Bola de nieve vs. avalancha: ¿Qué método es realmente mejor para pagar tus deudas?
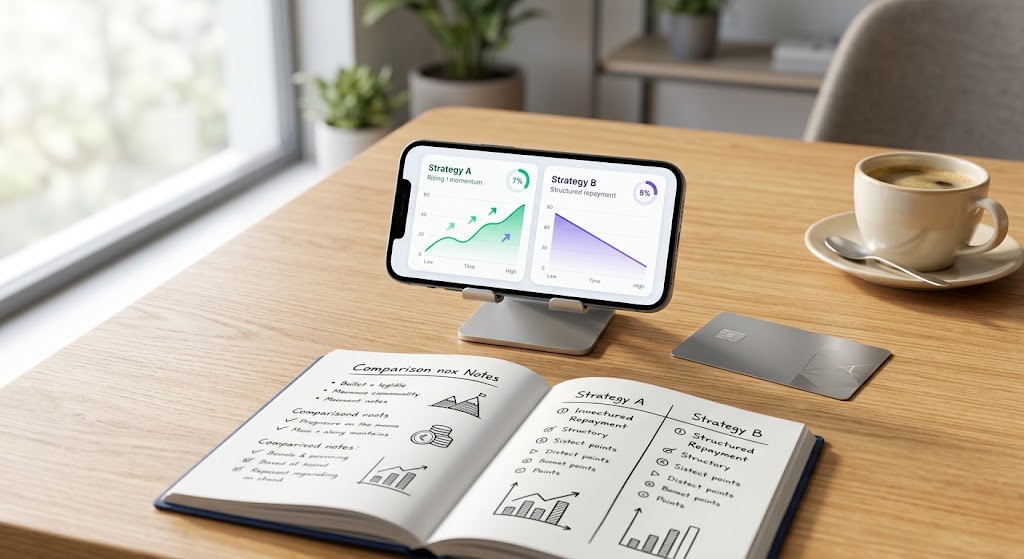
Cuando se trata de pagar las deudas de tarjetas de crédito, hay dos estrategias que destacan: el método de la bola de nieve y el método de la avalancha. Pero ¿cuál funciona mejor?
La respuesta podría sorprenderte. Mientras que uno de estos métodos puede ayudarte a ahorrar más dinero, el otro puede darte la motivación necesaria para continuar hasta quedar libre de deudas. Comprender sus diferencias podría cambiar la manera en que manejas tus finanzas.
Veamos los números, las investigaciones y cómo elegir la estrategia más adecuada para ti.
El método de la bola de nieve: Pequeñas victorias, gran motivación
El método de la bola de nieve consiste en pagar primero la tarjeta de crédito con el saldo más pequeño, sin importar su tasa de interés. Mientras tanto, continúas realizando los pagos mínimos de las demás tarjetas y destinas cualquier dinero adicional a la deuda más pequeña.
Una vez que liquidas esa cuenta, utilizas el dinero que destinabas a su pago para atacar la siguiente deuda más pequeña. Así, la cantidad disponible para pagar tus deudas aumenta progresivamente, como una bola de nieve que crece al rodar cuesta abajo.
¿Por qué funciona? Por la motivación. Eliminar por completo una deuda produce una sensación de logro que puede animarte a seguir adelante.
Una investigación de la Escuela de Administración Kellogg de la Universidad Northwestern analizó aproximadamente a 6,000 consumidores que participaban en programas de liquidación de deudas. Los investigadores encontraron que eliminar primero las cuentas más pequeñas estaba relacionado con una mayor probabilidad de completar exitosamente el proceso de eliminación de deudas.
¿La lección? A veces, la satisfacción psicológica de conseguir una victoria rápida puede ser tan importante como los números.
El método de la avalancha: Deja que las matemáticas trabajen a tu favor
El método de la avalancha utiliza un enfoque diferente. En lugar de concentrarte en la deuda más pequeña, priorizas la tarjeta de crédito que tiene la tasa de interés anual (APR) más elevada.
Continúas realizando los pagos mínimos de las demás cuentas y destinas el dinero adicional a la deuda con el interés más alto. Una vez que la eliminas, pasas a la siguiente tarjeta con la tasa más elevada.
¿Por qué funciona? Porque reducir primero las deudas más costosas generalmente permite pagar menos intereses en total.
La Oficina para la Protección Financiera del Consumidor (CFPB) reconoce este enfoque como una manera eficaz de reducir los costos de los préstamos.
La posible desventaja es la motivación. Si la tarjeta con el interés más alto también tiene un saldo elevado, podrías tardar más tiempo en liquidar tu primera cuenta.
Bola de nieve vs. avalancha: Un ejemplo práctico
Imagina que tienes las siguientes deudas de tarjetas de crédito:
Tarjeta de crédito |
Saldo |
APR |
|---|---|---|
Tarjeta A |
$1,000 |
18 % |
Tarjeta B |
$3,000 |
25 % |
Tarjeta C |
$5,000 |
29 % |
Total |
$9,000 |
Con el método de la bola de nieve, comenzarías pagando la Tarjeta A porque tiene el saldo más pequeño. Eliminar esa deuda de $1,000 podría darte un impulso de confianza desde el principio.
Con el método de la avalancha, comenzarías pagando la Tarjeta C porque su tasa de interés del 29 % la convierte en la deuda más costosa.
Considera los intereses aproximados que generan estas tarjetas durante el primer mes:
Tarjeta A: $15.
Tarjeta B: $62.50.
Tarjeta C: $120.83.
Estas estimaciones suponen un cálculo mensual de intereses basado en dividir la APR entre 12, sin realizar nuevas compras.
La Tarjeta C genera la mayor cantidad de intereses en dólares. Además, su tasa del 29 % significa que cada dólar adicional destinado a pagarla produce un mayor ahorro de intereses que si lo utilizaras para pagar cualquiera de las otras tarjetas.
La avalancha gana cuando hablamos de ahorrar intereses. La bola de nieve ofrece la oportunidad de eliminar una cuenta más rápidamente.
¿Qué nos dicen realmente las investigaciones?
Una investigación publicada en el Journal of Consumer Research encontró que concentrar los pagos en cuentas individuales puede aumentar la motivación para eliminar deudas, especialmente cuando las personas comienzan con los saldos más pequeños.
Sin embargo, mantener la motivación no es lo mismo que minimizar los intereses.
La ventaja matemática del método de la avalancha es clara cuando las tasas de interés son diferentes. Pero una estrategia que permite ahorrar dinero sobre el papel no necesariamente será la mejor para ti si te resulta difícil mantenerla.
La estrategia más eficaz es aquella que equilibra el ahorro financiero con tu capacidad de mantener el compromiso.
Cómo elegir la mejor estrategia para ti
Hazte estas tres preguntas:
¿Las pequeñas victorias me ayudan a mantener la motivación? Considera el método de la bola de nieve.
¿Mi prioridad es pagar la menor cantidad posible de intereses? La avalancha podría ser tu mejor opción.
¿Puedo mantener el mismo esfuerzo durante meses o años? Elige el método que realmente puedas seguir.
Incluso puedes combinar ambas estrategias. Por ejemplo, podrías eliminar primero una deuda pequeña para conseguir una victoria rápida y después concentrarte en las tarjetas con las tasas de interés más elevadas.
Independientemente del método que elijas, continúa realizando los pagos mínimos requeridos, evita acumular nuevas deudas innecesarias y destina el dinero de las cuentas liquidadas a pagar las que todavía tienes pendientes.
Tu camino hacia una vida libre de deudas comienza con un plan
No necesitas tener una situación financiera perfecta para comenzar a eliminar tus deudas de tarjetas de crédito. Necesitas una estrategia realista y la determinación de seguirla.
Ya sea que elijas la bola de nieve, la avalancha o una combinación de ambas, cada pago te acerca un poco más a la libertad financiera.
Recuerda que salir de deudas no significa competir contra otras personas. Se trata de avanzar constantemente hacia tus propias metas financieras. ¡Tú puedes lograrlo!
¿Listo para descubrir qué estrategia funciona mejor para ti?
Descubre cómo diferentes estrategias de pago pueden afectar el tiempo que necesitas para eliminar tus deudas y cuánto dinero pagas en intereses. Explora las herramientas gratuitas de planificación financiera de CutTheCard.net y descubre cómo puedes ahorrar dinero y tiempo en tu camino hacia una vida libre de deudas.
Aviso: Este artículo tiene fines exclusivamente educativos y no constituye asesoramiento financiero personalizado. Los cálculos de intereses son ilustrativos y los resultados reales dependen de las condiciones de cada cuenta, los pagos realizados y otros factores.
👉 Comienza tu Plan de Pago de Deudas Hoy – Descarga nuestro libro de trabajo gratuito Cut The Card y las plantillas de cálculo para acelerar tu camino hacia saldos de $0.
¿Te gustó este artículo? ¡No te pierdas ninguna novedad!