Boule de neige ou avalanche : quelle est la meilleure méthode pour rembourser ses dettes ?
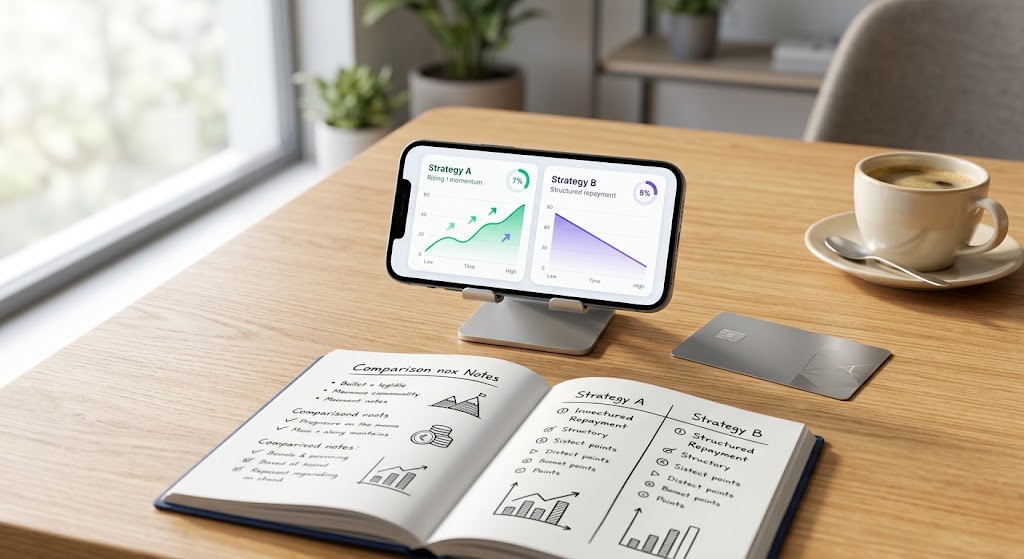
Lorsqu'il s'agit de rembourser ses dettes de carte de crédit, deux stratégies se distinguent : la méthode de la boule de neige et celle de l'avalanche. Mais laquelle est réellement la plus efficace ?
La réponse pourrait vous surprendre. Si l'une de ces méthodes permet d'économiser davantage d'argent, l'autre peut vous apporter la motivation nécessaire pour poursuivre vos efforts jusqu'à ce que vous soyez libéré de vos dettes. Comprendre leurs différences pourrait transformer votre façon de gérer vos finances.
Examinons les chiffres, les recherches et les éléments qui vous aideront à choisir la stratégie la mieux adaptée à votre situation.
La méthode de la boule de neige : de petites victoires pour une grande motivation
La méthode de la boule de neige consiste à rembourser en priorité la carte de crédit dont le solde est le plus faible, quel que soit son taux d'intérêt. Pendant ce temps, vous continuez à effectuer les remboursements minimums de vos autres crédits et consacrez tout argent supplémentaire à la plus petite dette.
Une fois cette dette entièrement remboursée, vous utilisez la somme que vous lui consacriez pour accélérer le remboursement de la suivante. Ainsi, votre capacité de remboursement augmente progressivement, comme une boule de neige qui grossit en dévalant une pente.
Pourquoi cette méthode fonctionne-t-elle ? Grâce à la motivation. Éliminer complètement une dette procure un sentiment d'accomplissement qui peut vous encourager à poursuivre vos efforts.
Une étude de la Kellogg School of Management de l'université Northwestern a analysé le comportement d'environ 6 000 consommateurs participant à des programmes de règlement de dettes. Les chercheurs ont constaté que le remboursement des plus petits comptes était associé à une plus grande probabilité de mener le processus de désendettement à son terme.
La leçon ? Parfois, la satisfaction psychologique d'une victoire rapide peut être aussi importante que les chiffres.
La méthode de l'avalanche : laissez les mathématiques travailler pour vous
La méthode de l'avalanche adopte une approche différente. Au lieu de cibler la plus petite dette, vous vous concentrez sur le crédit présentant le taux d'intérêt annuel le plus élevé.
Vous continuez à effectuer les remboursements minimums des autres crédits et consacrez tout argent supplémentaire à la dette la plus coûteuse. Une fois celle-ci remboursée, vous passez au crédit ayant le taux d'intérêt suivant le plus élevé.
Pourquoi cette méthode fonctionne-t-elle ? Parce que rembourser en priorité les dettes les plus coûteuses permet généralement de réduire le montant total des intérêts payés.
Le Consumer Financial Protection Bureau (CFPB), l'organisme américain de protection financière des consommateurs, reconnaît cette approche comme un moyen efficace de réduire le coût de l'endettement.
Son principal inconvénient potentiel concerne la motivation. Si le crédit au taux d'intérêt le plus élevé présente également un solde important, vous pourriez attendre plus longtemps avant de rembourser entièrement votre première dette.
Boule de neige ou avalanche : un exemple concret
Imaginons que vous ayez les trois dettes suivantes :
Crédit |
Solde |
Taux annuel |
|---|---|---|
Carte A |
1 000 € |
18 % |
Carte B |
3 000 € |
25 % |
Carte C |
5 000 € |
29 % |
Total |
9 000 € |
Avec la méthode de la boule de neige, vous commenceriez par rembourser la carte A, car elle présente le solde le plus faible. Éliminer cette dette de 1 000 € pourrait vous donner rapidement confiance en votre capacité à réussir.
Avec la méthode de l'avalanche, vous commenceriez par la carte C, car son taux d'intérêt de 29 % en fait la dette la plus coûteuse.
Examinons les intérêts approximatifs générés par ces soldes au cours du premier mois :
Carte A : environ 15 €.
Carte B : environ 62,50 €.
Carte C : environ 120,83 €.
Ces estimations reposent sur un calcul mensuel des intérêts, en divisant le taux annuel par 12, sans nouvelles dépenses.
La carte C génère le montant d'intérêts le plus élevé. De plus, son taux de 29 % signifie que chaque euro supplémentaire consacré à son remboursement permet d'économiser davantage d'intérêts que s'il était affecté à l'une des deux autres cartes.
L'avalanche l'emporte donc sur le plan des économies d'intérêts, tandis que la boule de neige offre la possibilité d'éliminer une dette plus rapidement.
Que nous apprennent réellement les recherches ?
Une étude publiée dans le Journal of Consumer Research a montré que concentrer les remboursements sur des comptes individuels peut renforcer la motivation à éliminer ses dettes, particulièrement lorsque les emprunteurs commencent par les soldes les plus faibles.
Cependant, rester motivé ne signifie pas nécessairement minimiser les intérêts.
L'avantage mathématique de la méthode de l'avalanche reste évident lorsque les taux d'intérêt sont différents. Toutefois, une stratégie qui permet d'économiser de l'argent sur le papier n'est pas forcément la meilleure pour vous si vous avez du mal à la suivre régulièrement.
La stratégie la plus efficace est celle qui trouve le bon équilibre entre les économies financières et votre capacité à rester engagé.
Comment choisir la stratégie qui vous convient ?
Posez-vous trois questions :
Les petites victoires m'aident-elles à rester motivé ? Envisagez la méthode de la boule de neige.
Ma priorité est-elle de payer le moins d'intérêts possible ? La méthode de l'avalanche pourrait être votre meilleur choix.
Puis-je maintenir mes efforts pendant plusieurs mois ou plusieurs années ? Choisissez l'approche que vous êtes le plus susceptible de suivre durablement.
Vous pouvez même combiner les deux méthodes. Par exemple, commencez par rembourser une petite dette pour obtenir une première victoire, puis concentrez-vous sur les crédits aux taux d'intérêt les plus élevés.
Quelle que soit votre décision, continuez à effectuer les remboursements obligatoires, évitez de contracter de nouvelles dettes inutiles et réaffectez les mensualités des crédits soldés au remboursement de ceux qui restent.
Votre parcours vers une vie sans dettes commence par un plan
Vous n'avez pas besoin d'une situation financière parfaite pour commencer à éliminer vos dettes. Il vous faut une stratégie réaliste et la détermination de la suivre.
Que vous choisissiez la boule de neige, l'avalanche ou une combinaison des deux, chaque remboursement vous rapproche un peu plus de la liberté financière.
N'oubliez pas : se libérer de ses dettes n'est pas une compétition avec les autres. Il s'agit d'avancer régulièrement vers vos propres objectifs financiers. Vous pouvez y arriver !
Prêt à découvrir quelle stratégie vous convient le mieux ?
Découvrez comment différentes stratégies de remboursement peuvent influencer le temps nécessaire pour éliminer vos dettes et le montant des intérêts que vous payez. Explorez les outils gratuits de planification financière disponibles sur CutTheCard.net et découvrez comment économiser du temps et de l'argent sur votre chemin vers une vie sans dettes.
Avis : Cet article est fourni à titre éducatif uniquement et ne constitue pas un conseil financier personnalisé. Les calculs d'intérêts sont donnés à titre indicatif. Les résultats réels dépendent des conditions de chaque crédit, des montants remboursés et d'autres facteurs.
👉 Lancez Votre Plan de Désendettement Dès Aujourd'hui – Téléchargez notre cahier d'exercices gratuit Cut The Card et nos modèles de calcul pour accélérer votre progression vers un solde de 0 €.
Cet article vous a plu ? Ne manquez aucune mise à jour !