

La Fecha de Libertad Financiera: Por Qué Tener un Mes Objetivo lo Cambia Todo
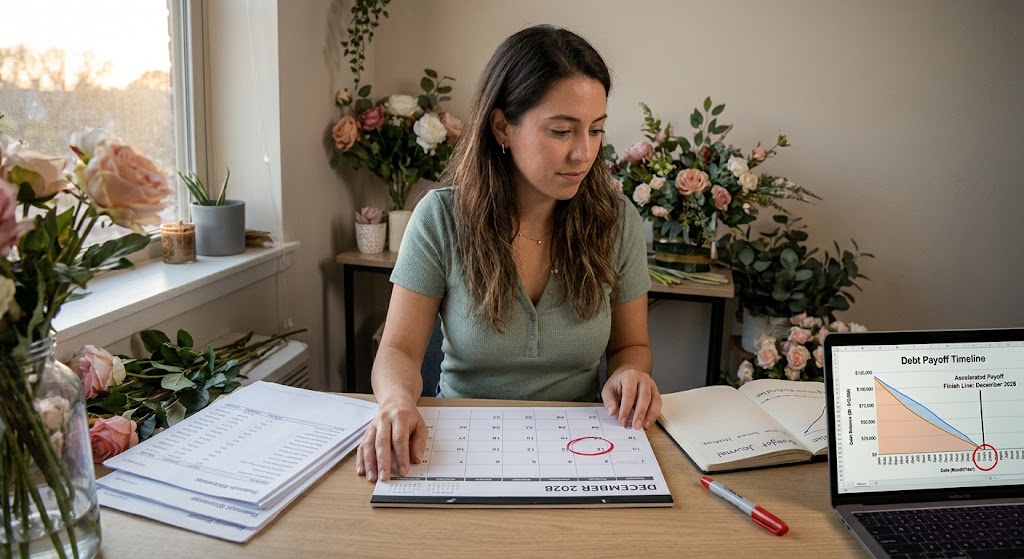
Imagina abrir el estado de cuenta de tu tarjeta de crédito y, en lugar de preguntarte cuántos años seguirás pagando, saber en qué mes podrías finalmente estar libre de deudas.
Para muchas personas, las deudas de tarjetas de crédito parecen interminables porque no existe una fecha clara para terminar de pagarlas. Los pagos se realizan cada mes, los intereses continúan acumulándose y los saldos parecen disminuir demasiado lentamente.
Pero ¿qué pasaría si pudieras transformar esa incertidumbre en un objetivo específico?
Establecer una fecha realista para eliminar tus deudas puede cambiar tu manera de administrar los pagos. En lugar de limitarte a pagar cada mes, estarías trabajando hacia una meta futura que puedes medir y seguir.
Por qué es importante tener una fecha para salir de deudas
Un objetivo como «Quiero pagar mis tarjetas de crédito» es un buen comienzo, pero no indica cuánto debes pagar ni cuándo terminarás.
Una meta más específica, como «Quiero eliminar mis deudas de tarjetas para diciembre de 2028», proporciona una dirección clara.
Tener un mes objetivo te ayuda a:
- Comprender cuánto tiempo podría tomar el proceso.
- Determinar si tus pagos previstos son suficientes.
- Reconocer tus avances a medida que disminuyen los saldos.
- Evaluar el efecto de los pagos adicionales.
- Ajustar tu estrategia cuando cambian las circunstancias.
Tu fecha para salir de deudas no es una promesa de que todo saldrá perfectamente. Es una herramienta de planificación que convierte las intenciones en decisiones.
Las matemáticas detrás de tu fecha de pago final
La fecha estimada depende de varios factores: los saldos pendientes, las tasas de interés, los importes de los pagos y si continúas realizando nuevas compras.
Considera una tarjeta con un saldo de $5,000 y una tasa de interés anual del 24 %.
Así podrían afectar diferentes pagos mensuales fijos a tu plazo de liquidación:
Pago mensual |
Tiempo aproximado |
Intereses aproximados |
|---|---|---|
$150 |
56 meses |
$3,300 |
$250 |
26 meses |
$1,400 |
$350 |
17 meses |
$900 |
Aumentar el pago mensual de $150 a $250 podría reducir el tiempo necesario en aproximadamente 30 meses.
Eso representa dos años y medio menos de deuda.
Estos cálculos son ilustrativos y suponen intereses mensuales, una tasa constante, ninguna compra o comisión adicional y un último pago menor. Los resultados reales dependen de las condiciones de tu tarjeta.
Convierte tu mes objetivo en un plan mensual
Una vez que hayas establecido una fecha, comienza a planificar hacia atrás.
Por ejemplo, si deseas eliminar tus deudas en 24 meses, calcula cuánto necesitarías pagar cada mes para cubrir el capital y los intereses durante ese período.
Si el pago necesario no se ajusta a tu presupuesto, no abandones la meta. Modifica la fecha o explora maneras de mejorar tu situación financiera.
Podrías reducir algunos gastos opcionales, destinar ingresos adicionales a tus deudas o evaluar alternativas de financiamiento con intereses más bajos.
La fecha más útil es aquella respaldada por un plan de pagos que realmente puedas mantener.
Por qué los pequeños pagos adicionales importan
No siempre necesitas realizar grandes cambios para acercar tu fecha de pago final.
Unos $25 o $50 adicionales al mes pueden reducir antes el capital y disminuir la cantidad de deuda que genera intereses.
Por ejemplo, si actualmente pagas $200 mensuales, aumentar a $250 puede parecer un cambio pequeño.
Sin embargo, con el tiempo, esos $50 adicionales pueden reducir considerablemente tanto los intereses como la cantidad de pagos restantes.
El ahorro exacto depende de tus saldos y tasas.
En lugar de adivinar, utiliza una calculadora de deudas para comparar diferentes escenarios antes de comprometerte con un nuevo importe.
Celebra los avances durante el camino
Tu mes objetivo representa la meta final, pero los logros intermedios ayudan a mantener la motivación.
Puedes reconocer avances como:
- Liquidar tu primera tarjeta de crédito.
- Reducir tu deuda total un 25 %.
- Alcanzar la mitad del proceso.
- Adelantar tu fecha estimada de pago final.
- Completar otro mes de pagos puntuales.
Estos logros transforman un objetivo a largo plazo en una serie de resultados visibles.
No necesitas celebraciones costosas. A veces, observar cuánto has avanzado es suficiente para continuar.
¿Qué sucede si cambia tu fecha para salir de deudas?
La vida no siempre sigue lo que indica una hoja de cálculo.
Los gastos médicos inesperados, las reparaciones del automóvil, los cambios de ingresos y otras responsabilidades pueden afectar cuánto puedes pagar.
Si tu fecha estimada se retrasa, eso no significa que hayas fracasado.
Revisa tus saldos, actualiza tu presupuesto y calcula una nueva fecha basada en tus circunstancias actuales.
Una fecha útil debe ser suficientemente flexible para reflejar la realidad y, al mismo tiempo, ayudarte a mantener el rumbo.
El objetivo es mejorar tus finanzas de manera sostenible, no cumplir una fecha arbitraria a cualquier costo.
Convierte tu fecha para salir de deudas en algo más que un deseo
Saber cuándo podrías eliminar tus deudas puede cambiar tu manera de evaluar las decisiones financieras cotidianas.
Una compra que parece insignificante hoy podría verse de otra manera cuando comprendes cómo afecta tu calendario de pagos.
Del mismo modo, un pago adicional adquiere mayor importancia cuando puedes ver cuánto acerca tu meta final.
No necesitas una situación financiera perfecta para comenzar. Necesitas un punto de partida realista, una estrategia que comprendas y disposición para seguir avanzando.
Tu fecha para salir de deudas representa mucho más que el último pago. Representa las oportunidades financieras que te esperan después. ¡Tú puedes lograrlo!
Descubre tu posible fecha para salir de deudas
¿Te gustaría saber cuánto tiempo podría tomar eliminar los saldos de tus tarjetas?
Explora las herramientas gratuitas de planificación de deudas de CutTheCard.net y descubre cómo diferentes pagos pueden ayudarte a ahorrar dinero y tiempo mientras avanzas hacia una vida libre de deudas.
Aviso: Este artículo ofrece información financiera educativa general y no constituye asesoramiento personalizado. Los plazos de pago son estimaciones y pueden cambiar según las tasas de interés, los saldos, las comisiones y los pagos realizados.
👉 Comienza tu Plan de Pago de Deudas Hoy – Descarga nuestro libro de trabajo gratuito Cut The Card y las plantillas de cálculo para acelerar tu camino hacia saldos de $0.
¿Te gustó este artículo? ¡No te pierdas ninguna novedad!
