

La Date de Libération des Dettes : Pourquoi Cibler un Mois Change Tout
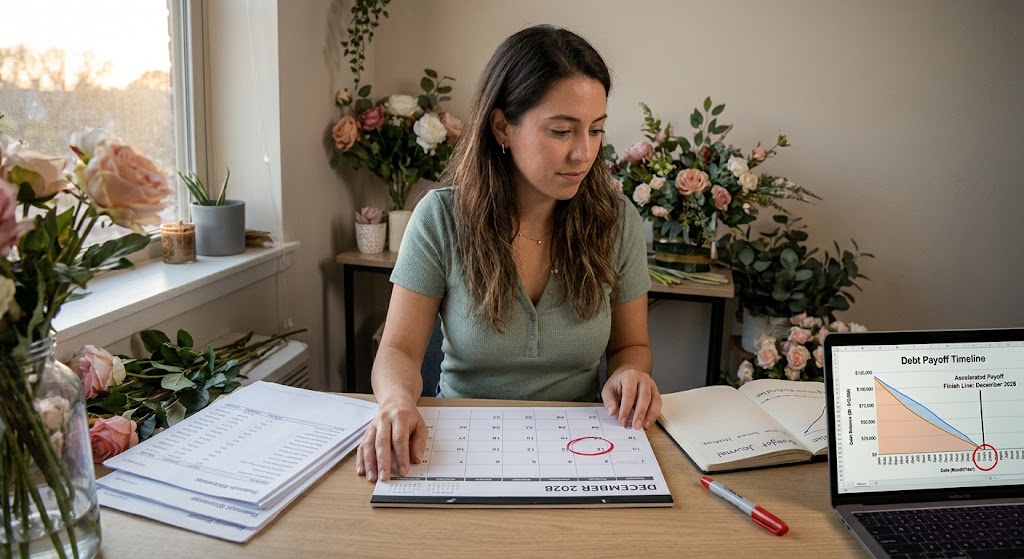
Imaginez ouvrir votre relevé de carte de crédit et, au lieu de vous demander combien d'années vous devrez encore effectuer des remboursements, connaître le mois où vous pourriez enfin vous libérer de vos dettes.
Pour beaucoup de personnes, les dettes de carte de crédit semblent interminables parce qu'il n'existe aucune date de fin clairement définie. Les remboursements se succèdent, les intérêts continuent de s'accumuler et les soldes diminuent parfois très lentement.
Mais que se passerait-il si vous pouviez transformer cette incertitude en un objectif précis ?
Fixer une date réaliste de désendettement peut transformer votre manière d'aborder les remboursements. Au lieu de simplement effectuer des versements, vous progressez vers une étape que vous pouvez mesurer et suivre.
Pourquoi une date de désendettement est importante
Un objectif comme « Je veux rembourser mes cartes de crédit » constitue un bon début, mais il ne précise ni le montant nécessaire ni le moment où vous aurez terminé.
Un objectif plus précis, comme « Je veux éliminer mes dettes de carte de crédit d'ici décembre 2028 », donne une direction claire.
Fixer un mois cible vous aide à :
- Comprendre combien de temps le remboursement pourrait prendre.
- Déterminer si les mensualités prévues sont suffisantes.
- Reconnaître les progrès à mesure que vos soldes diminuent.
- Évaluer l'effet des remboursements supplémentaires.
- Adapter votre stratégie lorsque votre situation change.
Votre date de désendettement n'est pas une promesse que tout se déroulera parfaitement. C'est un outil de planification qui transforme vos intentions en décisions concrètes.
Les calculs derrière votre date de remboursement
Votre date estimée dépend de plusieurs facteurs : vos soldes, les taux d'intérêt, les montants remboursés et les éventuelles nouvelles dépenses.
Prenons une carte de crédit avec un solde de 5 000 € et un taux annuel de 24 %.
Voici comment différentes mensualités fixes pourraient influencer le remboursement :
Mensualité |
Durée approximative |
Intérêts approximatifs |
|---|---|---|
150 € |
56 mois |
3 300 € |
250 € |
26 mois |
1 400 € |
350 € |
17 mois |
900 € |
Passer de 150 € à 250 € par mois pourrait raccourcir votre période de remboursement d'environ 30 mois.
Cela représente deux ans et demi de moins avant d'être libre de cette dette.
Ces estimations supposent un calcul mensuel des intérêts, un taux constant, aucune nouvelle dépense ni commission et un dernier versement réduit. Les résultats réels dépendent des conditions de votre crédit.
Transformez votre mois cible en plan mensuel
Une fois votre date choisie, planifiez les remboursements nécessaires pour l'atteindre.
Par exemple, si vous souhaitez éliminer vos dettes en 24 mois, calculez la mensualité nécessaire pour rembourser le capital et les intérêts sur cette période.
Si cette somme dépasse votre budget, n'abandonnez pas votre objectif. Ajustez la date ou examinez les possibilités d'améliorer votre situation.
Vous pourriez réduire certaines dépenses facultatives, consacrer des revenus supplémentaires à vos dettes ou envisager une solution de financement à taux plus faible si elle est adaptée.
La date la plus utile est celle qui repose sur un plan de remboursement réaliste et durable.
Pourquoi les petits remboursements supplémentaires comptent
Il n'est pas toujours nécessaire de bouleverser votre budget pour rapprocher votre date de désendettement.
Un versement supplémentaire de 25 € ou 50 € par mois peut réduire le capital plus rapidement et limiter les intérêts futurs.
Par exemple, si vous remboursez actuellement 200 € par mois, passer à 250 € peut sembler un changement modeste.
Pourtant, au fil du temps, ces 50 € supplémentaires peuvent réduire sensiblement les intérêts et le nombre de mensualités restantes.
Les économies exactes dépendent de vos soldes et de vos taux.
Plutôt que de deviner, utilisez un simulateur de remboursement pour comparer plusieurs scénarios avant de modifier votre budget.
Célébrez les étapes importantes
Votre mois cible représente la ligne d'arrivée, mais les étapes intermédiaires peuvent vous aider à rester motivé.
Vous pouvez notamment reconnaître les réussites suivantes :
- Rembourser intégralement votre première carte de crédit.
- Réduire votre dette totale de 25 %.
- Atteindre la moitié de votre objectif.
- Avancer votre date estimée de désendettement.
- Effectuer un nouveau mois de paiements ponctuels.
Ces étapes transforment un objectif lointain en une succession de résultats visibles.
Il n'est pas nécessaire de dépenser beaucoup pour les célébrer. Constater les progrès réalisés peut déjà être une excellente source de motivation.
Que faire si votre date de désendettement change ?
La vie ne suit pas toujours les prévisions d'un tableau financier.
Des dépenses médicales imprévues, des réparations automobiles, une variation de revenus ou d'autres responsabilités peuvent modifier votre capacité de remboursement.
Si votre date estimée est repoussée, cela ne signifie pas que vos efforts ont échoué.
Examinez vos soldes, actualisez votre budget et calculez un nouvel objectif en fonction de votre situation.
Une date de désendettement utile doit rester suffisamment souple pour refléter la réalité tout en encourageant vos progrès.
L'objectif est d'améliorer durablement vos finances, pas de respecter une échéance arbitraire à n'importe quel prix.
Faites de votre date de désendettement plus qu'un souhait
Savoir quand vous pourriez vous libérer de vos dettes peut transformer votre manière d'envisager les décisions financières quotidiennes.
Un achat qui paraît insignifiant aujourd'hui peut sembler différent lorsque vous comprenez son effet sur votre calendrier de remboursement.
De même, un versement supplémentaire prend davantage de sens lorsque vous voyez à quel point il rapproche votre objectif.
Vous n'avez pas besoin d'une situation financière parfaite pour commencer. Il vous faut un point de départ réaliste, une stratégie claire et la volonté de poursuivre vos efforts.
Votre date de désendettement représente bien plus que votre dernier paiement. Elle symbolise les possibilités financières qui vous attendent ensuite. Vous pouvez y arriver !
Découvrez votre date possible de désendettement
Vous aimeriez savoir combien de temps il pourrait vous falloir pour rembourser vos cartes de crédit ?
Découvrez les outils gratuits de planification du remboursement des dettes sur CutTheCard.net et voyez comment différents montants de versement pourraient vous aider à économiser du temps et de l'argent sur votre chemin vers la liberté financière.
Avis : Cet article fournit des informations générales à caractère éducatif et ne constitue pas un conseil financier personnalisé. Les dates de remboursement sont des estimations susceptibles d'évoluer selon les taux d'intérêt, les soldes, les frais et les paiements effectués.
👉 Lancez Votre Plan de Désendettement Dès Aujourd'hui – Téléchargez notre cahier d'exercices gratuit Cut The Card et nos modèles de calcul pour accélérer votre progression vers un solde de 0 €.
Cet article vous a plu ? Ne manquez aucune mise à jour !
