

Cómo cambia tu puntaje crediticio mientras pagas tus deudas
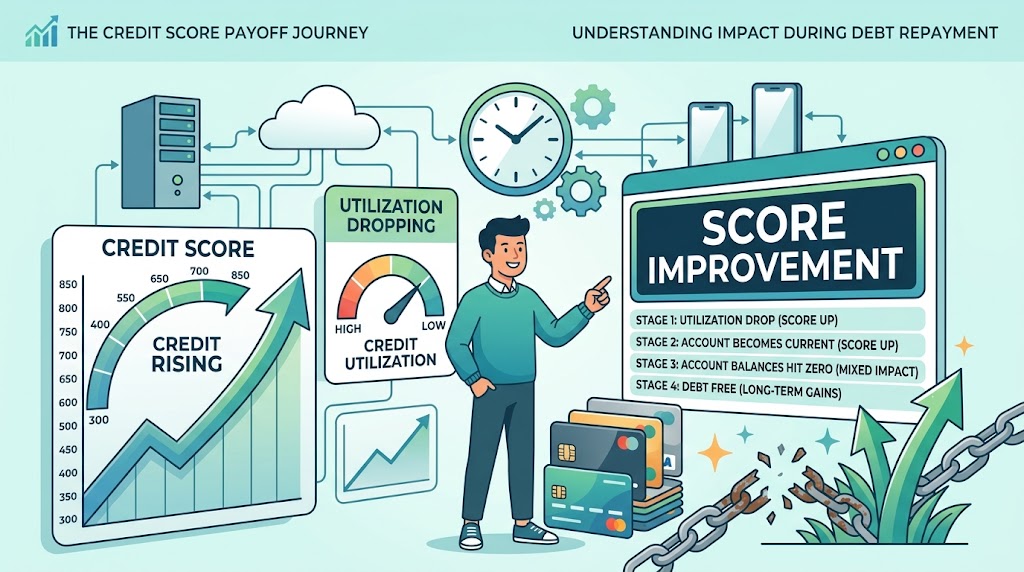
Has estado trabajando duro para pagar tus tarjetas de crédito. Tus saldos están disminuyendo, realizas tus pagos a tiempo y finalmente comienzas a ver resultados. Naturalmente, esperas que tu puntaje crediticio también mejore.
Pero ¿qué sucede cuando tu puntaje apenas cambia o, peor aún, disminuye algunos puntos?
No te desanimes. Tu puntaje crediticio no siempre aumenta de manera constante mientras eliminas tus deudas. Comprender los factores que lo afectan puede ayudarte a tomar mejores decisiones sin perder de vista tu objetivo: alcanzar la libertad financiera.
Por qué reducir tus deudas generalmente mejora tu puntaje
Uno de los factores más importantes para calcular tu puntaje crediticio es el índice de utilización del crédito, que mide qué porcentaje de tu crédito disponible estás utilizando.
Por ejemplo, imagina que tienes tres tarjetas de crédito con un límite combinado de $10,000 y saldos pendientes por $7,000.
Tu índice de utilización sería:
$7,000 ÷ $10,000 × 100 = 70 % de utilización.
Ahora imagina que reduces tus saldos a $3,000.
Tu utilización baja al 30 %.
Reducir este porcentaje puede mejorar tu puntaje porque demuestra que dependes menos del crédito disponible.
Aunque mantener la utilización por debajo del 30 % es una recomendación habitual, no existe un porcentaje mágico. Generalmente, cuanto menor sea la utilización, mejor. Los saldos individuales de cada tarjeta también pueden influir.
Por qué tu puntaje podría bajar mientras pagas tus deudas
Parece injusto, ¿verdad? Estás tomando decisiones financieras responsables y, aun así, tu puntaje disminuye ocasionalmente.
Existen varias explicaciones posibles.
1. Cerraste una tarjeta después de pagarla. Al cerrar una cuenta, reduces tu crédito total disponible. Si todavía tienes saldos en otras tarjetas, tu índice de utilización podría aumentar y afectar tu puntaje.
2. Tu informe crediticio todavía no se ha actualizado. Muchas entidades reportan información periódicamente, frecuentemente cerca de la fecha de cierre del estado de cuenta. Tu último pago podría tardar en aparecer.
3. Otras actividades afectaron tu crédito. Una nueva solicitud de crédito, un pago atrasado o cambios en otra cuenta pueden influir en tu puntaje.
4. Estás consultando diferentes modelos de puntuación. FICO y VantageScore utilizan cálculos distintos. Incluso los resultados de un mismo modelo pueden variar según la agencia de crédito y la información disponible.
Una disminución temporal no significa necesariamente que tu estrategia esté fallando.
¿Deberías cerrar las tarjetas después de pagarlas?
Liquidar una tarjeta de crédito produce una enorme satisfacción. Quizás quieras cerrar la cuenta inmediatamente y olvidarte de ella.
Sin embargo, mantener abierta una tarjeta sin saldo puede beneficiar tu puntaje crediticio.
Considera este ejemplo:
Cuenta |
Límite de crédito |
Saldo |
|---|---|---|
Tarjeta A |
$5,000 |
$0 |
Tarjeta B |
$5,000 |
$2,000 |
Total |
$10,000 |
$2,000 |
Con ambas tarjetas abiertas, tu utilización es del 20 %.
Si cierras la Tarjeta A, tu crédito disponible disminuye a $5,000 y tu utilización aumenta al 40 %, suponiendo que los demás saldos y límites no cambien.
Ese aumento podría perjudicar tu puntaje.
Cerrar una tarjeta tampoco elimina inmediatamente su historial positivo. Las cuentas cerradas en buenas condiciones pueden permanecer durante años en tus informes crediticios.
Si la tarjeta no cobra una cuota anual y puedes evitar gastos innecesarios, mantenerla abierta podría ser conveniente. Sin embargo, cerrarla también puede tener sentido si existen comisiones, riesgos de seguridad o dificultades para controlar los gastos.
Tu historial de pagos sigue siendo fundamental
Reducir tus saldos es importante, pero pagar puntualmente tus obligaciones es esencial.
En los modelos FICO más utilizados, el historial de pagos representa aproximadamente el 35 % del puntaje, mientras que las cantidades adeudadas representan alrededor del 30 %.
Un solo pago atrasado que se reporte a las agencias de crédito puede afectar los avances que has conseguido al reducir tus deudas.
Para protegerte, considera programar pagos mínimos automáticos y realizar pagos adicionales cuando tu presupuesto lo permita.
Tu objetivo debe ser reducir tus deudas sin dejar de cumplir con los pagos requeridos.
¿Cuánto tiempo tarda en mejorar tu puntaje?
No existe un plazo universal.
Si una utilización elevada está afectando tu puntaje, podrías notar mejoras después de que tus saldos más bajos sean reportados y se calcule una nueva puntuación.
Para algunas personas, esto puede ocurrir en uno o dos ciclos de reporte. Para otras, el progreso puede ser más lento debido a pagos atrasados, cuentas en cobranza u otra información negativa.
Recuerda que ciertos antecedentes negativos pueden permanecer en tu informe incluso después de pagar la deuda correspondiente.
Lo importante es desarrollar hábitos financieros saludables en lugar de esperar un aumento inmediato después de cada pago.
Cinco maneras de proteger tu crédito mientras eliminas deudas
Puedes tomar medidas prácticas para cuidar tu historial crediticio durante todo el proceso.
Nunca omitas un pago. Utiliza recordatorios o pagos mínimos automáticos.
Reduce los saldos elevados. Una menor utilización puede beneficiar tu puntaje.
Piensa antes de cerrar cuentas. Considera tu crédito disponible, las comisiones y tus hábitos de consumo.
Evita solicitar crédito innecesariamente. Las nuevas solicitudes pueden afectar temporalmente tu puntuación.
Revisa tus informes crediticios. Busca errores y confirma que tus pagos y saldos estén registrados correctamente.
En Estados Unidos puedes obtener informes crediticios gratuitos mediante AnnualCreditReport.com.
Concéntrate en tu libertad financiera, no solamente en un número
Tu puntaje crediticio es una herramienta importante, pero no debería ser la única medida de tu progreso.
Cada saldo que reduces significa menos deuda que administrar. Cada pago puntual fortalece tus hábitos financieros. Y cada dólar que ahorras en intereses es dinero que puedes destinar a tu futuro.
Tu puntaje podría fluctuar durante el proceso, pero eso no elimina los avances que estás logrando.
Ten paciencia, mantén la constancia y recuerda que alcanzar una vida libre de deudas es un logro que merece celebrarse. ¡Tú puedes hacerlo!
Descubre cómo tu plan de pagos puede ayudarte a avanzar
Comprender tu puntaje crediticio es una parte de construir un futuro financiero más sólido. Tener un plan realista para eliminar tus deudas es otra.
Explora las herramientas gratuitas de planificación de deudas de CutTheCard.net y descubre cómo puedes ahorrar dinero y tiempo mientras avanzas hacia una vida libre de deudas.
Aviso: Este artículo tiene fines exclusivamente educativos y no constituye asesoramiento financiero o crediticio personalizado. Los cambios en el puntaje dependen del modelo de puntuación, los informes crediticios y las circunstancias individuales.
👉 Comienza tu Plan de Pago de Deudas Hoy – Descarga nuestro libro de trabajo gratuito Cut The Card y las plantillas de cálculo para acelerar tu camino hacia saldos de $0.
¿Te gustó este artículo? ¡No te pierdas ninguna novedad!
