

Comment Votre Score de Crédit Évolue Pendant le Remboursement des Dettes
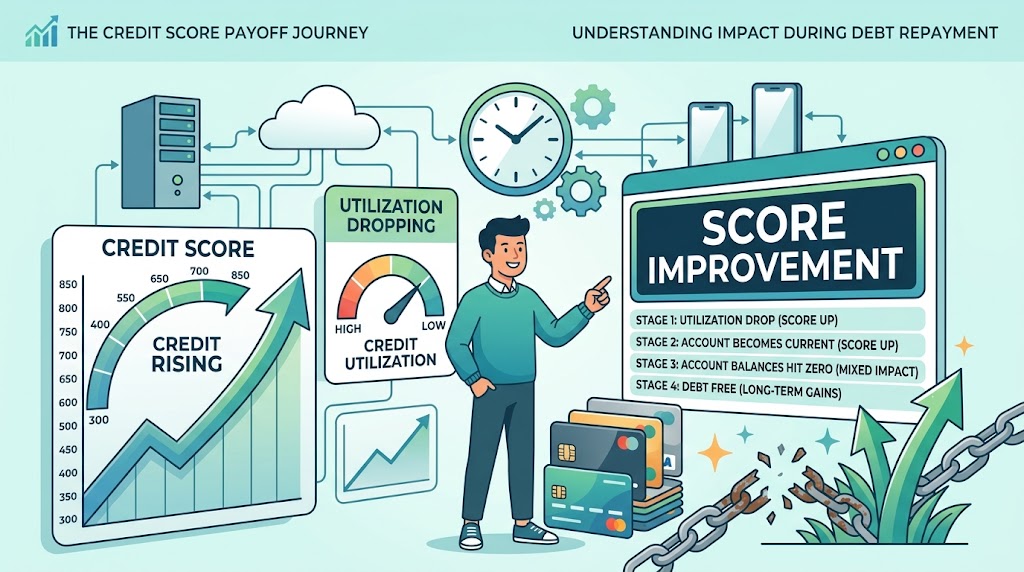
Vous faites des efforts pour rembourser vos cartes de crédit. Vos soldes diminuent, vous effectuez vos paiements à temps et vous commencez enfin à constater des progrès. Naturellement, vous espérez que votre cote de crédit s'améliorera également.
Mais que se passe-t-il lorsque votre cote évolue à peine ou, pire encore, perd quelques points ?
Ne vous découragez pas. Votre cote de crédit n'augmente pas nécessairement de manière régulière pendant votre désendettement. Comprendre les facteurs qui l'influencent peut vous aider à prendre de meilleures décisions sans perdre de vue votre objectif : la liberté financière.
Pourquoi réduire vos dettes améliore généralement votre cote
L'un des facteurs importants dans le calcul de votre cote de crédit est le taux d'utilisation du crédit, qui mesure la proportion de votre crédit renouvelable disponible que vous utilisez.
Imaginons que vous possédiez trois cartes de crédit avec une limite totale de 10 000 € et des soldes impayés de 7 000 €.
Votre taux d'utilisation serait :
7 000 € ÷ 10 000 € × 100 = 70 % d'utilisation.
Maintenant, imaginons que vous réduisiez vos soldes à 3 000 €.
Votre taux d'utilisation passe à 30 %.
Cette réduction peut améliorer votre cote, car elle indique que vous dépendez moins du crédit disponible.
Bien qu'il soit souvent conseillé de maintenir ce taux sous 30 %, ce seuil n'a rien de magique. Une utilisation plus faible est généralement préférable, et les soldes de chaque carte peuvent également influencer votre cote.
Pourquoi votre cote peut diminuer pendant le remboursement
Cela semble injuste, n'est-ce pas ? Vous prenez de bonnes décisions financières et pourtant, votre cote diminue parfois.
Plusieurs raisons peuvent expliquer cette situation.
1. Vous avez fermé une carte entièrement remboursée. La fermeture d'un compte réduit votre crédit disponible. Si vous avez encore des soldes sur d'autres cartes, votre taux d'utilisation pourrait augmenter et affecter votre cote.
2. Votre dossier de crédit n'a pas encore été actualisé. De nombreux établissements transmettent les informations périodiquement, souvent autour de la date de clôture du relevé. Votre dernier remboursement peut donc mettre du temps à apparaître.
3. D'autres activités ont influencé votre dossier. Une nouvelle demande de crédit, un retard de paiement ou des modifications sur un autre compte peuvent faire varier votre cote.
4. Vous consultez différents modèles d'évaluation. FICO et VantageScore utilisent des méthodes de calcul différentes. Les résultats peuvent également varier selon l'organisme de crédit et les informations disponibles.
Une baisse temporaire ne signifie pas nécessairement que votre stratégie de remboursement ne fonctionne pas.
Faut-il fermer une carte après l'avoir remboursée ?
Rembourser entièrement une carte de crédit procure une grande satisfaction. Vous pourriez être tenté de fermer immédiatement le compte.
Pourtant, conserver une carte sans solde peut parfois être bénéfique pour votre cote de crédit.
Prenons cet exemple :
Compte |
Limite de crédit |
Solde |
|---|---|---|
Carte A |
5 000 € |
0 € |
Carte B |
5 000 € |
2 000 € |
Total |
10 000 € |
2 000 € |
Avec les deux cartes ouvertes, votre taux d'utilisation est de 20 %.
Si vous fermez la carte A, votre crédit disponible diminue à 5 000 €, faisant passer votre taux d'utilisation à 40 %, à condition que les autres soldes et limites restent inchangés.
Cette augmentation pourrait avoir un effet négatif sur votre cote.
Fermer une carte n'efface pas nécessairement immédiatement son historique positif. Dans certains systèmes d'évaluation, les comptes clôturés en règle peuvent rester visibles pendant plusieurs années.
Si votre carte n'entraîne pas de frais annuels et que vous pouvez éviter les dépenses inutiles, la conserver pourrait être intéressant. Toutefois, la fermeture peut être préférable si elle comporte des frais, des risques de sécurité ou des tentations de dépenses excessives.
L'historique des paiements reste essentiel
Réduire vos soldes est important, mais effectuer vos paiements à temps est indispensable.
Dans les modèles FICO couramment utilisés aux États-Unis, l'historique des paiements représente environ 35 % du score, tandis que les montants dus comptent pour environ 30 %.
Un seul retard de paiement signalé aux organismes de crédit peut compromettre une partie des progrès réalisés.
Pour vous protéger, envisagez d'automatiser les remboursements minimums et d'effectuer des versements supplémentaires lorsque votre budget le permet.
Votre objectif doit être de réduire vos dettes sans manquer les échéances obligatoires.
Combien de temps faut-il pour améliorer votre cote ?
Il n'existe pas de délai universel.
Si une utilisation élevée du crédit pénalise votre cote, une amélioration peut apparaître après la déclaration de vos nouveaux soldes et leur prise en compte dans un nouveau calcul.
Pour certaines personnes, cela peut prendre un ou deux cycles de déclaration. Pour d'autres, les progrès seront plus lents en raison de retards de paiement, de comptes en recouvrement ou d'autres informations défavorables.
Certaines informations négatives peuvent également rester dans votre dossier après le remboursement de la dette concernée.
L'essentiel est d'adopter des habitudes financières solides plutôt que d'attendre une augmentation immédiate après chaque remboursement.
Cinq façons de protéger votre cote pendant votre désendettement
Voici quelques mesures simples pour préserver votre situation financière.
Respectez toutes vos échéances. Utilisez des rappels ou des remboursements automatiques.
Réduisez les soldes élevés. Une utilisation plus faible du crédit peut améliorer votre cote.
Réfléchissez avant de fermer un compte. Examinez le crédit disponible, les frais et vos habitudes de dépenses.
Évitez les demandes de crédit inutiles. Elles peuvent temporairement influencer votre évaluation.
Surveillez votre dossier de crédit. Vérifiez les informations et signalez les erreurs éventuelles.
Aux États-Unis, les consommateurs peuvent consulter gratuitement leurs rapports de crédit sur AnnualCreditReport.com. Dans d'autres pays, les organismes et les modalités d'accès varient.
Concentrez-vous sur votre liberté financière, pas seulement sur un chiffre
Votre cote de crédit est un indicateur financier utile, mais elle ne doit pas devenir votre seule mesure de réussite.
Chaque solde réduit représente une dette de moins à gérer. Chaque paiement effectué à temps contribue à développer de bonnes habitudes financières. Et chaque euro économisé sur les intérêts peut être consacré à votre avenir.
Votre cote peut fluctuer pendant votre parcours, mais cela n'efface pas les progrès accomplis.
Soyez patient, restez constant et rappelez-vous que se libérer de ses dettes est une réussite qui mérite d'être célébrée. Vous pouvez y arriver !
Découvrez comment votre plan de remboursement peut vous aider
Comprendre votre cote de crédit constitue une étape vers un avenir financier plus solide. Élaborer un plan réaliste pour éliminer vos dettes en est une autre.
Découvrez les outils gratuits de planification du remboursement des dettes sur CutTheCard.net et voyez comment économiser du temps et de l'argent tout en avançant vers une vie sans dettes.
Avis : Cet article est fourni à titre éducatif uniquement et ne constitue pas un conseil financier personnalisé. Les systèmes d'évaluation du crédit varient selon les pays. Les exemples de scores FICO et de taux d'utilisation décrivent principalement les pratiques américaines.
👉 Lancez Votre Plan de Désendettement Dès Aujourd'hui – Téléchargez notre cahier d'exercices gratuit Cut The Card et nos modèles de calcul pour accélérer votre progression vers un solde de 0 €.
Cet article vous a plu ? Ne manquez aucune mise à jour !
