

Cómo Construir un Fondo de Emergencia 'Anti-Deuda' (Mientras Sigue Pagando Sus Saldos)
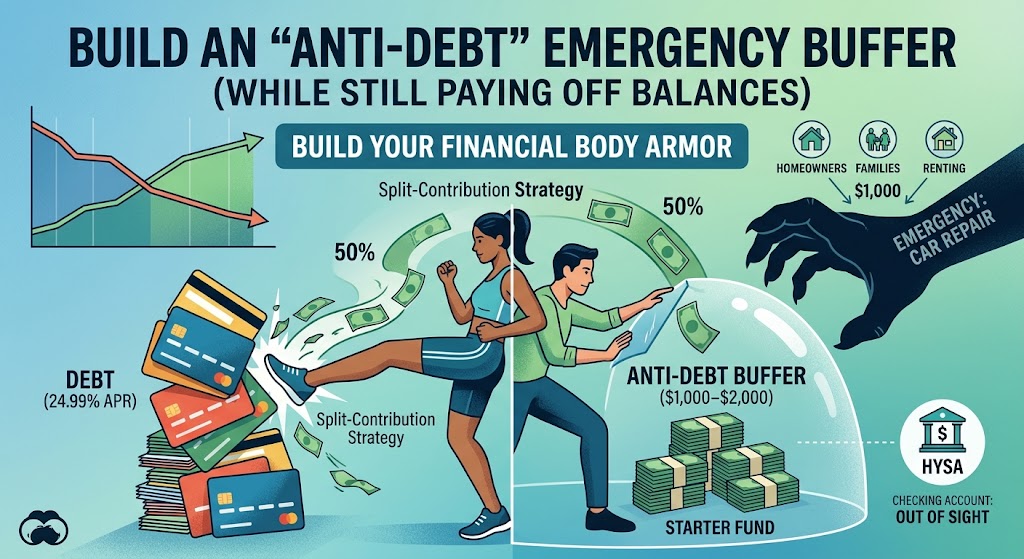
Cuando usted se compromete a pagar la deuda de sus tarjetas de crédito, el instinto es ser lo más agresivo posible: destinar cada dólar extra de su cheque directamente al saldo con la APR más alta.
Parece matemáticamente lógico. ¿Por qué mantener efectivo en una cuenta de cheques ganando un 0.5% de interés cuando sus tarjetas de crédito le cobran un 24.99% de APR?
Porque sin una red de seguridad de efectivo, usted está viviendo en la cuerda floja financiera. En el momento en que la vida sucede—un neumático pinchado, un copago de receta médica o un problema de fontanería inesperado—usted no tiene efectivo disponible para cubrirlo. Su única opción es recurrir a la misma tarjeta de crédito que está tratando de pagar.
Este es el "Ciclo de Rebote de la Deuda". Para romperlo permanentemente, primero debe construir un "Fondo de Emergencia Inicial Anti-Deuda".
Por Qué la Agresión Total a la Deuda lo Deja Vulnerable
Cuando usted tiene $0 en ahorros líquidos, su tarjeta de crédito no es solo un método de pago—es su fondo de emergencia. Cada vez que surge un gasto inesperado, su progreso de pago de deuda se reinicia a cero, destruyendo su impulso psicológico.
Un Fondo Anti-Deuda actúa como una armadura financiera. Se interpone entre su vida diaria y sus tarjetas de crédito, asegurando que cuando ocurran sorpresas, usted pague con efectivo y deje intacta su trayectoria de pago de deuda.
¿Qué Tan Grande Debería Ser Su Fondo Inicial?
Un fondo de emergencia completo de 3 a 6 meses de gastos puede tardar años en construirse—y tener $15,000 en efectivo mientras mantiene una deuda de tarjeta de crédito con un 25% de APR no es óptimo. En su lugar, apunte a un **Fondo Inicial** realista:
- Fondo Inicial de $1,000: Ideal para personas que ganan un solo sueldo, inquilinos o aquellos con un flujo de caja estable y saldos de deuda totales más bajos.
- Fondo Inicial de $2,000: Recomendado para propietarios de viviendas, familias con dependientes o hogares con ingresos variables o basados en comisiones.
Paso a Paso: La Estrategia de Contribución Dividida
Usted no tiene que pausar su pago de deuda por completo para construir su fondo. Use la **Estrategia de Contribución Dividida** hasta que alcance su objetivo de $1,000–$2,000:
- Fase 1 (Prioridad del Fondo): Dirija el 50% de su flujo de caja extra a una Cuenta de Ahorros de Alto Rendimiento (HYSA) y el 50% hacia su cola de pago de deuda hasta que su fondo inicial alcance su meta.
- Fase 2 (Agresión Total): Una vez que su fondo inicial de $1,000–$2,000 esté completamente asegurado, desvíe el 100% de su flujo de caja extra hacia su estrategia de Avalancha de Deuda o Bola de Nieve de Deuda.
Mantenga su Fondo Fuera de la Vista
Para evitar disponer de su fondo de emergencia para situaciones que no son emergencias (como una cena de fin de semana o una venta en línea), mantenga el fondo en una Cuenta de Ahorros de Alto Rendimiento separada en un banco diferente al de su cuenta de cheques principal. El retraso de transferencia de 1 a 2 días añade la fricción suficiente para evitar el gasto impulsivo.
Equilibre el Ahorro y el Pago dentro de Cut The Card
El seguimiento de su pago de deuda junto con sus reservas de efectivo mantiene su motivación alta mientras protege su progreso. Use el Administrador de Cuentas de Cut The Card – Registre su fondo de emergencia junto con sus saldos de tarjetas para visualizar su verdadera seguridad financiera neta mientras aplasta su deuda!
¿Te gustó este artículo? ¡No te pierdas ninguna novedad!
