

Comment Construire un Fonds d'Urgence « Anti-Dette » (Tout en Remboursant vos Soldes)
Lorsque vous vous engagez à rembourser vos dettes de cartes de crédit, l'instinct est d'être aussi agressif que possible : consacrer chaque dollar supplémentaire de votre salaire directement au solde ayant le taux APR le plus élevé.
Cela semble mathématiquement logique. Pourquoi laisser de l'argent dormir sur un compte de chèques rapportant 0,5 % d'intérêt alors que vos cartes de crédit vous facturent un taux APR de 24,99 % ?
Parce que sans filet de sécurité en espèces, vous vivez sur une corde raide financière. Au moment où un imprévu survient—un pneu crevé, une franchise médicale ou un problème de plomberie inattendu—vous n'avez aucune liquidité pour le couvrir. Votre seule option est de recourir à la carte de crédit exacte que vous essayez de rembourser.
C'est le « Cycle de Rebond de la Dette ». Pour le briser définitivement, vous devez d'abord constituer un « Fonds d'Urgence de Départ Anti-Dette ».
Pourquoi l'agressivité totale envers la dette vous laisse vulnérable
Lorsque vous avez 0 € d'épargne liquide, votre carte de crédit n'est pas seulement un mode de paiement—c'est votre fonds d'urgence. Chaque fois qu'une dépense imprévue survient, votre progression de remboursement de la dette repart à zéro, détruisant votre élan psychologique.
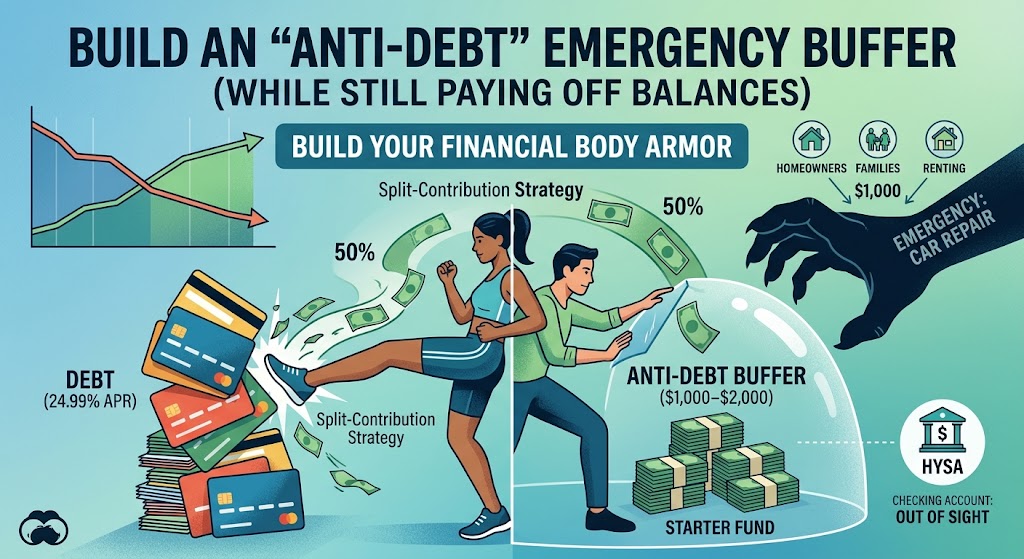
Un fonds anti-dette agit comme une armure financière. Il se place entre votre vie quotidienne et vos cartes de crédit, garantissant que lorsque des surprises surviennent, vous payez en espèces et laissez votre trajectoire de remboursement de la dette intacte.
Quelle taille devrait avoir votre fonds de départ ?
Un fonds d'urgence complet correspondant à 3 à 6 mois de dépenses peut prendre des années à constituer—et avoir 15 000 € en espèces tout en portant une dette de carte de crédit à 25 % d'APR n'est pas optimal. Au lieu de cela, visez un **Fonds de Départ** réaliste :
- Fonds de départ de 1 000 € : Idéal pour les personnes seules, les locataires ou ceux qui ont des flux de trésorerie stables et des soldes de dettes totaux plus bas.
- Fonds de départ de 2 000 € : Recommandé pour les propriétaires, les familles avec personnes à charge ou les ménages ayant des revenus variables ou basés sur des commissions.
Étape par étape : La stratégie de contribution partagée
Vous n'avez pas besoin d'interrompre totalement votre remboursement de dettes pour constituer votre fonds. Utilisez la **Stratégie de Contribution Partagée** jusqu'à ce que votre objectif de 1 000 € à 2 000 € soit atteint :
- Phase 1 (Priorité au fonds) : Dirigez 50 % de votre flux de trésorerie supplémentaire vers un compte d'épargne à haut rendement (HYSA) et 50 % vers votre file d'attente de remboursement de dettes jusqu'à ce que votre fonds de départ atteigne son objectif.
- Phase 2 (Agression totale) : Une fois que votre fonds de départ de 1 000 € à 2 000 € est complètement sécurisé, consacrez 100 % de votre flux de trésorerie supplémentaire à votre stratégie d'Avalanche de Dette ou de Boule de Neige de Dette.
Gardez votre fonds hors de vue
Pour éviter de puiser dans votre fonds d'urgence pour des dépenses non urgentes (comme un dîner le week-end ou une vente en ligne), conservez le fonds dans un compte d'épargne à haut rendement séparé dans une banque différente de votre compte de chèques principal. Le délai de transfert de 1 à 2 jours ajoute juste assez de friction pour empêcher les achats impulsifs.
Équilibrez l'épargne et le remboursement dans Cut The Card
Le suivi de votre remboursement de dette parallèlement à vos réserves de trésorerie maintient votre motivation tout en protégeant vos progrès. Utilisez le Gestionnaire de Compte Cut The Card – Enregistrez votre fonds d'urgence aux côtés de vos soldes de cartes pour visualiser votre véritable sécurité financière nette pendant que vous écrasez vos dettes !
Cet article vous a plu ? Ne manquez aucune mise à jour !
