

Deuda Médica vs. Deuda de Tarjeta de Crédito: Por Qué Nunca Debe Pagar Facturas Médicas con Tarjeta
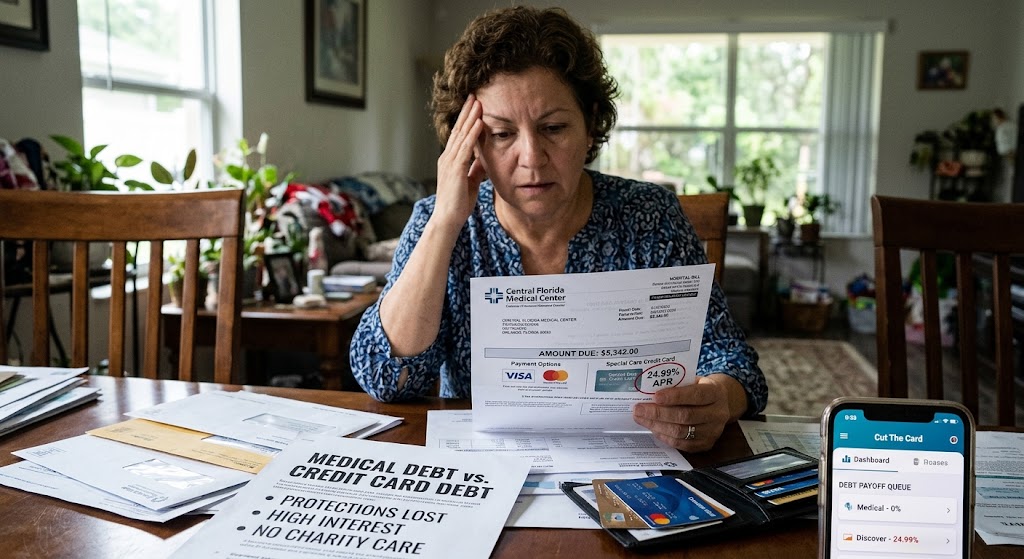
Cuando llega por correo una factura médica inesperada —ya sean $800 por una visita a emergencias o $5,000 por un procedimiento hospitalario— la presión para resolverla de inmediato es intensa.
Los hospitales y clínicas a menudo incluyen talones de pago que sugieren pagar con Visa, Mastercard o tarjetas de crédito especializadas en salud. Intimidados por los avisos de cobro, millones de personas usan sus tarjetas de crédito para saldar las cuentas médicas.
Este es uno de los errores financieros más costosos que puede cometer. Poner deuda médica en una tarjeta de crédito transforma instantáneamente una deuda médica negociable y sin intereses en una deuda de tarjeta de crédito de alto interés y no negociable.
Por Qué la Deuda Médica es Radicalmente Diferente a la Deuda de Tarjeta de Crédito
1. Protecciones Federales e Informes de Crédito: Bajo los cambios recientes en la política de los burós de crédito federales, la deuda médica pagada se elimina por completo de los informes crediticios. Además, la deuda médica no pagada menor a $500 no se reporta en absoluto, y las facturas médicas no pagadas de más de $500 no pueden aparecer en los informes de crédito hasta que haya transcurrido 1 año completo.
2. Tasas de Interés: Los proveedores médicos generalmente no cobran intereses sobre facturas pendientes u ofrecen planes de pago mensuales al 0% de interés. Las tarjetas de crédito cobran del 20% al 30% de APR con interés compuesto diario.
3. Negociabilidad y Atención de Caridad: Los hospitales sin fines de lucro están obligados por ley a ofrecer políticas de Asistencia Financiera (Atención de Caridad). Las facturas a menudo se pueden reducir entre un 50% y un 100% según los ingresos. Una vez que paga con tarjeta de crédito, el hospital recibe el pago completo y usted pierde todos los derechos a asistencia financiera o auditorías de facturación.
El Plan de Acción de 4 Pasos para la Deuda Médica
Paso 1: Solicite una Factura Detallada: Nunca pague una factura resumida. Solicite una factura detallada con códigos de facturación CPT. Revísela en busca de cargos duplicados, servicios no recibidos o errores de codificación.
Paso 2: Solicite Atención de Caridad / Asistencia Financiera: Pida al departamento de facturación del hospital su solicitud de asistencia financiera. Muchos hospitales aprueban exenciones parciales o totales para hogares que ganan hasta el 300% o 400% de la línea de pobreza federal.
Paso 3: Negocie el Saldo Total: Llame al departamento de facturación y ofrezca una liquidación en un solo pago (p. ej., 'Puedo pagar el 50% hoy si saldan el resto') o solicite un plan de pago a 24 meses sin intereses directamente con el proveedor.
Paso 4: Mantenga la Deuda Médica Fuera de las Tarjetas de Crédito: Incluso si solo puede pagar $25 al mes, mantenga la deuda con el proveedor de salud bajo un plan acordado en lugar de transferirla a una tarjeta.
Audite su Cola de Pago de Deudas
Mantenga las facturas médicas fuera de sus cálculos de deuda revolvente y concentre su efectivo en tarjetas de alto APR.
👉 Audite sus Perfiles de Deuda en Cut The Card – ¡Separe las tarjetas de crédito de consumo de los planes de pago directo del proveedor para asegurarse de que su estrategia de Avalancha ataque primero las cuentas de alto interés!
¿Te gustó este artículo? ¡No te pierdas ninguna novedad!
