

Dette Médicale vs. Dette de Carte de Crédit : Pourquoi il ne Faut Jamais Payer ses Factures Médicales par Carte de Crédit
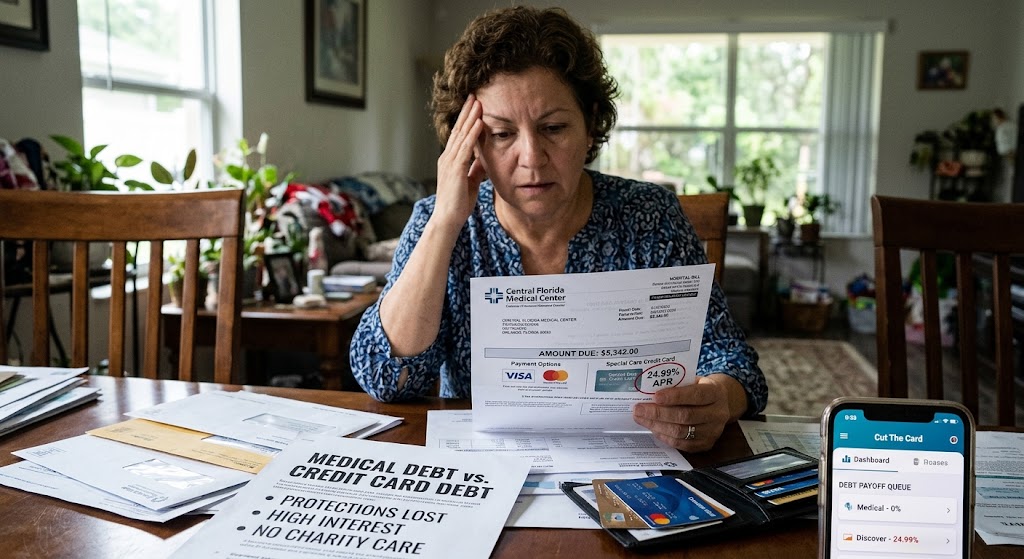
Lorsqu'une facture médicale imprévue arrive par le courrier — qu'il s'agisse de 800 € pour une visite aux urgences ou de 5 000 € pour une intervention hospitalière — la pression pour la régler immédiatement est intense.
Les hôpitaux et cliniques incluent souvent des bulletins de paiement suggérant de régler par Visa, Mastercard ou cartes de crédit de santé spécialisées. Intimidés par les avertissements de recouvrement, des millions de personnes utilisent leur carte de crédit pour épurer leurs factures médicales.
C'est l'une des erreurs financières les plus coûteuses que vous puissiez faire. Mettre une dette médicale sur une carte de crédit transforme instantanément une dette médicale négociable à taux zéro en une dette de carte de crédit non négociable et à fort taux d'intérêt.
Pourquoi la Dette Médicale est Radicalement Différente de la Dette de Carte de Crédit
1. Protections Fédérales et Signalisations de Crédit : Selon les récents changements de politique des bureaux de crédit fédéraux, les dettes médicales payées sont entièrement retirées des rapports de crédit. De plus, les dettes médicales impayées inférieures à 500 € ne sont pas signalées, et les factures supérieures à 500 € ne peuvent figurer sur un rapport de crédit qu'après 1 an complet.
2. Taux d'Intérêt : Les prestataires médicaux ne facturent généralement pas d'intérêts sur les factures en souffrance et proposent des plans de paiement mensuels à 0 % d'intérêt. Les cartes de crédit appliquent un TAEG de 20 % à 30 % avec intérêts composés quotidiens.
3. Négociabilité et Assistance Financière : Les hôpitaux à but non lucratif sont légalement tenus de proposer des programmes d'assistance financière (Charity Care). Les factures peuvent souvent être réduites de 50 % à 100 % selon les revenus. Une fois payé par carte de crédit, l'hôpital est réglé en totalité et vous perdez tout droit à l'assistance financière ou aux audits de facturation.
Le Plan d'Action en 4 Étapes pour la Dette Médicale
Étape 1 : Demandez une Facture Détaillée : Ne payez jamais une facture sommaire. Demandez une facture détaillée avec les codes de facturation CPT. Vérifiez l'absence de doubles facturations, de services non reçus ou d'erreurs de codage.
Étape 2 : Demandez une Assistance Financière : Demandez au service de facturation de l'hôpital son formulaire d'assistance financière. De nombreux hôpitaux accordent une exonération partielle ou totale aux foyers gagnant jusqu'à 300 % ou 400 % du seuil de pauvreté fédéral.
Étape 3 : Négociez le Solde Total : Appelez le service de facturation et proposez un règlement forfaitaire (ex. 'Je peux payer 50 % aujourd'hui si vous soldez le reste') ou demandez un plan de paiement sur 24 mois sans intérêt directement avec le prestataire.
Étape 4 : Gardez la Dette Médicale Hors des Cartes de Crédit : Même si vous ne pouvez payer que 25 € par mois, maintenez la dette auprès du prestataire de santé selon un plan convenu plutôt que de la transférer sur une carte.
Auditez Votre File d'Attente de Remboursement
Gardez les factures médicales hors de vos calculs de dette renouvelable et concentrez vos liquidités sur les cartes à fort TAEG.
👉 Auditez vos Profils de Dette sur Cut The Card – Séparez les cartes de crédit de consommation des plans de paiement directs du prestataire pour vous assurer que votre stratégie Avalanche s'attaque d'abord aux comptes à fort taux d'intérêt !
Cet article vous a plu ? Ne manquez aucune mise à jour !
