

La Guía de Transferencia de Saldo al 0% APR: Cuándo Funciona (y Cuándo Falla)
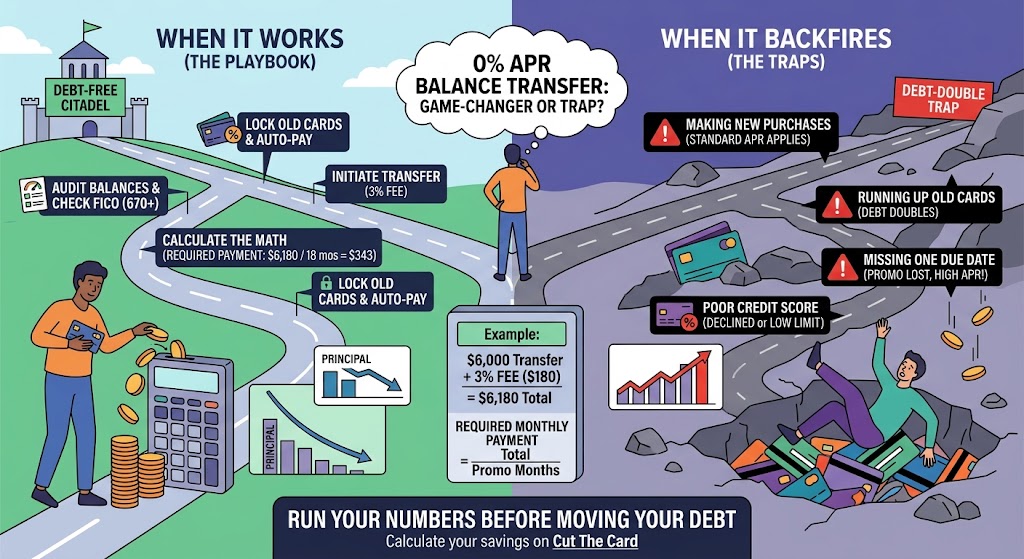
Cuando paga un APR del 22%, 26% o incluso 29% sobre los saldos de sus tarjetas de crédito, una gran parte de cada pago se va directamente a los intereses en lugar de reducir lo que realmente debe.
Aquí entra la tarjeta de transferencia de saldo con 0% APR.
En papel suena como una solución mágica: transfiera su deuda actual a una nueva tarjeta que ofrezca 0% APR durante 12, 18 o 21 meses, deje de pagar intereses por completo y destine cada dólar a liquidar el capital.
Si bien las transferencias de saldo pueden cambiar las reglas del juego, también pueden convertirse en una trampa financiera peligrosa si se ejecutan sin un plan estricto. A continuación se presenta la guía completa sobre cómo funcionan las transferencias de saldo, la matemática detrás de ellas y cómo evitar caer en deuda dos veces.
Cómo Funciona una Transferencia de Saldo (y la Matemática que No Puede Ignorar)
Una transferencia de saldo no es condonación de deuda; es mover dinero de un recipiente con altos intereses a uno con cero intereses por un período limitado. Sin embargo, 'cero intereses' no significa gratis.
1. La Tarifa de Transferencia de Saldo (3% al 5%): Prácticamente todas las tarjetas cobran una comisión única por transferir su saldo. Esta tarifa suele ser del 3% al 5% del total transferido, con un mínimo de $5 o $10. Ejemplo: Si transfiere $6,000 con una tarifa del 3%, se agregan de inmediato $180 a su saldo, dejando su deuda inicial en $6,180. ¿Vale la pena? Si pagaba un 24% APR sobre esos $6,000, acumulaba aproximadamente $120 de interés cada mes. Pagar una tarifa única de $180 para eliminar intereses por 18 meses le ahorra miles en intereses netos.
2. La Matemática del Período Promocional: Para que una transferencia de saldo funcione, debe dividir su saldo total (incluida la tarifa) entre el número exacto de meses de la promoción:
| Actions |
|---|
| Fórmula:
Pago
Mensual Requerido = (Saldo Transferido + Tarifa de Transferencia)
/ Meses Promocionales Ejemplo: ($6,000 + $180) / 18 Meses = $343.33 / mes |
Si
transfiere $6,180 a una tarjeta con 0% APR a 18 meses, debe pagar
$343.33 al mes para llegar a $0 antes de que expire la tasa del 0%.
Si solo paga el mínimo mensual, al final del período promocional
tendrá un saldo restante que se convertirá de inmediato al APR alto
estándar de la tarjeta.
Las 4 Mayores Trampas que Hacen Fallar las Transferencias de Saldo
Trampa 1: Realizar Nuevas Compras con la Tarjeta: Nunca, bajo ninguna circunstancia, use una tarjeta de transferencia de saldo para sus gastos diarios. Muchas tarjetas tratan las compras nuevas de manera diferente a los saldos transferidos, cobrando el APR estándar por supermercado o café mientras mantienen el saldo transferido al 0%. Esto confunde su contabilidad de pago y alimenta los hábitos de gasto que intenta erradicar.
Trampa 2: Acumular Deuda en las Tarjetas Anteriores: Esta es la razón más común por la que fallan las transferencias. Una vez que liquida $5,000 de una Visa antigua, esa tarjeta muestra un saldo de $0 y todo el crédito disponible. Si no aborda los hábitos de gasto subyacentes, corre el riesgo de volver a endeudarse en la tarjeta anterior mientras aún debe dinero en la nueva, duplicando su carga total de deuda.
Trampa 3: Omitir una Sola Fecha de Pago: Lea la letra pequeña de su acuerdo: un solo pago atrasado o no realizado puede anular su tasa promocional del 0% APR, activando instantáneamente el APR alto diferido o estándar sobre todo su saldo restante. Configure el pago automático por al menos el monto mínimo de inmediato.
Trampa 4: Elegibilidad del Puntaje de Crédito: La mayoría de las tarjetas de transferencia al 0% APR de primer nivel requieren un puntaje de crédito de bueno a excelente (típicamente 670+ FICO). Si su puntaje ha bajado debido a un alto uso del crédito, es posible que sea rechazado o aprobado por un límite inferior a la deuda que necesita transferir.
El Plan de Ejecución Paso a Paso para la Transferencia de Saldo
1. Audite sus Saldos: Enumere sus tarjetas de crédito de alto interés, sus APR y los saldos actuales.
2. Busque Ofertas Precalificadas: Busque tarjetas que ofrezcan 0% APR introductorio en transferencias por 15–21 meses con tarifas bajas (preferiblemente 3%). Use herramientas de precalificación que no afecten su puntaje de crédito.
3. Calcule su Pago Objetivo: Ingrese su saldo y tarifas de transferencia en una calculadora para confirmar que puede pagar de forma realista la cifra mensual requerida antes de que termine la promoción.
4. Inicie la Transferencia: Una vez aprobado, solicite la transferencia directamente a través del portal del nuevo emisor. Puede tardar entre 5 y 14 días. Siga pagando los mínimos en sus tarjetas anteriores hasta que vea que los saldos antiguos llegan a $0.
5. Bloquee las Tarjetas Anteriores: Esconda las tarjetas físicas, elimínelas de las billeteras digitales y configure un pago mensual automatizado en su nueva tarjeta.
Haga sus Cálculos Antes de Mover su Deuda
Antes de solicitar una tarjeta de transferencia de saldo, asegúrese de que la matemática juegue a su favor.
👉 Calcule sus Ahorros de Transferencia de Saldo en Cut The Card – ¡Ingrese sus saldos actuales, APR y términos prospectivos para ver su pago mensual exacto y ahorros netos de intereses!
¿Listo para explorar sus opciones? Busque en nuestra lista seleccionada de Las Mejores Tarjetas de Transferencia de Saldo al 0% APR para comparar períodos promocionales, estructuras de tarifas y requisitos de precalificación.
¿Te gustó este artículo? ¡No te pierdas ninguna novedad!
