

Le Guide du Transfert de Solde à 0 % TAEG : Quand Cela Fonctionne (et Quand Cela Échoue)
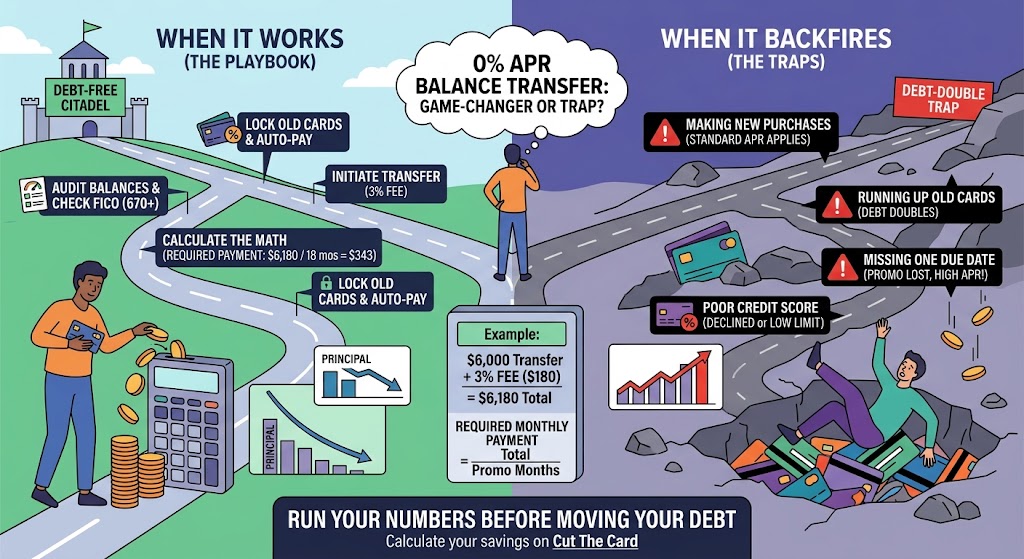
Lorsque vous payez un TAEG de 22 %, 26 % ou même 29 % sur les soldes de vos cartes de crédit, une grande partie de chaque versement va directement aux intérêts plutôt que de réduire ce que vous devez réellement.
C'est ici qu'intervient la carte de transfert de solde à 0 % TAEG.
Sur le papier, c'est la solution idéale : vous déplacez votre dette sur une nouvelle carte offrant 0 % TAEG pendant 12, 18 ou 21 mois, vous arrêtez totalement de payer des intérêts et consacrez chaque dollar au remboursement du capital.
Bien que les transferts de solde puissent changer la donne, ils peuvent aussi se retourner contre vous s'ils sont exécutés sans plan strict. Voici le guide complet sur le fonctionnement des transferts de solde, les calculs associés et la façon d'éviter de vous réendetter.
Comment Fonctionne un Transfert de Solde (et les Calculs Incontournables)
Un transfert de solde n'est pas une remise de dette ; c'est le déplacement d'argent d'un compte à fort taux d'intérêt vers un compte à zéro intérêt pendant une période limitée. Cependant, 'zéro intérêt' ne signifie pas gratuit.
1. Les Frais de Transfert de Solde (3 % à 5 %) : Quasiment toutes les cartes de transfert facturent des frais uniques pour déplacer votre solde. Ces frais représentent généralement 3 % à 5 % du montant transféré, avec un minimum de 5 € ou 10 €. Exemple : Si vous transférez 6 000 € avec des frais de 3 %, 180 € sont immédiatement ajoutés à votre solde, portant votre dette initiale à 6 180 €. Est-ce rentable ? Si vous payiez 24 % TAEG sur ces 6 000 €, vous accumuliez environ 120 € d'intérêts chaque mois. Payer des frais uniques de 180 € pour éliminer les intérêts pendant 18 mois vous fait économiser des milliers de dollars d'intérêts nets.
2. Le Calcul de la Période Promotionnelle : Pour réussir un transfert de solde, vous devez diviser votre solde total (frais de transfert inclus) par le nombre exact de mois de la période promotionnelle :
| Actions |
|---|
| Formule
: Mensualité
Requise = (Solde Transféré + Frais de Transfert) / Mois
Promotionnels Exemple : (6 000 € + 180 €) / 18 Mois = 343,33 € / mois |
Si
vous transférez 6 180 € sur une carte à 0 % TAEG pendant 18 mois,
vous devez verser 343,33 € par mois pour atteindre 0 € avant
l'expiration du taux promotionnel. Si vous ne payez que le minimum
mensuel, vous vous retrouverez à la fin de la période
promotionnelle avec un solde restant qui basculera immédiatement au
TAEG élevé standard de la carte.
Les 4 Plus Grands Pièges des Transferts de Solde
Piège 1 : Effectuer de Nouveaux Achats avec la Carte : Ne faites jamais, sous aucun prétexte, d'achats quotidiens avec une carte de transfert de solde. De nombreuses cartes traitent les nouveaux achats différemment des soldes transférés, appliquant le TAEG standard sur les courses ou le café tout en maintenant le solde transféré à 0 %. Cela brouille la gestion de vos remboursements et alimente les habitudes de dépense que vous cherchez à briser.
Piège 2 : Réaccumuler de la Dette sur les Anciennes Cartes : C'est la cause la plus fréquente d'échec des transferts. Une fois qu'un solde de 5 000 € est libéré d'une ancienne Visa, celle-ci affiche soudainement un solde de 0 € et tout son crédit disponible. Si vous ne modifiez pas vos habitudes de dépense, vous risquez de recréer de la dette sur l'ancienne carte tout en devant de l'argent sur la nouvelle, doublant ainsi votre dette totale.
Piège 3 : Manquer une Seule Date d'Échéance : Lisez attentivement les conditions : un seul retard ou oubli de paiement peut annuler votre taux promotionnel à 0 % TAEG, déclenchant immédiatement l'application d'un TAEG élevé standard ou différé sur l'ensemble de votre solde restant. Configurez le prélèvement automatique au moins pour le montant minimum dès le premier jour.
Piège 4 : Éligibilité selon le Score de Crédit : La plupart des meilleures cartes de transfert à 0 % TAEG exigent un score de crédit bon à excellent (généralement 670+ FICO). Si votre score a chuté en raison d'un taux d'utilisation du crédit élevé, vous risquez d'être refusé ou d'obtenir une limite de crédit très inférieure au montant que vous devez transférer.
Le Plan d'Exécution Pas à Pas du Transfert de Solde
1. Auditez vos Soldes : Dressez la liste de vos cartes de crédit à taux élevé, de leurs TAEG et de leurs soldes actuels.
2. Recherchez des Offres Pré-Qualifiées : Cherchez des cartes offrant 0 % TAEG d'introduction sur les transferts pendant 15 à 21 mois avec des frais peu élevés (3 % de préférence). Utilisez des outils de pré-qualification sans impact sur votre score de crédit.
3. Calculez Votre Mensualité Cible : Saisissez votre solde et les frais de transfert dans un calculateur pour vérifier que vous pouvez financer la mensualité requise avant la fin de la promotion.
4. Lancez le Transfert : Une fois approuvé, demandez le transfert de solde directement via le portail du nouvel émetteur. La procédure peut prendre de 5 à 14 jours. Continuez de payer les minimums sur vos anciennes cartes jusqu'à ce que leurs soldes indiquent 0 €.
5. Verrouillez les Anciennes Cartes : Mettez les cartes physiques à l'abri, supprimez-les de vos portefeuilles numériques et configurez un versement mensuel automatique sur votre nouvelle carte.
Faites vos Calculs Avant de Déplacer Votre Dette
Avant de demander une carte de transfert de solde, assurez-vous que les chiffres soient en votre faveur.
👉 Calculez vos Économies de Transfert de Solde sur Cut The Card – Saisissez vos soldes actuels, TAEG et conditions envisagées pour voir votre mensualité exacte et vos économies d'intérêts nettes !
Prêt à explorer vos options ? Consultez notre liste sélectionnée des Meilleures Cartes de Transfert de Solde à 0 % TAEG pour comparer les périodes promotionnelles, les frais et les conditions de pré-qualification.
Cet article vous a plu ? Ne manquez aucune mise à jour !
