

Cómo Negociar una Tasa APR Más Baja con su Emisor de Tarjeta de Crédito (Con Guiones)
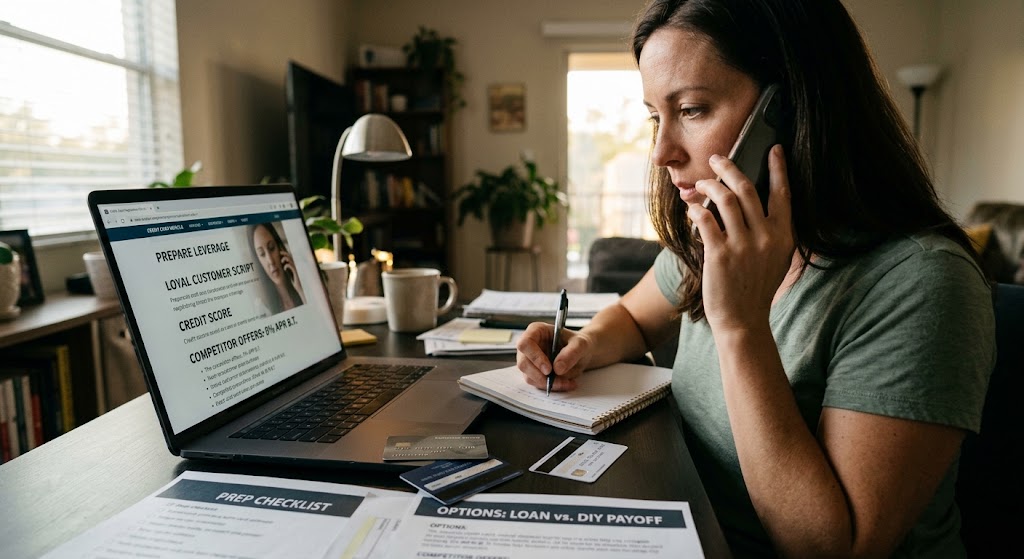
La mayoría de las personas asumen que las tasas de interés de las tarjetas de crédito están grabadas en piedra. Si su estado de cuenta dice 24.99% APR, usted paga 24.99% APR. ¿La verdad? Las tasas APR de las tarjetas de crédito son negociables.
Los emisores de tarjetas de crédito operan en un mercado hipercompetitivo. Retener a un cliente existente que realiza pagos a tiempo es mucho más barato para un banco que adquirir un nuevo cliente o arriesgar un incumplimiento. Si tiene un historial de pagos a tiempo, una rápida llamada al servicio de atención al cliente puede reducir su tasa de interés entre un 3% y un 7%, o conseguirle una tasa de dificultad temporal de tan solo el 0% al 9%.
Aquí tiene la estrategia exacta paso a paso para prepararse para la llamada, junto con guiones palabra por palabra que puede leer directamente de su pantalla.
Qué Preparar Antes de Llamar
Antes de marcar el número de servicio
al cliente que aparece en el reverso de su tarjeta, reúna su
ventaja:
- Verifique su historial de pagos a tiempo: Sepa desde hace cuánto tiempo es cliente y confirme que no ha perdido un pago en los últimos 12 meses o más.
- Conozca su puntuación crediticia actual: Una puntuación que haya mejorado desde que abrió la cuenta es una gran ventaja.
- Investigue las ofertas de la competencia: Busque 1 o 2 ofertas de tarjetas de transferencia de saldo disponibles actualmente en línea (por ejemplo, un competidor que ofrezca 0% APR durante 18 meses o una tarjeta con una tasa fija del 15% APR).
Opción A: El Guion de "Cliente Leal" (Para Buen Estado)
Use este guion si ha realizado pagos constantes a tiempo y tiene un crédito decente:
| Actions |
|---|
| Guion de Marcador de Posición: "Hola, he sido un cliente leal durante [X] años y he notado que las ofertas de la competencia para tarjetas similares son significativamente más bajas. Llamo para ver si pueden ofrecerme una tasa APR más baja para seguir siendo cliente." |
Si
dicen que no o ofrecen una pequeña reducción (por ejemplo, el
1%):
| Actions |
|---|
| Guion de Marcador de Posición: "Entiendo, pero realmente quiero evitar trasladar mi saldo. ¿Hay algún representante de nivel superior o algún programa de dificultad con el que pueda hablar para obtener una mejor tasa?" |
Opción B: El Guion de "Dificultad Temporal / Reducción de Tasa"
Use este guion si está experimentando dificultades de flujo de caja, transición laboral o costos médicos elevados, y necesita una reducción temporal para mantener sus pagos al día:
| Actions |
|---|
| Guion de Marcador de Posición: "Actualmente estoy pasando por algunas dificultades financieras debido a [Razón] y estoy comprometido a pagar mi deuda, pero mi tasa APR actual lo está haciendo muy difícil. ¿Tienen algún programa de dificultad temporal o alguna opción de tasa de interés más baja disponible?" |
Los emisores de tarjetas de crédito suelen tener programas de dificultad internos que reducen las tasas APR a un solo dígito (o al 0%) durante 6 a 12 meses, siempre que acepte abstenerse de realizar nuevas compras con la tarjeta mientras esté inscrito.
Qué Hacer si Dicen que No
Si el representante de servicio al cliente
le dice que no hay ofertas o reducciones disponibles, no se
preocupe.
- Agradezca y Vuelva a Llamar Más Tarde: Los representantes tienen diferentes niveles de capacitación, autorización y herramientas promocionales disponibles en cualquier día dado. Llamar 48 horas después puede dar un resultado completamente diferente con un agente diferente.
- Pregunte Cuándo se Actualizan las Promociones: Pregunte: "¿Cuándo se actualizan las ofertas promocionales internas en mi cuenta?" (Muchos bancos actualizan la elegibilidad promocional el primer día del mes o trimestralmente).
- Ejecute el Plan B: Si su banco se niega a bajar su tasa, cambie a una tarjeta de transferencia de saldo al 0% o aplique el Método de la Avalancha de Deuda para aplastar esa tarjeta con APR alto primero.
Recalcule su Fecha de Pago Inmediatamente
¿Logró que su APR bajara del 24% al 18%? Ese pequeño cambio puede recortar meses, o incluso años, de su viaje de pago de deuda.
👉 Registre su Nueva APR en su Panel de Control de Cut The Card – Actualice las tasas de interés de su cuenta en tiempo real para ver su cronograma de pago revisado y descubrir cuánto dinero de intereses se queda en su bolsillo!
¿Te gustó este artículo? ¡No te pierdas ninguna novedad!
