

Comment Négocier un Taux APR Plus Bas avec votre Émetteur de Carte de Crédit (avec Scripts)
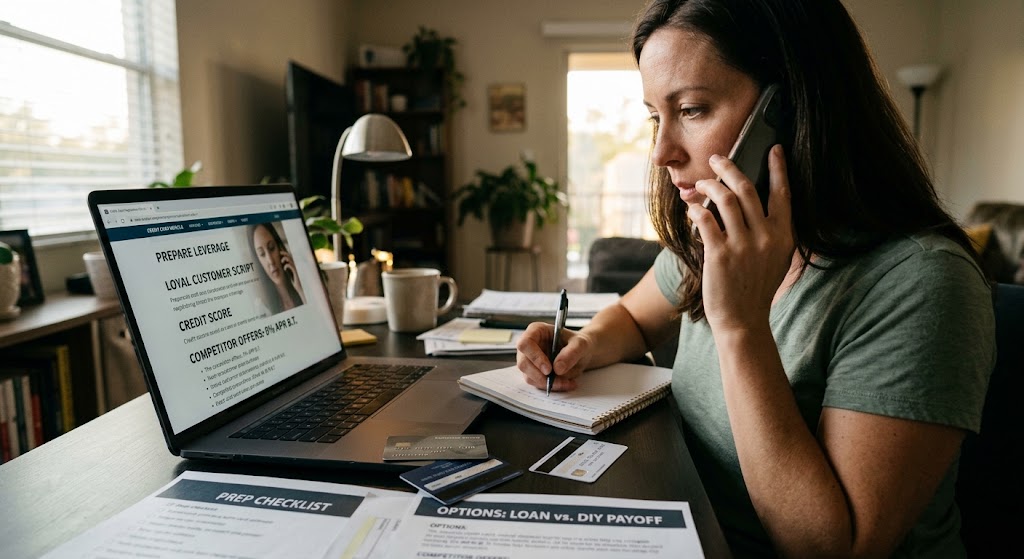
La plupart des gens pensent que les taux d'intérêt des cartes de crédit sont gravés dans le marbre. Si votre relevé indique un taux APR de 24,99 %, vous payez 24,99 % d'APR. La vérité ? Les taux APR des cartes de crédit sont négociables.
Les émetteurs de cartes de crédit opèrent sur un marché hyperconcurrentiel. Retenir un client existant qui effectue des paiements à temps est beaucoup moins coûteux pour une banque que d'acquérir un nouveau client ou de risquer un défaut de paiement. Si vous avez un historique de paiements à temps, un simple appel au service client peut faire baisser votre taux d'intérêt de 3 % à 7 % — ou vous obtenir un taux de difficulté temporaire aussi bas que 0 % à 9 %.
Voici la stratégie exacte étape par étape pour préparer l'appel, ainsi que des scripts mot pour mot que vous pouvez lire directement sur votre écran.
Ce qu'il faut préparer avant d'appeler
Avant
de composer le numéro du service client au dos de votre carte,
rassemblez vos arguments :
- Vérifiez votre historique de paiements à temps : Sachez depuis combien de temps vous êtes client et confirmez que vous n'avez manqué aucun paiement au cours des 12 derniers mois ou plus.
- Connaissez votre score de crédit actuel : Un score qui s'est amélioré depuis l'ouverture du compte est un argument de poids.
- Recherchez les offres des concurrents : Trouvez 1 ou 2 offres de cartes de transfert de solde actuellement disponibles en ligne (par exemple, un concurrent proposant un APR de 0 % pendant 18 mois ou une carte à taux fixe de 15 %).
Option A : Le Script du "Client Fidèle" (Pour un bon état de compte)
Utilisez ce script si vous avez effectué des paiements constants à temps et que vous avez un crédit correct :
| Script de remplacement : "Bonjour, je suis un client fidèle depuis X années et j'ai remarqué que les offres de la concurrence pour des cartes similaires sont nettement inférieures. J'appelle pour voir si vous pouvez m'offrir un taux APR plus bas pour que je reste client." |
S'ils disent non ou proposent une petite baisse (par exemple, 1 %) :
| Script de remplacement : "Je comprends, mais je souhaite vraiment éviter de transférer mon solde. Y a-t-il un représentant de niveau supérieur ou un programme de difficulté dont je pourrais discuter pour obtenir un meilleur taux ?" |
Option B : Le Script de "Difficulté Temporaire / Réduction de Taux"
Utilisez ce script si vous traversez des difficultés de trésorerie, une transition professionnelle ou des frais médicaux élevés, et que vous avez besoin d'une réduction temporaire pour suivre vos paiements :
| Script de remplacement : Je traverse actuellement des difficultés financières dues à [Raison] et je m'engage à rembourser ma dette, mais mon taux APR actuel end les choses très difficiles. Proposez-vous des programmes de difficulté temporaires ou des options de taux d'intérêt plus bas ?" |
Les émetteurs de cartes ont souvent des programmes de difficulté internes qui réduisent les taux APR à un seul chiffre (ou 0 %) pendant 6 à 12 mois, à condition que vous acceptiez de ne pas effectuer de nouveaux achats avec la carte pendant que vous en bénéficiez.
Que faire s'ils disent non
Si le représentant
du service client vous dit qu'il n'y a pas d'offres ou de réductions
disponibles, ne paniquez pas.
- Remerciez-les et rappelez plus tard : Les agents ont différents niveaux de formation, d'autorisation et d'outils promotionnels selon les jours. Rappeler 48 heures plus tard peut donner un résultat totalement différent avec un agent différent.
- Demandez quand les promotions sont mises à jour : Demandez : "Quand les offres promotionnelles internes sont-elles mises à jour sur mon compte ?" (De nombreuses banques actualisent l'éligibilité aux promotions le 1er du mois ou trimestriellement).
- Exécutez le Plan B : Si votre banque refuse de baisser votre taux, passez à une carte de transfert de solde à 0 % ou appliquez la méthode de l'Avalanche de Dette pour écraser cette carte à taux APR élevé en priorité.
Recalculez immédiatement votre date de remboursement
Avez-vous réussi à
faire passer votre APR de 24 % à 18 % ? Ce petit changement peut
vous faire gagner des mois, voire des années, sur votre parcours de
remboursement de dette.
👉 Enregistrez votre nouvel APR dans
votre tableau de bord Cut The Card – Mettez à jour les taux
d'intérêt de vos comptes en temps réel pour voir votre calendrier
de remboursement révisé et découvrir combien d'argent en intérêts
reste dans votre poche !
Cet article vous a plu ? Ne manquez aucune mise à jour !
