El plan de mantenimiento «post-liquidación»: qué hacer el mes posterior a alcanzar un saldo de $0
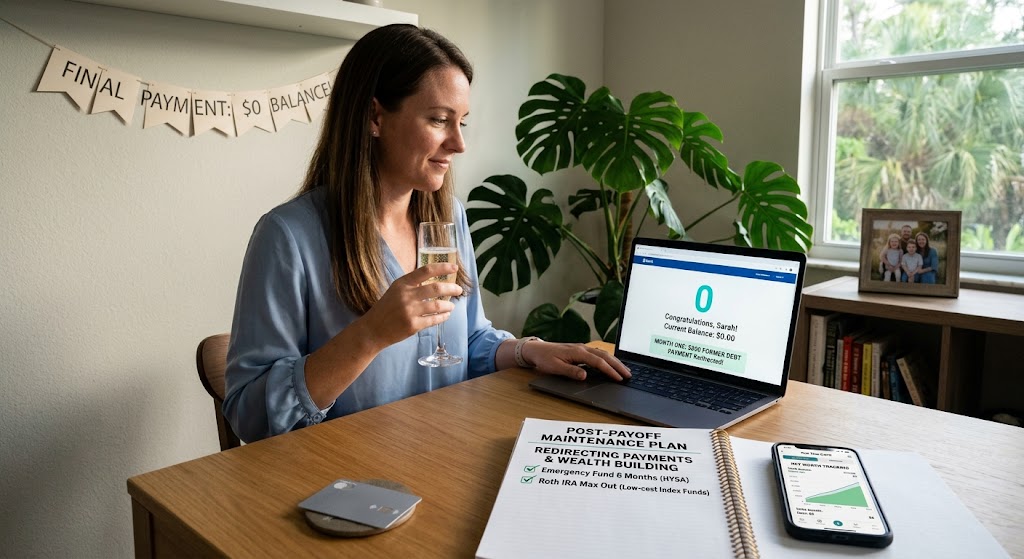
Usted inició sesión en su cuenta, envió su último pago y vio cómo el saldo de su tarjeta de crédito llegó a $0.00.
Cruzar la línea de meta libre de deudas es un logro que cambia la vida. Sin embargo, alcanzar un saldo de $0 es solo la mitad de la batalla: mantenerse en $0 durante el resto de su vida es el verdadero objetivo.
Los primeros 30 a 90 días después de quedar libre de deudas representan un período de transición crítico. Sin un plan claro para su flujo de caja liberado, la inflación del estilo de vida (lifestyle creep) puede instaurarse silenciosamente, preparando el terreno para una futura recaída en las deudas. A continuación, se presenta su plan de mantenimiento post-liquidación completo.
1. Qué hacer con las tarjetas de crédito saldadas
¿Debería cerrar sus cuentas de tarjetas de crédito liquidadas o mantenerlas abiertas?
Mantener abierta SI: La tarjeta no tiene cuota anual (anualidad) y representa una de sus cuentas de crédito más antiguas. Mantenerla abierta conserva la antigüedad de su historial crediticio y reduce su índice general de utilización de crédito, protegiendo su puntaje crediticio. Programe el pago automático de una pequeña factura de servicios públicos y configure el pago automático total para mantenerla activa.
Cerrar SI: La tarjeta cobra una cuota anual elevada o si mantener la cuenta abierta representa una tentación psicológica continua de gastar más allá de sus posibilidades. La tranquilidad siempre es más importante que una pequeña baja temporal en su puntaje crediticio.
2. Redirigir los antiguos pagos de deuda hacia la creación de riqueza
Si estaba pagando $800 al mes para la deuda de su tarjeta de crédito, alcanzar un saldo de $0 significa que se acaba de dar un aumento de $800 mensuales.
No permita que este dinero se disuelva en gastos diarios. Automatice de inmediato su antiguo pago de deuda hacia la construcción de patrimonio a largo plazo:
Fondo de emergencia completo (3 a 6 meses): Amplíe su fondo inicial de reserva de $1,000 a un fondo de emergencia líquido e integral de 3 a 6 meses en una cuenta de ahorros de alto rendimiento.
Cuentas de jubilación e inversión: Aproveche al máximo las aportaciones de su empleador en el plan 401(k), aporte a una cuenta Roth IRA o invierta en fondos indexados de bajo costo.
Fondos de reserva (sinking funds) para objetivos principales: Establezca fondos de ahorro dedicados para el mantenimiento del hogar, mejoras del vehículo, viajes u objetivos familiares.
3. Establecer límites de utilización de crédito
Para utilizar las tarjetas de crédito de forma segura como una herramienta de puntos, seguridad y reembolso en efectivo (cashback) sin volver a acumular saldo, siga la Regla del 20% de utilización:
Nunca cargue más del 20% de su límite de crédito disponible en un ciclo determinado, y configure pagos automáticos del saldo total del estado de cuenta cada mes para no volver a pagar un solo centavo en intereses.
Transición de Cut The Card al modo «Patrimonio Neto»
Su viaje no termina en la deuda $0: cambia hacia la creación de patrimonio neto.
👉 Cambie su panel de control en Cut The Card: cambie la vista de su perfil de reducción de deuda a seguimiento de activos y observe cómo crece su patrimonio neto mes a mes.
¿Te gustó este artículo? ¡No te pierdas ninguna novedad!
