Le plan d'entretien « Après remboursement » : Que faire le mois suivant le retour à un solde de 0 €
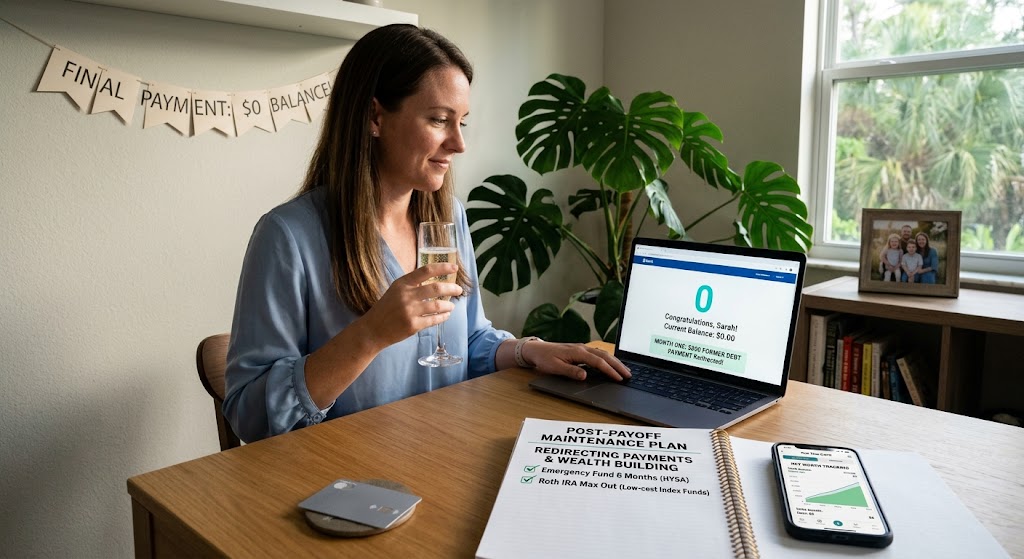
Vous vous êtes connecté à votre compte, avez effectué votre dernier versement et avez vu le solde de votre carte de crédit atteindre 0,00 €.
Franchir la ligne d'arrivée du désendettement est une étape qui change la vie. Cependant, atteindre un solde de 0 € ne représente que la moitié de la bataille : y rester pour le reste de votre vie est le véritable objectif.
Les 30 à 90 premiers jours suivant votre désendettement constituent une période de transition critique. Sans un plan clair pour votre trésorerie désormais libérée, l'augmentation du train de vie (lifestyle creep) peut s'installer silencieusement et préparer le terrain à une future rechute. Voici votre plan d'entretien complet après remboursement.
1. Que faire de vos cartes de crédit remboursées ?
Devriez-vous fermer vos comptes de cartes de crédit remboursés ou les laisser ouverts ?
Conserver OUVERT SI : La carte ne comporte pas de frais annuels et représente l'un de vos plus anciens comptes de crédit. La maintenir ouverte préserve l'ancienneté de votre historique de crédit et réduit votre taux global d'utilisation du crédit, protégeant ainsi votre score de crédit. Associez-y une petite facture récurrente en prélèvement automatique et activez le paiement intégral automatique pour la maintenir active.
FERMER SI : La carte implique des frais annuels élevés, ou si le fait de maintenir le compte ouvert représente une tentation psychologique constante de dépenser au-delà de vos moyens. La tranquillité d'esprit l'emporte toujours sur une légère baisse temporaire de votre score de crédit.
2. Rediriger vos anciens remboursements vers la création de richesse
Si vous versiez 800 € par mois pour rembourser vos dettes, atteindre un solde de 0 € signifie que vous venez de vous accorder une augmentation mensuelle de 800 €.
Ne laissez pas cet argent se dissoudre dans les dépenses du quotidien. Automatisez immédiatement le transfert de vos anciens remboursements vers la constitution d'un patrimoine à long terme :
Fonds d'urgence complet (3 à 6 mois) : Transformez votre réserve initiale de 1 000 € en un fonds d'urgence liquide et solide représentant 3 à 6 mois de dépenses sur un compte d'épargne à haut rendement.
Comptes de retraite et d'investissement : Maximisez les abondements de votre employeur dans votre plan 401(k), alimentez un compte Roth IRA ou investissez dans des fonds indiciels à bas frais.
Fonds dédiés (sinking funds) pour vos grands objectifs : Établissez des réserves d'épargne dédiées à l'entretien de la maison, aux projets automobiles, aux voyages ou aux projets familiaux.
3. Établir des garde-fous d'utilisation du crédit
Pour utiliser vos cartes de crédit en toute sécurité comme un outil de points, de sécurité et de remise en argent (cashback) sin jamais acumular de solde, appliquez la Règle des 20 % d'utilisation :
Ne dépensez jamais plus de 20 % de votre plafond de crédit disponible au cours d'un cycle donné, et configurez le paiement automatique de la totalité du solde du relevé chaque mois pour ne plus jamais payer un centime d'intérêt.
Passez votre tableau de bord Cut The Card en mode « Valeur Nette »
Votre parcours ne s'arrête pas au désendettement : il s'oriente vers la création de valeur nette.
👉 Faites évoluer votre tableau de bord Cut The Card : Basculez l'affichage de votre profil de la réduction des dettes vers le suivi des actifs et observez votre patrimoine net augmenter mois après mois !
Cet article vous a plu ? Ne manquez aucune mise à jour !
