

Préstamos de Consolidación de Deuda vs. Pago por Cuenta Propia: ¿Qué Camino es el Correcto para Usted?
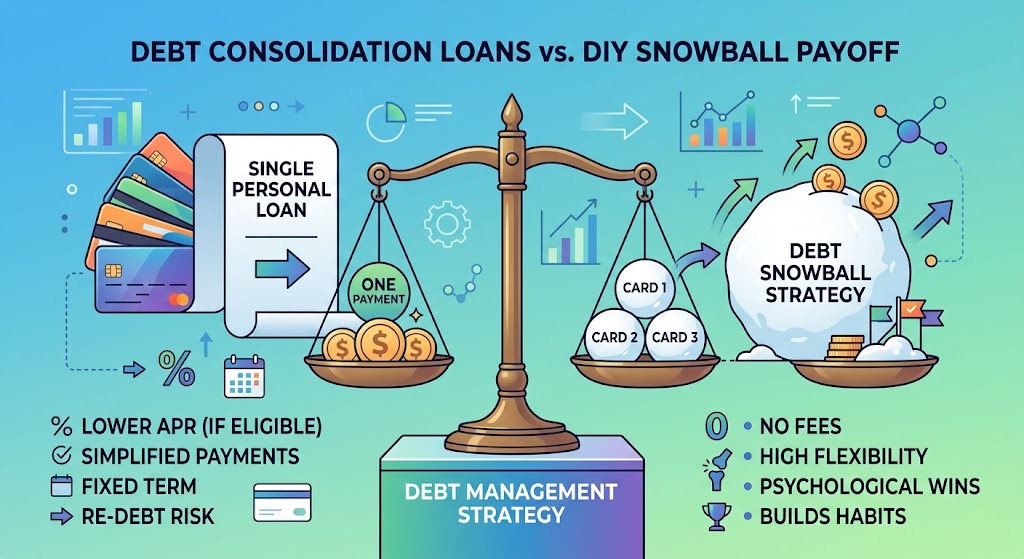
Cuando usted está lidiando con cuatro o cinco saldos de tarjetas de crédito con diferentes fechas de vencimiento, pagos mínimos y tasas de interés elevadas, combinarlos todos en un solo préstamo de consolidación de deuda suena increíblemente atractivo.
Un solo pago. Una tasa de interés fija. Una fecha de finalización fija.
Sin embargo, la consolidación de deudas no es la eliminación de deudas. Cambiar la deuda de las tarjetas de crédito a un préstamo personal cambia a quién le debe, pero no cambia lo que debe.
Aquí tiene una comparación realista entre solicitar un Préstamo de Consolidación de Deuda frente a ejecutar una Estrategia de Pago por Cuenta Propia (como la Avalancha de Deuda o la Bola de Nieve de Deuda) para que pueda decidir qué ruta se adapta a su situación.
Opción 1: Préstamos de Consolidación de Deuda
Un préstamo de consolidación de deuda es un préstamo personal no garantizado que se utiliza para liquidar múltiples saldos de tarjetas de crédito a la vez. En adelante, usted paga una única cuota mensual fija al proveedor del préstamo durante un plazo fijo (normalmente de 2 a 5 años).
Los Pros: Tasas APR potenciales más bajas (9%-14% frente al 21%-28% de las tarjetas), fecha de finalización fija y un único pago mensual simplificado.
Las Contras y Trampas Ocultas: Comisiones de apertura (1%-8%), elegibilidad estricta según la puntuación crediticia y la peligrosa "trampa del lienzo limpio" de volver a usar las tarjetas de crédito después de liquidarlas.
Opción 2: Pago Estructurado por Cuenta Propia (Avalancha o Bola de Nieve)
Una estrategia de pago por cuenta propia deja sus cuentas de crédito tal como están. Usted realiza los pagos mínimos en todas las cuentas mientras dirige cada dólar extra disponible hacia una sola tarjeta específica utilizando la Avalancha de Deuda (la tasa APR más alta primero) o la Bola de Nieve de Deuda (el saldo más pequeño primero).
- Los Pros: No se requiere calificación, cero comisiones, máxima flexibilidad presupuestaria y fomenta hábitos de presupuesto a largo plazo.
- Los Contras: Requiere autodisciplina activa en múltiples fechas de vencimiento y un interés total más alto si no se acelera agresivamente.
Resumen de la Comparación: Préstamos vs.
Pago por Cuenta Propia
| Característica | Préstamo de Consolidación de Deuda | Pago DIY (Avalancha / Bola de Nieve) |
|---|---|---|
Costo de configuración |
1% – 8% de comisiones de apertura |
$0 |
Requisito de crédito |
Bueno a excelente (680+) |
Ninguno |
Estructura de intereses |
Tasa fija durante el plazo del préstamo |
Variable (APR revolvente) |
Flexibilidad de pago |
Cuotas mensuales rígidas |
Flexible (por encima del mínimo) |
Riesgo principal |
Re-accumulating debt on empty cards |
Fatiga de pago / pérdida de impulso |
Cómo Elegir su Camino
Elija
un Préstamo de Consolidación SI: Tiene una buena puntuación
crediticia, califica para una tasa APR baja que supere
significativamente su tasa promedio ponderada de las tarjetas de
crédito, ha abordado sus hábitos de gasto y desea un calendario
mensual fijo e inalterable.
Elija una Estrategia de Pago por Cuenta Propia SI: Quiere evitar las comisiones de los préstamos, necesita flexibilidad en su presupuesto mensual, está trabajando para mejorar su puntuación crediticia o quiere utilizar la velocidad matemática de la Avalancha de Deuda para eliminar sistemáticamente las tarjetas una por una.
Compare Ambas Estrategias en Tiempo Real
¿No está seguro de si un pago de préstamo supera una estrategia de pago por cuenta propia acelerada? No lo adivine, haga las cuentas.
👉 ¡Use el Calculador de Estrategia DIY vs. Préstamo de Cut The Card! – Ingrese sus saldos actuales de tarjetas de crédito, sus tasas APR y los términos de su préstamo para comparar pagos mensuales, costos totales de intereses y fechas exactas de liquidación, uno al lado del otro.
¿Te gustó este artículo? ¡No te pierdas ninguna novedad!
