

Prêts de Consolidation de Dettes vs Stratégie de Remboursement DIY : Quel Chemin est le Bon pour Vous ?
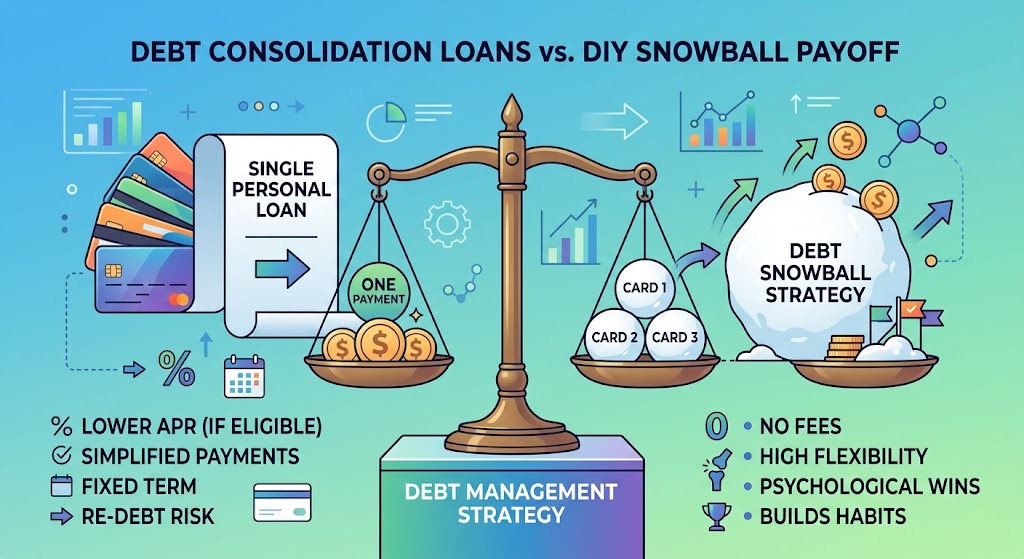
Lorsque vous jonglez avec quatre ou cinq soldes de cartes de crédit ayant des dates d'échéance, des paiements minimums et des taux d'intérêt croissants différents, tout combiner dans un seul prêt de consolidation de dettes semble incroyablement attrayant.
Un seul paiement. Un taux d'intérêt fixe. Une date de fin fixe.
Cependant, la consolidation de dettes n'est pas l'élimination de la dette. Déplacer la dette des cartes de crédit vers un prêt personnel change la personne à qui vous devez de l'argent, mais ne change pas le montant que vous devez.
Voici une comparaison réaliste entre la souscription d'un Prêt de Consolidation de Dettes et l'exécution d'une Stratégie de Remboursement DIY (comme la Méthode Avalanche ou la Méthode Boule de Neige) afin que vous puissiez décider quelle voie convient à votre situation.
Option 1 : Prêts de Consolidation de Dettes
Un prêt de consolidation de dettes est un prêt personnel non garanti utilisé pour rembourser plusieurs soldes de cartes de crédit à la fois. À l'avenir, vous paierez une seule mensualité fixe au prêteur sur une durée déterminée (généralement de 2 à 5 ans).
- Les Avantages : Des taux APR potentiellement plus bas (9 %–14 % contre 21 %–28 % pour les cartes), une date de fin fixe et un paiement mensuel unique simplifié.
- Les Inconvénients et Pièges Cachés : Frais de dossier (1 %–8 %), éligibilité stricte basée sur la cote de crédit, et le dangereux "piège de la page blanche" qui consiste à réutiliser les cartes de crédit après les avoir remboursées.
Option 2 : Remboursement DIY Structuré (Avalanche ou Boule de Neige)
Une stratégie de remboursement DIY laisse vos comptes de crédit tels quels. Vous effectuez les paiements minimums sur tous les comptes tout en dirigeant chaque euro supplémentaire vers une seule carte cible en utilisant soit la Méthode Avalanche (le taux APR le plus élevé en premier), soit la Méthode Boule de Neige (le plus petit solde en premier).
- Les Avantages : Aucune qualification requise, zéro frais, flexibilité budgétaire maximale et développement d'habitudes budgétaires à long terme.
- Les Inconvénients : Nécessite une autodiscipline active sur plusieurs dates d'échéance et des intérêts totaux plus élevés si elle n'est pas accélérée de manière agressive.
Résumé de la Comparaison : Prêts vs
Remboursement DIY
| Caractéristique | Prêt de Consolidation de Dettes | DIY Payoff (Avalanche / Snowball) |
|---|---|---|
Frais de mise en place |
1 % – 8 % de frais de dossier |
0 € |
Exigence de crédit |
Bon à excellent (680+) |
Aucun |
Structure d'intérêt |
Taux fixe pour la durée du prêt |
Variable (TAEG révisable) |
Flexibilité de paiement |
Mensualités rigides |
Flexible (au-dessus du minimum) |
Risque principal |
Réaccumulation de dettes sur des cartes vides |
Fatigue de remboursement / perte de momentum |
Comment Choisir votre Voie
Choisissez
un Prêt de Consolidation SI : Vous avez une bonne cote de crédit,
vous êtes éligible à un taux APR bas qui est nettement inférieur
à votre taux moyen pondéré de cartes de crédit, vous avez corrigé
vos habitudes de dépense et vous souhaitez un calendrier mensuel
fixe et immuable.
Choisissez une Stratégie de Remboursement DIY SI : Vous voulez éviter les frais de prêt, avez besoin de flexibilité dans votre budget mensuel, travaillez à améliorer votre cote de crédit ou souhaitez utiliser la rapidité mathématique de la Méthode Avalanche pour éliminer systématiquement les cartes une par une.
Comparez les deux stratégies en temps réel
Vous ne savez pas si un paiement de prêt est préférable à une stratégie DIY accélérée ? Ne devinez pas, faites le calcul.
👉 Utilisez le calculateur Stratégie DIY vs Prêt de Cut The Card – Saisissez vos soldes de cartes de crédit actuels, vos taux APR et les modalités de votre prêt potentiel pour comparer les paiements mensuels, les coûts d'intérêts totaux et les dates de remboursement exactes côte à côte !
Cet article vous a plu ? Ne manquez aucune mise à jour !
