

El Truco del Interés Diario: Por Qué Hacer Pagos Quincenales Reduce Fuertemente el Interés de las Tarjetas de Crédito
Cuando observa el estado de cuenta de su tarjeta de crédito, ve una sola cifra de APR (Tasa Efectiva Anual), por ejemplo, 24% o 28%. También ve una sola fecha de vencimiento mensual. Debido a este diseño, casi todo el mundo paga su tarjeta de crédito una vez al mes.
Lo que la mayoría de los titulares de tarjetas no se dan cuenta es que los emisores no calculan el interés una vez al mes. Calculan el interés todos los días según su Saldo Diario Promedio.
Al realizar un simple ajuste estructural —cambiar de un pago mensual a pagos quincenales— puede convertir el cálculo del interés compuesto diario del banco en su ventaja competitiva.
La Matemática Detrás del Truco: Saldo Diario Promedio
Para entender por qué los pagos quincenales funcionan tan bien, debe mirar bajo el capó y ver cómo se calcula el interés diario.
Primero, el banco de su tarjeta de crédito toma su APR anual y lo divide entre 365 días para obtener su Tasa Periódica Diaria (DPR):
Fórmula:
Tasa
Periódica Diaria (DPR) = APR Anual / 365 Días |
|---|
Cada noche a la medianoche, el banco multiplica esa Tasa Periódica Diaria por el saldo de capital exacto de su cuenta ese día. Al final del ciclo de facturación, los 30 cargos de interés diario se suman y se agregan a su factura.
Mensual vs. Quincenal: Una Comparación Lado a Lado
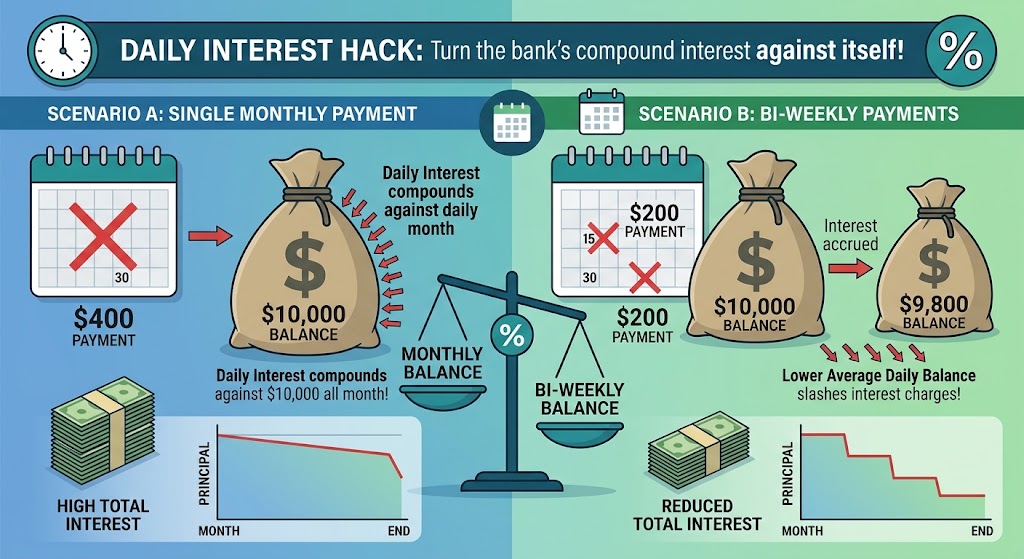
Imagine que tiene un saldo de $10,000 a un APR del 24% y su presupuesto objetivo permite un pago mensual de $400.
Escenario
A: Realizar Un Solo Pago Mensual de $400
Si
espera hasta el día 30 del ciclo de facturación para realizar su
pago de $400, el saldo de su cuenta se mantiene en $10,000 durante 29
días completos. Cada noche se cobran intereses sobre el saldo total
de $10,000. Solo en el día 30 su saldo finalmente baja a $9,600.
Escenario
B: Realizar Dos Pagos Quincenales de $200
Ahora
suponga que divide exactamente esos mismos $400 en dos pagos de $200
realizados cada dos semanas:
Días 1 al 14: Su saldo se mantiene en $10,000, acumulando interés diario.
Día 15: Se registra su primer pago de $200. Su saldo baja a $9,800.
Días 15 al 30: Durante toda la segunda mitad del mes, el interés diario se calcula sobre $9,800 en lugar de $10,000.
Debido a que su Saldo Diario Promedio a lo largo del mes fue significativamente menor, el banco le cobró menos intereses durante el ciclo. Una mayor parte de su segundo pago fue directamente al capital en lugar de a los intereses.
La Ventaja del Bono de 26 Pagos
Existe un segundo poder oculto en los pagos quincenales: la alineación con el calendario.
Cuando paga mensualmente, realiza 12 pagos al año. Cuando paga quincenalmente (cada dos semanas), hay 52 semanas en un año, lo que equivale a 26 medios pagos quincenales, o el equivalente a 13 pagos mensuales completos cada año.
Ese pago mensual completo adicional ocurre automáticamente sin sentirse como un gran sacrificio presupuestario porque se alinea directamente con los ciclos de pago quincenales estándar.
Cómo Automatizar el Truco del Interés Diario
1. Calcule su Objetivo Quincenal: Tome su pago mensual objetivo total y divídalo entre 2.
2. Alinee los Pagos con sus Días de Pago: Configure pagos de facturas automáticos en su cuenta bancaria para que se ejecuten el día hábil posterior a cada depósito de su sueldo.
3. Verifique el Acredito Directo: Confirme con el emisor de su tarjeta que los múltiples pagos por ciclo de facturación se acrediten de inmediato a su saldo de capital sin penalización.
Pruebe Frecuencias de Pago Personalizadas en Cut The Card
¿Quiere ver exactamente cuánto dinero y tiempo ahorrará al cambiar de pagos mensuales a quincenales?
👉 Pruebe Frecuencias de Pago Personalizadas en el Panel de Cut The Card – ¡Ingrese los saldos de sus tarjetas y alterne entre los modelos de pago mensual y quincenal para ver sus ahorros de intereses revisados y la fecha de pago acelerada en tiempo real!
¿Te gustó este artículo? ¡No te pierdas ninguna novedad!
