

L'Astuce de l'Intérêt Quotidien : Pourquoi Effectuer des Paiements Bihebdomadaires Réduit Fortement les Intérêts de Carte de Crédit
Lorsque vous consultez votre relevé de carte de crédit, vous voyez un chiffre TAEG unique (Taux Annuel Effectif Global), par exemple 24 % ou 28 %. Vous voyez également une seule date d'échéance mensuelle. En raison de cette présentation, presque tout le monde paie sa facture de carte de crédit une fois par mois.
Ce que la plupart des détenteurs de cartes ne réalisent pas, c'est que les émetteurs de cartes de crédit ne calculent pas les intérêts une fois par mois. Ils calculent les intérêts chaque jour sur la base de votre solde quotidien moyen.
En apportant une simple modification structurelle — en passant d'un paiement mensuel unique à des paiements bihebdomadaires — vous pouvez transformer le calcul des intérêts composés quotidiens de la banque en un avantage concurrentiel pour vous.
La Mathématique Derrière l'Astuce : Le Solde Quotidien Moyen
Pour comprendre pourquoi les paiements bihebdomadaires fonctionnent si bien, il faut regarder sous le capot pour voir comment l'intérêt quotidien est calculé.
Tout d'abord, la banque de votre carte de crédit prend votre TAEG annuel et le divise par 365 jours pour obtenir votre Taux Périodique Quotidien (TPQ) :
| Formule : Taux Périodique Quotidien (TPQ) = TAEG Annuel / 365 Jours Exemple : 24 % TAEG / 365 = 0,0657 % par jour |
|---|
Chaque soir à minuit, la banque multiplie ce taux périodique quotidien par le solde exact du capital de votre compte ce jour-là. À la fin du cycle de facturation, les 30 frais d'intérêts quotidiens sont additionnés et ajoutés à votre facture.
Mensuel vs Bihebdomadaire : Une Comparaison Côte à Côte
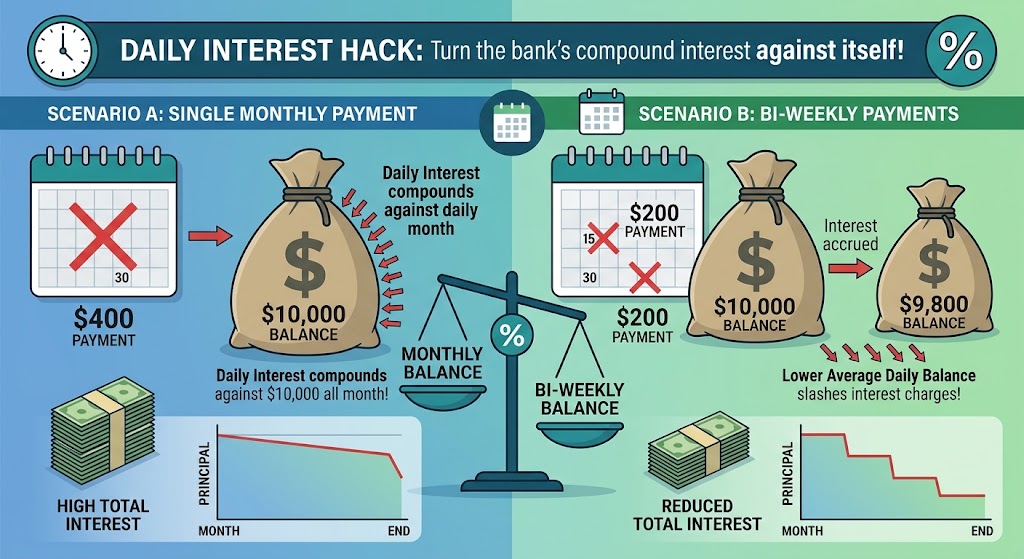
Imaginez que vous ayez un solde de 10 000 € avec un TAEG de 24 %, et que votre budget cible permette un paiement mensuel de 400 €.
Scénario
A : Effectuer Un Seul Paiement Mensuel de 400 €
Si
vous attendez le 30e jour du cycle de facturation pour effectuer
votre paiement de 400 €, le solde de votre compte reste à 10 000 €
pendant 29 jours complets. Chaque nuit, des intérêts sont facturés
sur la totalité des 10 000 €. Ce n'est qu'au 30e jour que votre
solde passe enfin à 9 600 €.
Scénario
B : Effectuer Deux Paiements Bihebdomadaires de 200 €
Supposons
maintenant que vous divisiez ces mêmes 400 € en deux paiements de
200 € effectués toutes les deux semaines :
Du 1er au 14e jour : Votre solde reste à 10 000 €, accumulant des intérêts quotidiens.
15e jour : Votre premier paiement de 200 € est comptabilisé. Votre solde descend à 9 800 €.
Du 15e au 30e jour : Pendant toute la seconde moitié du mois, l'intérêt quotidien est calculé sur 9 800 € au lieu de 10 000 €.
Parce que votre solde quotidien moyen sur l'ensemble du mois était nettement inférieur, la banque vous a facturé moins d'intérêts pour le cycle. Une plus grande partie de votre second paiement est allée directement au capital plutôt qu'aux intérêts.
L'Avantage Bonus des 26 Paiements
Les paiements bihebdomadaires possèdent un second pouvoir caché : l'alignement sur le calendrier.
Lorsque vous payez mensuellement, vous effectuez 12 paiements par an. Lorsque vous payez toutes les deux semaines (bihebdomadaire), il y a 52 semaines dans une année, ce qui équivaut à 26 demi-paiements quinzainiers — soit l'équivalent de 13 paiements mensuels complets par an.
Ce paiement mensuel complet supplémentaire s'effectue automatiquement sans être ressenti comme un sacrifice budgétaire majeur, car il s'aligne directement sur les cycles de paie quinzainiers standards.
Comment Automatiser l'Astuce de l'Intérêt Quotidien
1. Calculez Votre Cible Bihebdomadaire : Prenez votre paiement mensuel cible total et divisez-le par 2.
2. Alignez les Paiements sur Vos Jours de Paie : Configurez des paiements automatiques en ligne dans votre compte bancaire pour qu'ils s'exécutent le jour ouvrable suivant la réception de chaque chèque de paie.
3. Vérifiez la Comptabilisation Directe : Confirmez auprès de votre émetteur de carte que les paiements multiples par cycle de facturation sont immédiatement crédités sur votre capital sans pénalité.
Testez des Fréquences de Paiement Personnalisées sur Cut The Card
Vous voulez voir exactement combien d'argent et de temps vous économiserez en passant de paiements mensuels à des paiements bihebdomadaires ?
👉 Testez des Fréquences de Paiement Personnalisées dans le Tableau de Bord Cut The Card – Saisissez les soldes de vos cartes et basculez entre les modèles mensuel et bihebdomadaire pour visualiser vos économies d'intérêts ajustées et votre date de remboursement accélérée en temps réel !
Cet article vous a plu ? Ne manquez aucune mise à jour !
