

Sådan får du overblik over og samler dine Køb nu, betal senere-betalinger
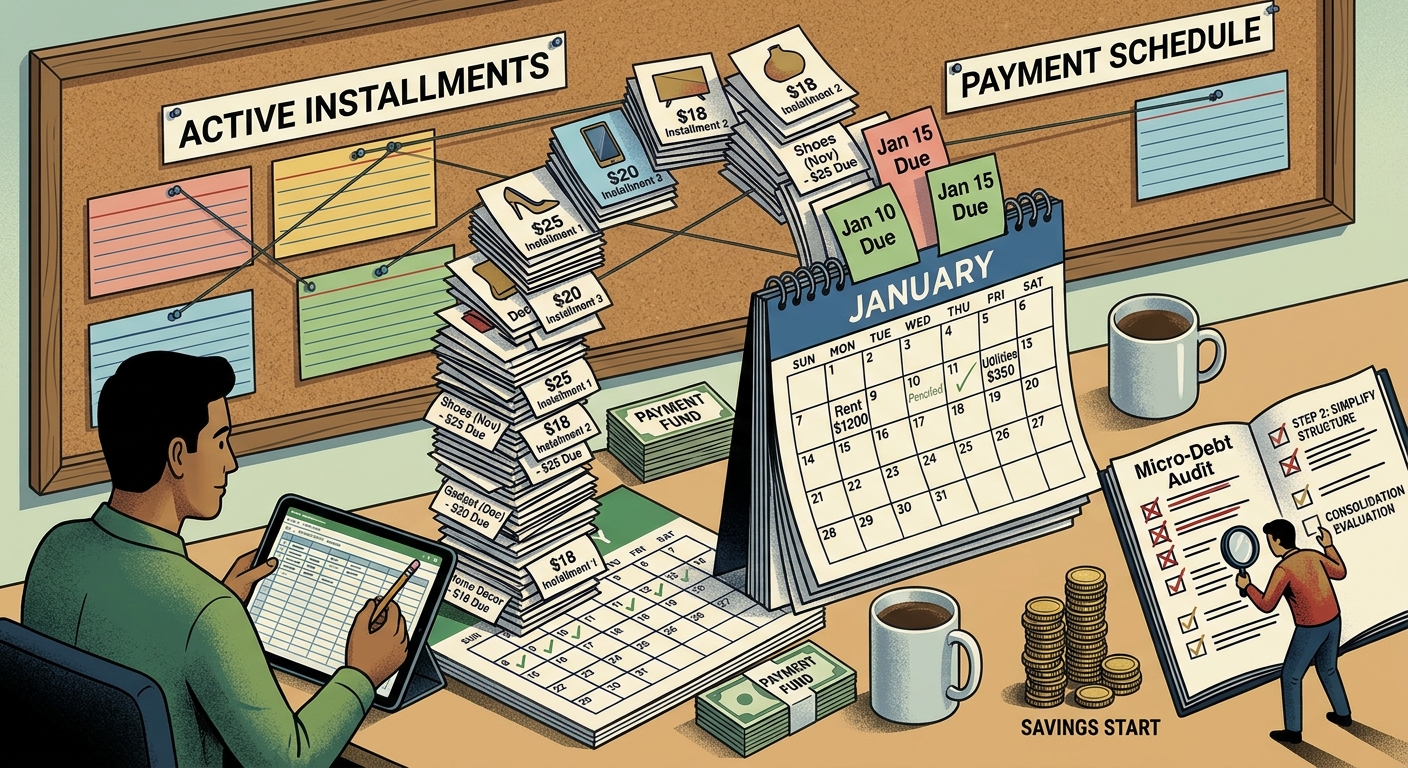
Den moderne shoppingoplevelse er blevet designet til at gøre det så nemt som muligt at handle. Tidligere var et køb en enkelt begivenhed: Du betalte for en vare, og handlen var afsluttet. I dag kan købet derimod være begyndelsen på en lang række mindre betalinger. Med et enkelt tryk bliver købet opdelt i afdrag, som virker overkommelige og nemme at håndtere på købstidspunktet.
Men denne bekvemmelighed har en bagside: Det bliver sværere at bevare overblikket over sin økonomi. Når dine betalinger er fordelt på flere forskellige apps, hver med sin egen betalingsplan og sit eget notifikationssystem, bliver det vanskeligere at se det samlede billede. Du administrerer ikke længere kun et budget; du skal også holde styr på en lang række små økonomiske forpligtelser. Det kan beskrives som en form for fragmenteringståge – en situation, hvor du ved, at du bruger penge, men ikke nødvendigvis forstår den samlede økonomiske belastning, du har påtaget dig.
Efterhånden som disse små afdrag hober sig op, kan de lægge et stigende pres på din pengestrøm. Det, der begyndte som en række betalinger på 20 kr., kan hurtigt udvikle sig til en betydelig belastning af din bankkonto, hvor pengene trækkes på forskellige og til tider uforudsigelige tidspunkter. Hvis du vil genvinde kontrollen, skal du gå fra blot at holde øje med de enkelte betalinger til aktivt at organisere og administrere alle dine forpligtelser.
To trin til at genvinde overblikket: Gennemgå og organisér
For at fjerne forvirringen har du brug for et system, der skaber struktur i dine økonomiske forpligtelser. Det kræver to forskellige trin: en komplet oversigt og en vurdering af, hvordan dine betalinger kan gøres enklere.
Fase 1: Den komplette oversigt
Du kan ikke effektivt styre det, du ikke har målt. Begynd med at gennemgå alle de Køb nu, betal senere-tjenester, du bruger i øjeblikket, eller hvor du stadig skylder penge.
- Opret en samlet liste: Saml alle oplysninger i ét dokument, et regneark eller en notesbog. Stol ikke på, at du kan huske at kontrollere hver enkelt app. Det gør det lettere at overse betalinger og vigtige detaljer.
- Registrér de vigtigste oplysninger: For hver aktiv afdragsordning skal du notere fire ting: udbyderen (for eksempel Klarna, Affirm eller Afterpay), den resterende saldo, beløbet på den næste betaling og den præcise betalingsdato.
- Beregn dine månedlige forpligtelser: Når listen er færdig, skal du lægge alle de betalinger sammen, der er planlagt for hver måned. Det giver dig et langt tydeligere billede af, hvor stor en del af din indkomst der allerede er bundet, før du tager højde for dine øvrige udgifter.
Fase 2: Gør tilbagebetalingen enklere
Når du har overblik over dine forpligtelser, er næste skridt at overveje, hvordan de kan blive lettere at administrere. Det øger risikoen for glemte betalinger og unødvendig stress, hvis du skal holde styr på tyve forskellige betalingsdatoer. Målet er at skabe større forudsigelighed og mindre kompleksitet.
- Find årsagerne til problemerne: Gennemgå din samlede liste, og identificér, hvad der gør betalingsplanen vanskelig at håndtere. Er det hyppigheden af betalingerne, antallet af forskellige apps eller sammenfaldende betalingsdatoer?
- Overvej en samling af gælden grundigt: I nogle situationer kan et privatlån være værd at undersøge, hvis det kan erstatte flere BNPL-saldi med én struktureret tilbagebetaling. Sammenlign dog renter, gebyrer, lånevilkår og de samlede omkostninger, før du træffer en beslutning. Et nyt lån er ikke automatisk billigere eller bedre end dine nuværende aftaler.
- Genskab forudsigeligheden: Uanset om du beholder dine eksisterende afdragsordninger eller vælger en anden løsning, bør du sigte efter en betalingsplan, du kan forstå og håndtere. Når du ved præcis, hvor meget der trækkes fra din konto og hvornår, bliver det lettere at planlægge, spare op og arbejde hen imod dine økonomiske mål.
Opsummering
Køb nu, betal senere har gjort det mere bekvemt at handle, men også gjort privatøkonomien mere kompliceret. Det er forståeligt at føle sig overvældet af mange små betalinger, når forpligtelserne er fordelt på forskellige udbydere og betalingsplaner.
Ved at lave en grundig oversigt gør du de mindre synlige forpligtelser tydelige. Ved at undersøge dine muligheder for tilbagebetaling kan du arbejde hen imod en mere struktureret og overskuelig økonomi.
Husk, at overblik er grundlaget for kontrol. Når du kender det fulde omfang af dine forpligtelser, kan du træffe bedre beslutninger om, hvordan du håndterer dem.
Ansvarsfraskrivelse: Denne artikel er udelukkende til undervisningsformål og udgør ikke professionel finansiel, juridisk eller skattemæssig rådgivning. Kontakt en kvalificeret fagperson vedrørende din konkrete økonomiske situation.
Tag det første skridt mod et bedre økonomisk overblik. Hvis kreditkortgæld også er en del af din økonomi, kan du udforske CutTheCards gratis værktøjer til tilbagebetalingsplanlægning for at sammenligne strategier og forstå dine muligheder bedre.
Kunne du lide dette indlæg? Gå ikke glip af nye opdateringer!
