

Cómo organizar y consolidar tus pagos de Compra Ahora, Paga Después
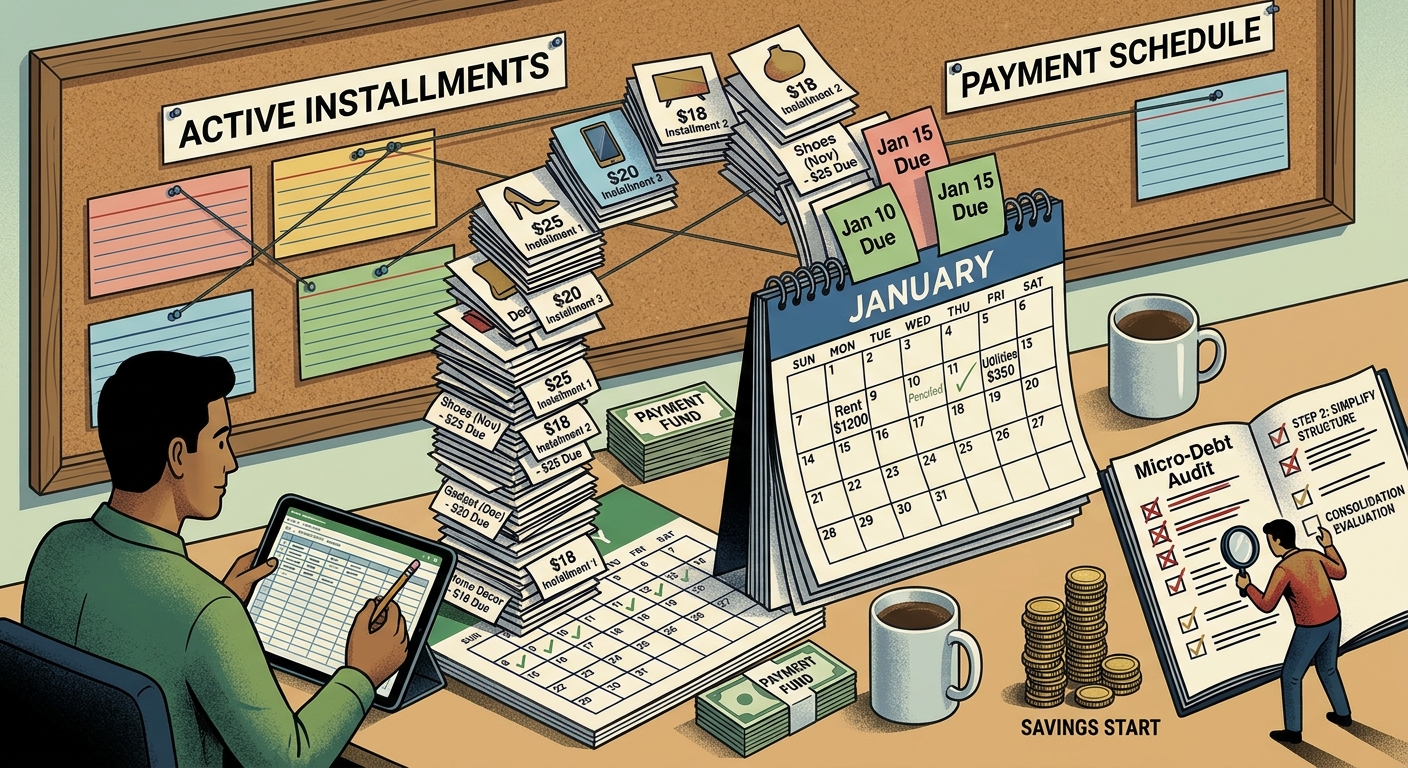
La experiencia de compra moderna está diseñada para que comprar sea lo más sencillo posible. Antes, una compra era un solo acontecimiento: entregabas dinero a cambio de un producto y la transacción terminaba. Hoy, sin embargo, esa transacción puede ser el comienzo de una larga serie de pequeños pagos. Con un solo clic, una compra se divide en cuotas que parecen fáciles de manejar en el momento de pagar.
Pero esta comodidad tiene una desventaja: reduce la visibilidad de tus finanzas. Cuando tus pagos están repartidos entre varias aplicaciones, cada una con su propio calendario de vencimientos y sistema de notificaciones, resulta más difícil ver el panorama completo. Ya no se trata solamente de administrar un presupuesto, sino de controlar numerosas obligaciones financieras pequeñas. Esto es lo que podemos llamar la «niebla de la fragmentación»: sabes que estás gastando dinero, pero quizá no comprendes completamente cuánto te has comprometido a pagar.
A medida que estas cuotas se acumulan, pueden ejercer una presión cada vez mayor sobre tu flujo de efectivo. Lo que comenzó como una serie de pagos de 20 € puede convertirse rápidamente en una salida considerable de dinero de tu cuenta bancaria, con cargos en diferentes fechas y, en ocasiones, difíciles de anticipar. Para recuperar el control, necesitas pasar de simplemente observar los pagos individuales a organizar y administrar activamente todas tus obligaciones.
El plan de recuperación en dos pasos: revisar y organizar
Para eliminar la confusión, necesitas un sistema que aporte estructura a tus compromisos financieros. Esto requiere dos pasos: elaborar un inventario completo y evaluar cómo simplificar tus pagos.
Fase 1: El inventario completo
No puedes administrar eficazmente aquello que no has medido. Comienza revisando todos los servicios de Compra Ahora, Paga Después que utilizas actualmente o en los que todavía tienes dinero pendiente.
- Crea una lista maestra: Reúne toda la información en un documento, una hoja de cálculo o un cuaderno. No dependas de consultar cada aplicación por separado cuando necesites información. Eso facilita que se pasen por alto pagos y detalles importantes.
- Registra los datos esenciales: Para cada plan de cuotas activo, anota cuatro datos: el proveedor (como Klarna, Affirm o Afterpay), el saldo pendiente, el importe del próximo pago y su fecha exacta de vencimiento.
- Calcula tu compromiso mensual: Cuando hayas terminado la lista, suma todos los pagos programados para cada mes. Así tendrás una visión mucho más clara de cuánto de tus ingresos ya está comprometido antes de considerar los demás gastos.
Fase 2: Simplificar la estructura de pagos
Una vez que conozcas tus obligaciones, el siguiente paso es considerar cómo hacer que sean más fáciles de administrar. Llevar el control de veinte fechas de pago diferentes aumenta el riesgo de olvidar algún vencimiento y genera estrés innecesario. El objetivo es mejorar la previsibilidad y reducir la complejidad.
- Identifica las principales dificultades: Revisa tu lista maestra y determina qué hace que tu calendario de pagos sea difícil de administrar. ¿Es la frecuencia de los pagos, la cantidad de aplicaciones diferentes o la coincidencia de varias fechas de vencimiento?
- Evalúa cuidadosamente la consolidación: En determinadas circunstancias, un préstamo personal podría merecer consideración si permite sustituir varios saldos BNPL por un único pago estructurado. Sin embargo, compara los tipos de interés, las comisiones, las condiciones del préstamo y el coste total antes de tomar una decisión. Un préstamo nuevo no es automáticamente más barato ni mejor que los acuerdos existentes.
- Recupera la previsibilidad: Tanto si mantienes tus planes de cuotas actuales como si eliges otra forma de pago, busca un calendario que puedas comprender y administrar. Saber exactamente cuánto dinero saldrá de tu cuenta y cuándo facilita la planificación, el ahorro y el avance hacia tus objetivos financieros.
Resumen
La era de Compra Ahora, Paga Después ha hecho que comprar sea más cómodo, pero también ha complicado la administración del dinero. Sentirse abrumado por numerosos pagos pequeños es una reacción comprensible ante una situación en la que las obligaciones están repartidas entre diferentes proveedores y calendarios.
Al elaborar un inventario detallado, haces visibles esas obligaciones que antes podían pasar desapercibidas. Al evaluar tus opciones de pago, puedes avanzar hacia una situación financiera más organizada y manejable.
Recuerda que la claridad es la base del control. Cuando comprendes el alcance total de tus compromisos, puedes tomar decisiones más informadas sobre cómo administrarlos.
Aviso: Este artículo se ofrece únicamente con fines educativos y no constituye asesoramiento financiero, legal ni fiscal profesional. Consulta con un profesional cualificado sobre tu situación financiera particular.
Da el primer paso hacia una mayor claridad financiera. Si también tienes deudas de tarjetas de crédito, explora las herramientas gratuitas de planificación de pagos de CutTheCard para comparar estrategias y comprender mejor tus opciones.
¿Te gustó este artículo? ¡No te pierdas ninguna novedad!
