

Slik kartlegger og samler du betalingene dine med Kjøp nå, betal senere
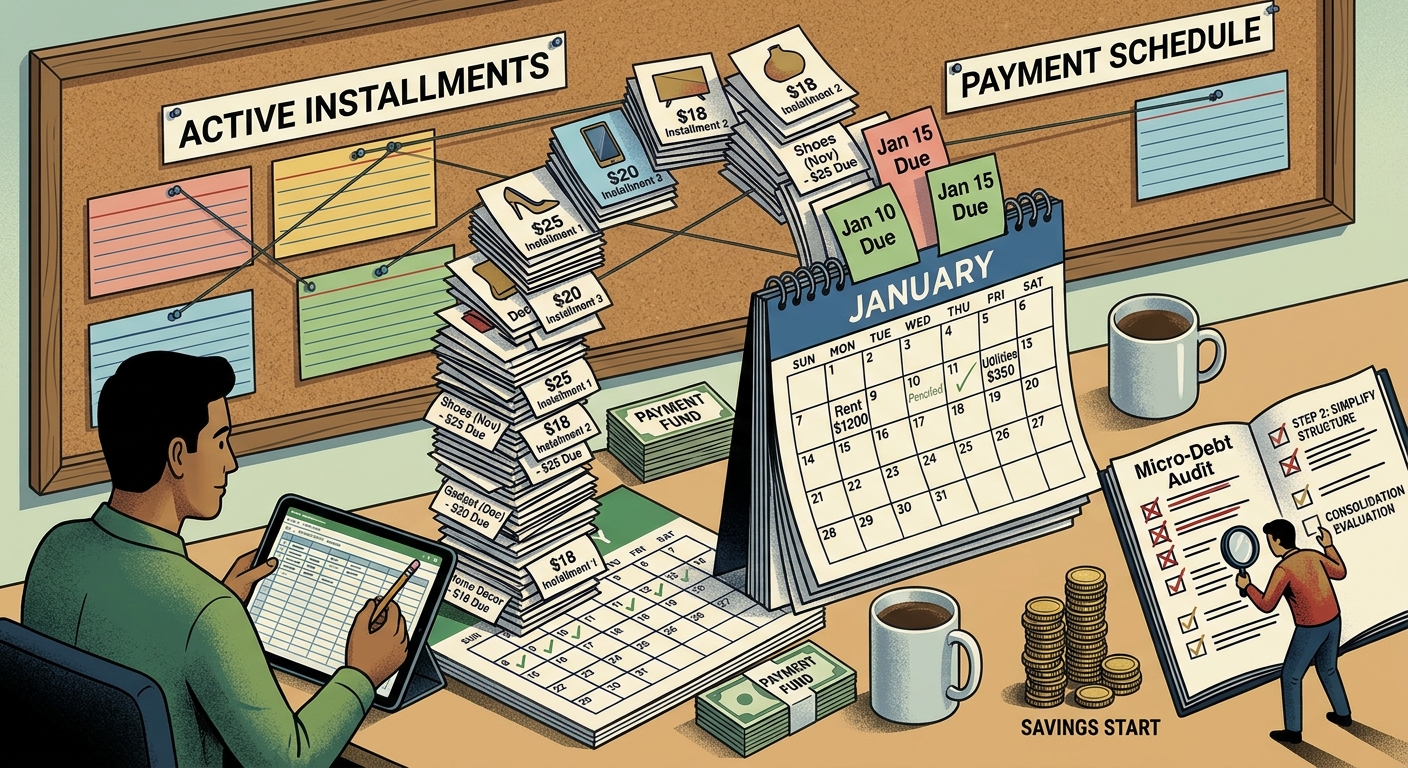
Den moderne handleopplevelsen er utviklet for å gjøre kjøp så enkle som mulig. Tidligere var et kjøp en enkeltstående hendelse: Du betalte for en vare, og transaksjonen var fullført. I dag kan kjøpet derimot være starten på en lang rekke mindre betalinger. Med ett enkelt trykk deles kjøpet opp i avdrag som virker overkommelige og enkle å håndtere i kjøpsøyeblikket.
Men denne bekvemmeligheten har en ulempe: Det blir vanskeligere å få oversikt over egen økonomi. Når betalingene er fordelt på flere apper, hver med sin egen nedbetalingsplan og sitt eget varslingssystem, blir det vanskeligere å se helheten. Du administrerer ikke lenger bare et budsjett; du må også holde oversikt over en rekke små økonomiske forpliktelser. Dette kan beskrives som en form for fragmenteringståke – en situasjon der du vet at du bruker penger, men ikke nødvendigvis forstår hvor stor den samlede belastningen faktisk er.
Etter hvert som disse små avdragene hoper seg opp, kan de legge et stadig større press på kontantstrømmen din. Det som begynte som en rekke betalinger på 20 kroner, kan raskt utvikle seg til betydelige trekk fra bankkontoen, med betalinger på ulike og noen ganger uforutsigbare tidspunkter. For å få kontrollen tilbake må du gå fra bare å følge med på enkeltbetalinger til å organisere og administrere alle forpliktelsene dine på en mer systematisk måte.
En plan i to trinn: Kartlegg og organiser
For å rydde opp i forvirringen trenger du et system som gir struktur til de økonomiske forpliktelsene dine. Dette innebærer to tydelige trinn: en fullstendig oversikt og en vurdering av hvordan nedbetalingen kan gjøres enklere.
Fase 1: Den fullstendige oversikten
Du kan ikke håndtere forpliktelsene dine effektivt hvis du ikke først har kartlagt dem. Begynn med å gå gjennom alle Kjøp nå, betal senere-tjenester du bruker i dag, eller der du fortsatt har utestående beløp.
- Lag en samlet liste: Samle all informasjon i ett dokument, et regneark eller en notatbok. Ikke stol på at du husker å sjekke hver enkelt app når du trenger informasjon. Da er det lettere å overse betalinger og viktige detaljer.
- Registrer de viktigste opplysningene: For hver aktive avdragsordning bør du notere fire ting: leverandøren (for eksempel Klarna, Affirm eller Afterpay), gjenværende saldo, beløpet for neste betaling og den nøyaktige forfallsdatoen.
- Beregn de månedlige forpliktelsene: Når listen er ferdig, legger du sammen alle betalingene som er planlagt for hver måned. Da får du et langt tydeligere bilde av hvor mye av inntekten din som allerede er bundet opp før du tar hensyn til andre utgifter.
Fase 2: Gjør nedbetalingen enklere
Når du har oversikt over forpliktelsene dine, er neste steg å vurdere hvordan de kan bli enklere å håndtere. Det å holde styr på tjue forskjellige betalingsdatoer øker risikoen for glemte betalinger og unødvendig stress. Målet er å skape større forutsigbarhet og redusere kompleksiteten.
- Finn ut hva som skaper utfordringer: Gå gjennom den samlede listen og identifiser hva som gjør betalingsplanen vanskelig å håndtere. Er det hvor ofte betalingene trekkes, antallet ulike apper eller at flere forfallsdatoer faller sammen?
- Vurder samling av gjelden nøye: I enkelte situasjoner kan et personlig lån være verdt å vurdere dersom det kan erstatte flere BNPL-saldoer med én strukturert nedbetaling. Sammenlign imidlertid renter, gebyrer, lånevilkår og de totale tilbakebetalingskostnadene før du tar en beslutning. Et nytt lån er ikke automatisk billigere eller bedre enn de eksisterende avtalene dine.
- Gjenopprett forutsigbarheten: Enten du beholder de eksisterende avdragsordningene eller velger en annen løsning, bør du sikte mot en betalingsplan du forstår og kan håndtere. Når du vet nøyaktig hvor mye som trekkes fra kontoen din og når, blir det enklere å planlegge, spare og arbeide mot de økonomiske målene dine.
Oppsummering
Kjøp nå, betal senere har gjort det enklere å handle, men også gjort økonomistyringen betydelig mer komplisert. Det er forståelig å føle seg overveldet av mange små betalinger når forpliktelsene er fordelt på ulike leverandører og betalingsplaner.
Ved å lage en grundig oversikt gjør du forpliktelser som tidligere var mindre synlige, tydelige. Ved å vurdere alternativene for nedbetaling kan du arbeide mot en mer strukturert og enklere håndterbar økonomi.
Husk at oversikt er grunnlaget for kontroll. Når du kjenner det fulle omfanget av forpliktelsene dine, kan du ta bedre informerte beslutninger om hvordan du skal håndtere dem.
Ansvarsfraskrivelse: Denne artikkelen er kun ment for opplæringsformål og utgjør ikke profesjonell økonomisk, juridisk eller skattemessig rådgivning. Kontakt en kvalifisert fagperson for råd om din konkrete økonomiske situasjon.
Ta det første steget mot bedre oversikt over økonomien din. Hvis kredittkortgjeld også er en del av situasjonen din, kan du utforske CutTheCards gratis verktøy for nedbetalingsplanlegging for å sammenligne strategier og forstå mulighetene dine bedre.
Likte du denne artikkelen? Gå ikke glipp av nye oppdateringer!
