

Så inventerar och samlar du dina Köp nu, betala senare-betalningar
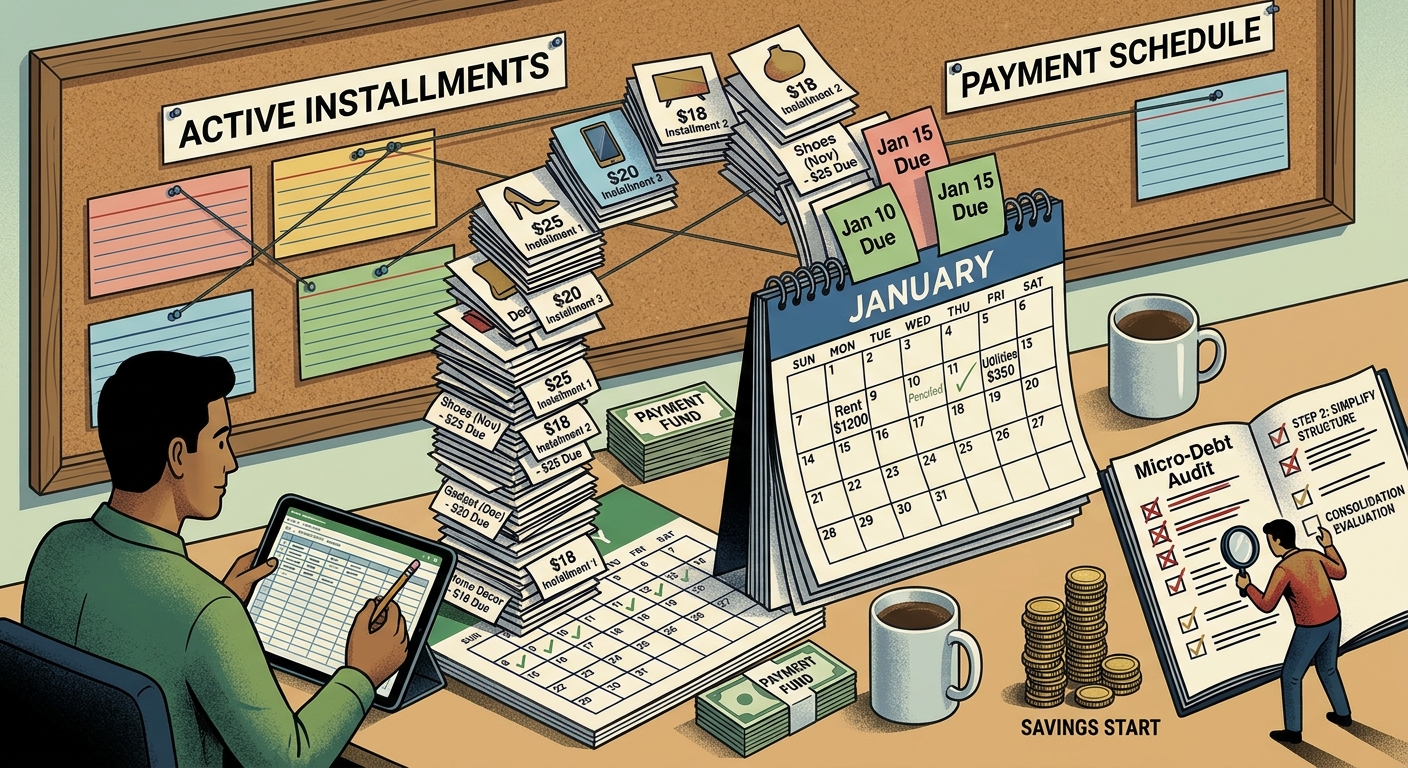
Den moderna shoppingupplevelsen har utformats för att göra det så enkelt som möjligt att handla. Förr var ett köp en enskild händelse: du betalade för en vara och transaktionen var avslutad. I dag kan köpet däremot vara början på en lång serie mindre betalningar. Med ett enda tryck delas köpet upp i delbetalningar som känns överkomliga och enkla att hantera vid köptillfället.
Men den här bekvämligheten har en nackdel: det blir svårare att få en tydlig bild av sin ekonomi. När betalningarna är utspridda över flera appar, var och en med sitt eget betalningsschema och sina egna aviseringar, blir det svårare att se helheten. Du hanterar inte längre bara en budget; du måste hålla reda på många små ekonomiska åtaganden. Det kan beskrivas som ett slags fragmenteringsdimma – ett tillstånd där du vet att du spenderar pengar, men inte riktigt förstår den totala omfattningen av dina betalningsåtaganden.
När dessa små delbetalningar samlas på hög kan de skapa ett allt större tryck på ditt kassaflöde. Det som började med en rad betalningar på 20 kronor kan snabbt utvecklas till ett betydande uttag från bankkontot, med betalningar på olika och ibland svårförutsägbara datum. För att återfå kontrollen behöver du gå från att bara hålla koll på enskilda betalningar till att aktivt organisera och hantera alla dina åtaganden.
Två steg för att återfå kontrollen: Granska och organisera
För att reda ut situationen behöver du ett system som skapar struktur i dina ekonomiska åtaganden. Det innebär två tydliga steg: en fullständig sammanställning och en utvärdering av hur återbetalningarna kan förenklas.
Fas 1: Den fullständiga sammanställningen
Du kan inte hantera dina åtaganden effektivt om du inte först har kartlagt dem. Börja med att gå igenom alla Köp nu, betala senare-tjänster som du använder eller där du fortfarande har en skuld.
- Skapa en samlad lista: Samla all information i ett dokument, ett kalkylblad eller en anteckningsbok. Förlita dig inte på att kontrollera varje app separat när du behöver information. Då är det lätt att missa betalningar och viktiga detaljer.
- Anteckna de viktigaste uppgifterna: För varje aktiv avbetalningsplan ska du registrera fyra saker: leverantören (till exempel Klarna, Affirm eller Afterpay), återstående saldo, beloppet för nästa betalning och det exakta förfallodatumet.
- Beräkna dina månatliga åtaganden: När listan är färdig summerar du alla betalningar som är planerade för varje månad. Då får du en mycket tydligare bild av hur stor del av din inkomst som redan är uppbunden innan du räknar med övriga utgifter.
Fas 2: Förenkla återbetalningsstrukturen
När du har fått en överblick över dina åtaganden är nästa steg att fundera på hur de kan bli enklare att hantera. Att hålla reda på tjugo olika betalningsdatum ökar risken för missade betalningar och onödig stress. Målet är att skapa bättre förutsägbarhet och minska komplexiteten.
- Identifiera vad som skapar problem: Gå igenom din samlade lista och ta reda på vad som gör betalningsschemat svårt att hantera. Är det hur ofta betalningarna görs, antalet olika appar eller att flera förfallodatum sammanfaller?
- Utvärdera möjligheten att samla skulderna: I vissa situationer kan ett privatlån vara värt att överväga om det kan ersätta flera BNPL-saldon med en enda strukturerad återbetalning. Jämför dock räntor, avgifter, lånevillkor och den totala återbetalningskostnaden innan du fattar ett beslut. Ett nytt lån är inte automatiskt billigare eller bättre än dina befintliga betalningslösningar.
- Återställ förutsägbarheten: Oavsett om du behåller dina nuvarande avbetalningsplaner eller väljer en annan lösning bör du eftersträva ett betalningsschema som du förstår och kan hantera. När du vet exakt hur mycket som dras från kontot och när blir det lättare att planera, spara och arbeta mot dina ekonomiska mål.
Sammanfattning
Köp nu, betala senare har gjort det enklare att handla, men också gjort privatekonomin betydligt mer komplicerad. Det är förståeligt att känna sig överväldigad av många små betalningar när åtagandena är utspridda över olika leverantörer och betalningsscheman.
Genom att göra en noggrann sammanställning synliggör du åtaganden som tidigare kan ha varit svåra att upptäcka. Genom att utvärdera dina återbetalningsalternativ kan du arbeta mot en mer strukturerad och lättare hanterbar ekonomi.
Kom ihåg att tydlighet är grunden för kontroll. När du känner till hela omfattningen av dina åtaganden kan du fatta mer välgrundade beslut om hur du ska hantera dem.
Ansvarsfriskrivning: Den här artikeln tillhandahålls endast i utbildningssyfte och utgör inte professionell finansiell, juridisk eller skattemässig rådgivning. Kontakta en kvalificerad yrkesperson om din specifika ekonomiska situation.
Ta första steget mot en tydligare bild av din ekonomi. Om kreditkortsskulder också är en del av din situation kan du utforska CutTheCards kostnadsfria verktyg för återbetalningsplanering för att jämföra strategier och bättre förstå dina möjligheter.
Gillade du det här inlägget? Missa inga uppdateringar!
