

Wie Sie der Verlängerungsfalle bei Kurzzeitkrediten entkommen (ohne weitere Schulden aufzunehmen)
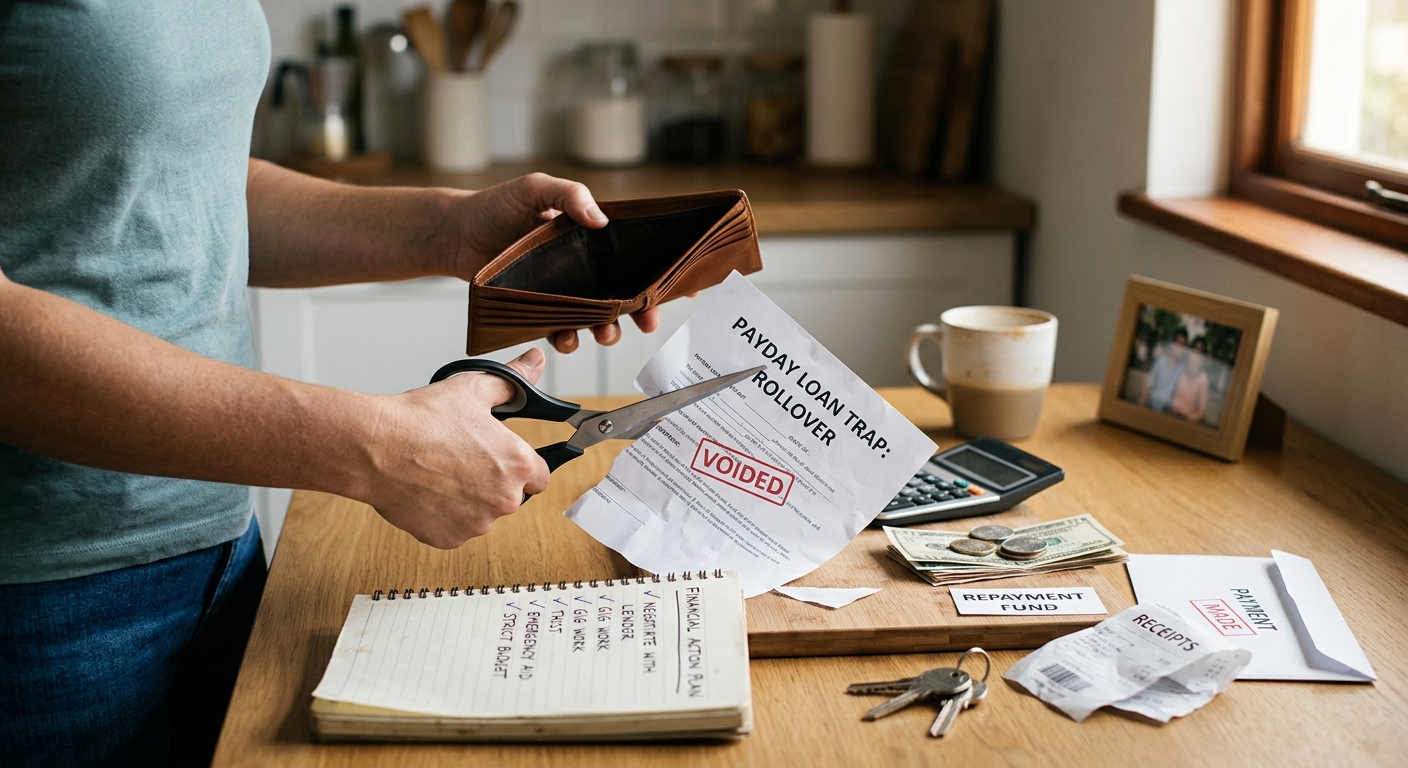
Finanzielle Krisen kommen selten zu einem günstigen Zeitpunkt. Sie treten oft dann auf, wenn man sie am wenigsten gebrauchen kann: während einer Hitzewelle im Sommer, kurz vor den Ausgaben für den Schulanfang oder wenn ein wichtiges Haushaltsgerät unerwartet repariert werden muss. In solchen Situationen, in denen dringend Geld benötigt wird, kann ein kurzfristiger Kredit wie eine schnelle Rettung erscheinen.
Doch hinter diesen kleinen Krediten steckt eine beunruhigende Realität: Sie können sich schnell von einer kurzfristigen Hilfe zu einer dauerhaften Belastung entwickeln. Was zunächst nur eine Überbrückung bis zum nächsten Gehalt sein soll, kann in eine Verlängerungsfalle führen. Dabei nehmen Sie immer wieder neue Kredite auf, nur um die Zinsen des vorherigen Kredits zu bezahlen, während die eigentliche Kreditsumme nahezu unverändert bleibt.
In diesem Kreislauf festzustecken, kann sehr belastend sein. Sie arbeiten immer mehr, doch Ihre Schulden bleiben praktisch gleich. Um diesen Kreislauf zu durchbrechen, braucht es mehr als Glück. Entscheidend ist ein bewusster Wechsel von kurzfristiger Krisenbewältigung zu einer langfristig stabilen Finanzplanung.
So entkommen Sie dem Kreislauf
Die Verlängerungsfalle beruht auf der Illusion, dass die Zahlungen überschaubar bleiben. Wenn der Rückzahlungstermin näher rückt und das Geld fehlt, bietet der Kreditgeber häufig eine Verlängerung an. Dabei werden meist nur Zinsen und Gebühren bezahlt, um die Laufzeit des Kredits zu verlängern.
Das kann sich zunächst wie eine Erleichterung anfühlen, sorgt aber dafür, dass die Schulden bestehen bleiben. Wenn Sie ohne weitere Kreditaufnahme aus diesem Kreislauf ausbrechen möchten, müssen Sie nach anderen Möglichkeiten suchen, kurzfristig Geld zu beschaffen.
1. Die Verhandlungsstrategie
Auch wenn Kurzzeitkreditgeber häufig als unflexibel gelten, unterliegen manche gesetzlichen Regelungen zu finanziellen Härtefällen oder Rückzahlungsvereinbarungen. Statt online eine weitere Verlängerung zu akzeptieren, sollten Sie direkt Kontakt mit dem Kreditgeber aufnehmen.
Fragen Sie nach einem festen Rückzahlungsplan, mit dem Sie die eigentliche Kreditsumme reduzieren können, ohne zusätzliche Gebühren zu verursachen. Ein schwieriges Gespräch ist oft besser als ein weiterer Zinskreislauf.
2. Vermögenswerte verkaufen und kurzfristige Arbeit nutzen
Wenn das reguläre Einkommen nicht ausreicht, können andere Einnahmequellen helfen. Verkaufen Sie beispielsweise Gegenstände, die Sie zu Hause nicht mehr benötigen, oder übernehmen Sie kurzfristige Aufträge mit schneller Auszahlung.
Das Ziel besteht darin, dringend benötigtes Geld zu beschaffen, ohne dafür neue Zinsen zahlen zu müssen. Einige zusätzliche Arbeitsstunden oder der Verkauf eines elektronischen Geräts können bereits ausreichen, um einen hoch verzinsten Kredit zurückzuzahlen.
3. Gemeinschaftliche Hilfsangebote und Kreditgenossenschaften
Wenn sich diese Situation regelmäßig wiederholt, steckt möglicherweise ein grundlegenderes finanzielles Problem dahinter. Viele lokale Kreditgenossenschaften bieten alternative Kurzzeitkredite, sogenannte Payday Alternative Loans (PALs), mit deutlich niedrigeren Zinssätzen und besser handhabbaren Rückzahlungsbedingungen an.
Darüber hinaus unterstützen viele gemeinnützige Organisationen und lokale Einrichtungen Menschen bei bestimmten Notlagen, beispielsweise bei Stromrechnungen oder Schulmaterialien. Solche Hilfsangebote können eine Möglichkeit sein, teure Schulden durch stabilere Unterstützung zu ersetzen.
4. Eine konsequente Überprüfung der Ausgaben
In einer finanziellen Notlage muss jeder Euro berücksichtigt werden. Jetzt ist nicht die Zeit für eine ungefähre Budgetplanung, sondern für klare Prioritäten. Teilen Sie sämtliche Ausgaben in zwei Kategorien ein: lebensnotwendige Ausgaben wie Miete, Strom und grundlegende Lebensmittel sowie nicht notwendige Ausgaben.
Wenn Sie die nicht notwendigen Ausgaben auch nur einen Monat lang konsequent reduzieren, können Sie zusätzliches Geld für die Rückzahlung Ihrer Schulden freisetzen, anstatt damit den nächsten Kredit zu verlängern.
Zusammenfassung
Aus dem Kreislauf kurzfristiger Kredite auszubrechen, gehört zu den schwierigsten finanziellen Herausforderungen. Es erfordert, der Versuchung einer scheinbar einfachen Lösung zu widerstehen und stattdessen einen anspruchsvolleren, aber nachhaltigeren Weg zu wählen: die direkte Rückzahlung der Schulden.
Der Übergang vom notwendigen Kreditnehmer zu einer stabilen Finanzplanung erfolgt schrittweise. Er beginnt mit der Entscheidung, den Kreislauf zu beenden, und setzt sich durch die Disziplin fort, andere Möglichkeiten zur Überbrückung finanzieller Engpässe zu finden. Jeder Kredit, den Sie ohne Verlängerung vollständig zurückzahlen, ist ein wichtiger Schritt auf dem Weg zu mehr finanzieller Sicherheit.
Haftungsausschluss: Dieser Artikel dient ausschließlich Bildungszwecken und stellt keine professionelle Finanz-, Rechts- oder Steuerberatung dar. Bitte wenden Sie sich bezüglich Ihrer persönlichen finanziellen Situation an eine qualifizierte Fachperson.
Stoppen Sie den Kreislauf, bevor er beginnt. Nutzen Sie die Angebote von CutTheCard, um strukturierte Schuldenstrategien umzusetzen und Ihre finanzielle Unabhängigkeit zurückzugewinnen.
Hat Ihnen dieser Beitrag gefallen? Verpassen Sie keine Neuigkeit!
