

Cómo salir de la trampa de las renovaciones de préstamos de día de pago (sin pedir más dinero prestado)
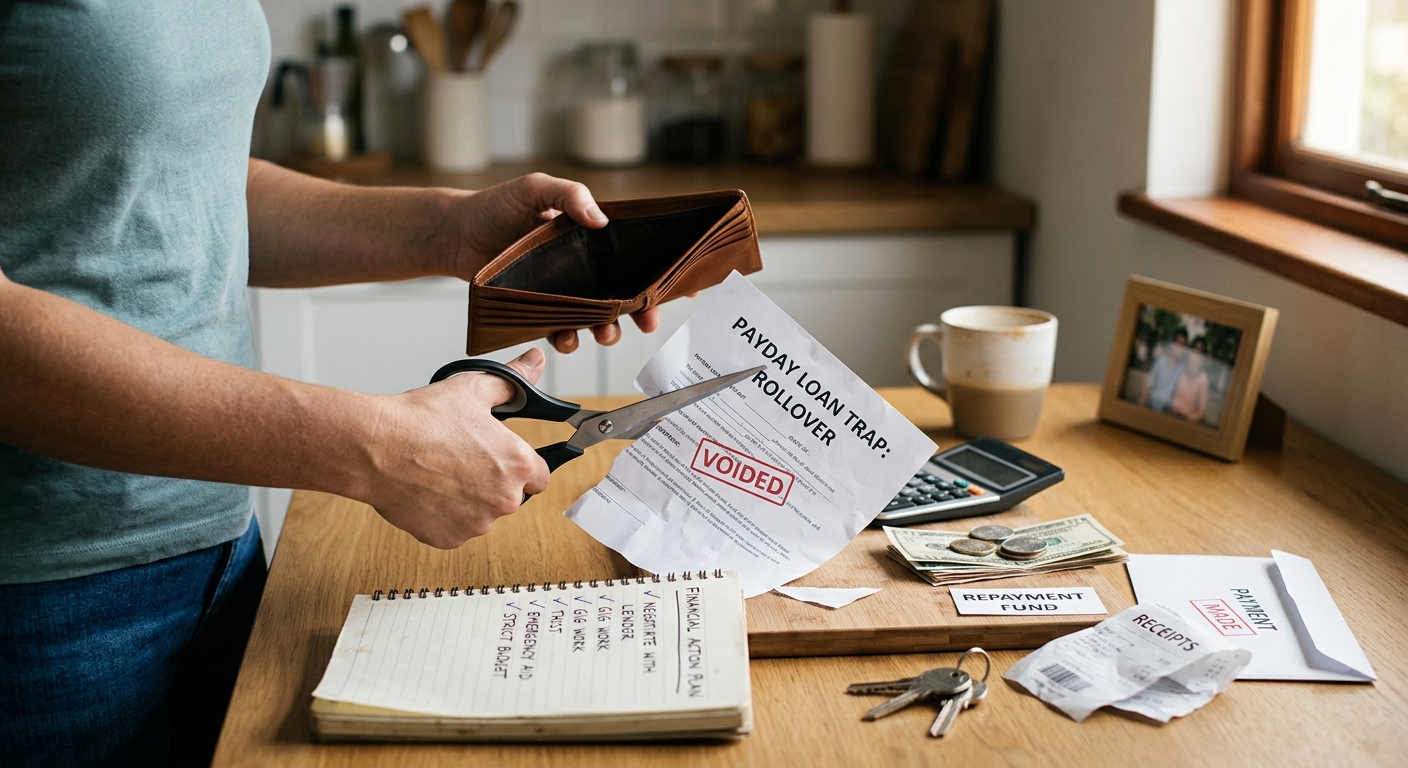
Las crisis financieras rara vez llegan en un momento conveniente. Pueden aparecer durante el intenso calor del verano, justo cuando se acercan los gastos del regreso a clases o cuando un electrodoméstico esencial necesita una reparación inesperada. En estos momentos de falta urgente de liquidez, un préstamo de día de pago puede parecer una solución rápida que llega justo a tiempo.
Sin embargo, existe una realidad preocupante detrás de estos pequeños préstamos: a menudo terminan convirtiéndose en un ancla en lugar de un salvavidas. Lo que comienza como una forma de cubrir el período entre dos cheques de pago puede transformarse rápidamente en una trampa de renovaciones, un ciclo en el que necesitas pedir más dinero prestado simplemente para pagar los intereses del préstamo anterior, mientras que el capital permanece prácticamente intacto.
Sentirse atrapado en este ciclo puede resultar abrumador. Trabajas cada vez más, pero tu deuda parece no disminuir. Romper este patrón requiere algo más que suerte; necesitas pasar de reaccionar ante las emergencias a tomar medidas deliberadas para recuperar tu estabilidad financiera.
Cómo salir del ciclo
La trampa de las renovaciones se mantiene gracias a la ilusión de que los pagos son manejables. Cuando se acerca la fecha de vencimiento y no tienes suficiente dinero, el prestamista puede ofrecerte una renovación del préstamo. Esto generalmente significa pagar únicamente los intereses y las comisiones para extender el plazo.
Aunque puede parecer un alivio inmediato, en realidad permite que la deuda continúe. Para salir del ciclo sin asumir más deudas, es importante buscar otras fuentes de liquidez.
1. La estrategia de negociación
Aunque muchas personas consideran que los prestamistas de día de pago son inflexibles, algunos están sujetos a regulaciones relacionadas con dificultades económicas y planes de pago. En lugar de aceptar otra renovación por internet, comunícate directamente con el prestamista. Pregunta si ofrece un plan de pagos estructurado que te permita reducir el capital sin acumular comisiones adicionales. Enfrentar una conversación difícil suele ser preferible a entrar en otro ciclo de intereses.
2. Aprovechar tus bienes y trabajos temporales
Cuando los ingresos habituales no son suficientes, considera otras alternativas. Puedes vender artículos que ya no utilizas en casa o realizar trabajos temporales que ofrezcan pagos rápidos. El objetivo es conseguir dinero de emergencia sin asumir nuevos intereses. Unas horas adicionales de trabajo o la venta de un dispositivo electrónico pueden proporcionar la cantidad necesaria para liquidar una deuda de alto interés.
3. Alternativas comunitarias y cooperativas de crédito
Si esta situación se repite, es posible que exista un problema financiero más profundo. Muchas cooperativas de crédito locales ofrecen préstamos alternativos a los préstamos de día de pago, conocidos como PAL, con tasas de interés considerablemente más bajas y condiciones más manejables.
Además, numerosas organizaciones comunitarias y entidades sin fines de lucro ofrecen asistencia de emergencia para necesidades específicas, como servicios públicos o materiales escolares. Buscar ayuda comunitaria puede ser una manera inteligente de sustituir una deuda costosa por un apoyo más estable.
4. Una revisión estricta de los gastos
Durante una crisis de liquidez, cada dólar cuenta. No es momento de hacer un presupuesto informal, sino de establecer prioridades. Clasifica todos tus gastos en dos categorías: esenciales para sobrevivir, como alquiler, electricidad y alimentos básicos, y gastos no esenciales.
Reducir de manera significativa los gastos no esenciales, incluso durante un solo mes, puede liberar dinero que puedes destinar al pago de la deuda en lugar de utilizarlo para renovar el préstamo.
Resumen
Salir del ciclo de los préstamos de día de pago es uno de los desafíos financieros más difíciles que una persona puede enfrentar. Requiere resistir la tentación de aceptar una solución aparentemente fácil y elegir, en su lugar, un camino más exigente pero sostenible: pagar directamente la deuda.
Pasar de pedir préstamos por necesidad a administrar tus finanzas con estabilidad es un proceso gradual. Comienza con la decisión de detener el ciclo y continúa con la disciplina de encontrar otras maneras de cubrir las necesidades económicas. El impulso que consigues al liquidar un préstamo sin renovarlo puede convertirse en la base para reconstruir tu seguridad financiera.
Aviso legal: Este artículo se proporciona únicamente con fines educativos y no constituye asesoramiento financiero, legal ni fiscal profesional. Consulta con un profesional cualificado sobre tu situación financiera particular.
Detén el ciclo antes de que comience. Utiliza los servicios de CutTheCard para implementar estrategias estructuradas de pago de deudas y recuperar el control de tus finanzas.
¿Te gustó este artículo? ¡No te pierdas ninguna novedad!
