

Como sair da armadilha da renovação de empréstimos até ao dia do pagamento (sem pedir mais dinheiro emprestado)
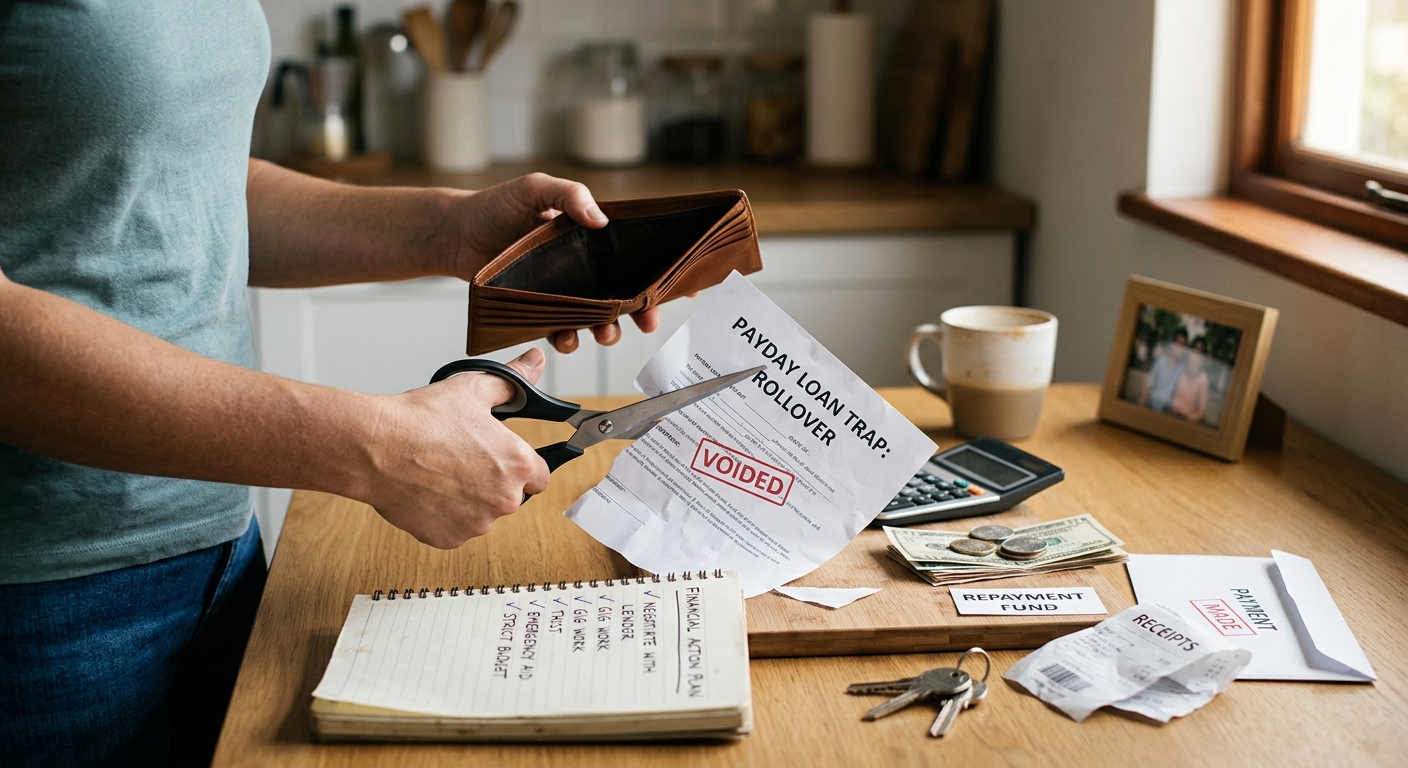
As crises financeiras raramente surgem numa altura conveniente. Podem aparecer durante o calor intenso do verão, quando se aproximam as despesas do regresso às aulas ou quando um eletrodoméstico essencial precisa inesperadamente de reparação. Nestes momentos de falta urgente de liquidez, um empréstimo de curto prazo pode parecer uma solução rápida e oportuna.
No entanto, existe uma realidade preocupante por detrás destes pequenos empréstimos: muitas vezes acabam por se transformar num peso em vez de uma ajuda. O que começa como uma forma de ultrapassar o período entre dois pagamentos pode rapidamente tornar-se uma armadilha de renovações. Acaba por pedir mais dinheiro emprestado apenas para pagar os juros do empréstimo anterior, enquanto o capital permanece praticamente inalterado.
Ficar preso neste ciclo pode ser extremamente frustrante. Trabalha cada vez mais, mas a dívida continua praticamente igual. Para quebrar este padrão, é necessário mais do que sorte. É preciso passar de uma reação constante às emergências para uma abordagem deliberada que permita recuperar a estabilidade financeira.
Como sair do ciclo
A armadilha das renovações assenta na ilusão de que os pagamentos são fáceis de gerir. Quando a data de vencimento se aproxima e não tem dinheiro suficiente, o credor pode oferecer uma renovação do empréstimo. Normalmente, esta opção permite pagar apenas os juros e as comissões para prolongar o prazo.
Embora possa parecer um alívio imediato, esta solução permite que a dívida continue. Para sair do ciclo sem assumir novos empréstimos, é importante procurar outras fontes de liquidez.
1. A estratégia de negociação
Embora estes credores sejam frequentemente considerados pouco flexíveis, alguns estão sujeitos a regras relativas a dificuldades financeiras e planos de pagamento. Em vez de aceitar outra renovação online, contacte diretamente o credor.
Pergunte se existe um plano de pagamento estruturado que lhe permita reduzir o capital em dívida sem acumular comissões adicionais. Uma conversa difícil é muitas vezes preferível a entrar noutro ciclo de juros.
2. Vender bens e procurar trabalhos temporários
Quando o rendimento habitual não é suficiente, considere outras fontes de dinheiro. Pode vender artigos que já não utiliza em casa ou realizar trabalhos temporários com pagamento rápido.
O objetivo é conseguir dinheiro para uma emergência sem assumir novos juros. Algumas horas adicionais de trabalho ou a venda de um dispositivo eletrónico podem fornecer o valor necessário para liquidar uma dívida com juros elevados.
3. Alternativas comunitárias e cooperativas de crédito
Se esta situação se repete, pode existir um problema financeiro mais profundo. Muitas cooperativas de crédito locais oferecem empréstimos alternativos aos empréstimos até ao dia do pagamento, conhecidos como PALs, com taxas de juro muito mais baixas e condições de pagamento mais acessíveis.
Além disso, muitas organizações comunitárias e instituições sem fins lucrativos oferecem apoio de emergência para necessidades específicas, como contas de serviços públicos ou material escolar. Procurar apoio na comunidade pode ser uma forma inteligente de substituir dívidas dispendiosas por ajuda mais estável.
4. Uma análise rigorosa das despesas
Durante uma crise de liquidez, cada euro conta. Não é altura para fazer um orçamento informal, mas sim para estabelecer prioridades. Divida todas as despesas em duas categorias: essenciais, como habitação, eletricidade e alimentação básica, e não essenciais.
Ao reduzir significativamente as despesas não essenciais, mesmo durante um único mês, poderá libertar dinheiro para pagar a dívida em vez de o utilizar para renovar o empréstimo.
Resumo
Sair do ciclo dos empréstimos de curto prazo é um dos desafios financeiros mais difíceis que uma pessoa pode enfrentar. Exige resistir à tentação de uma solução aparentemente fácil e escolher um caminho mais exigente, mas sustentável: o pagamento direto da dívida.
A passagem de alguém que pede dinheiro emprestado por necessidade para uma pessoa com maior estabilidade financeira acontece gradualmente. Começa com a decisão de interromper o ciclo e continua com a disciplina de encontrar outras formas de enfrentar as dificuldades financeiras. O progresso conseguido ao liquidar um empréstimo sem o renovar pode tornar-se a base para reconstruir a sua segurança financeira.
Aviso legal: Este artigo é disponibilizado exclusivamente para fins educativos e não constitui aconselhamento financeiro, jurídico ou fiscal profissional. Consulte um profissional qualificado relativamente à sua situação financeira específica.
Interrompa o ciclo antes que comece. Utilize os serviços da CutTheCard para implementar estratégias estruturadas de pagamento de dívidas e recuperar a sua autonomia financeira.
Gostou deste artigo? Não perca nenhuma novidade!
