

Comment sortir du piège du renouvellement des prêts sur salaire (sans emprunter davantage)
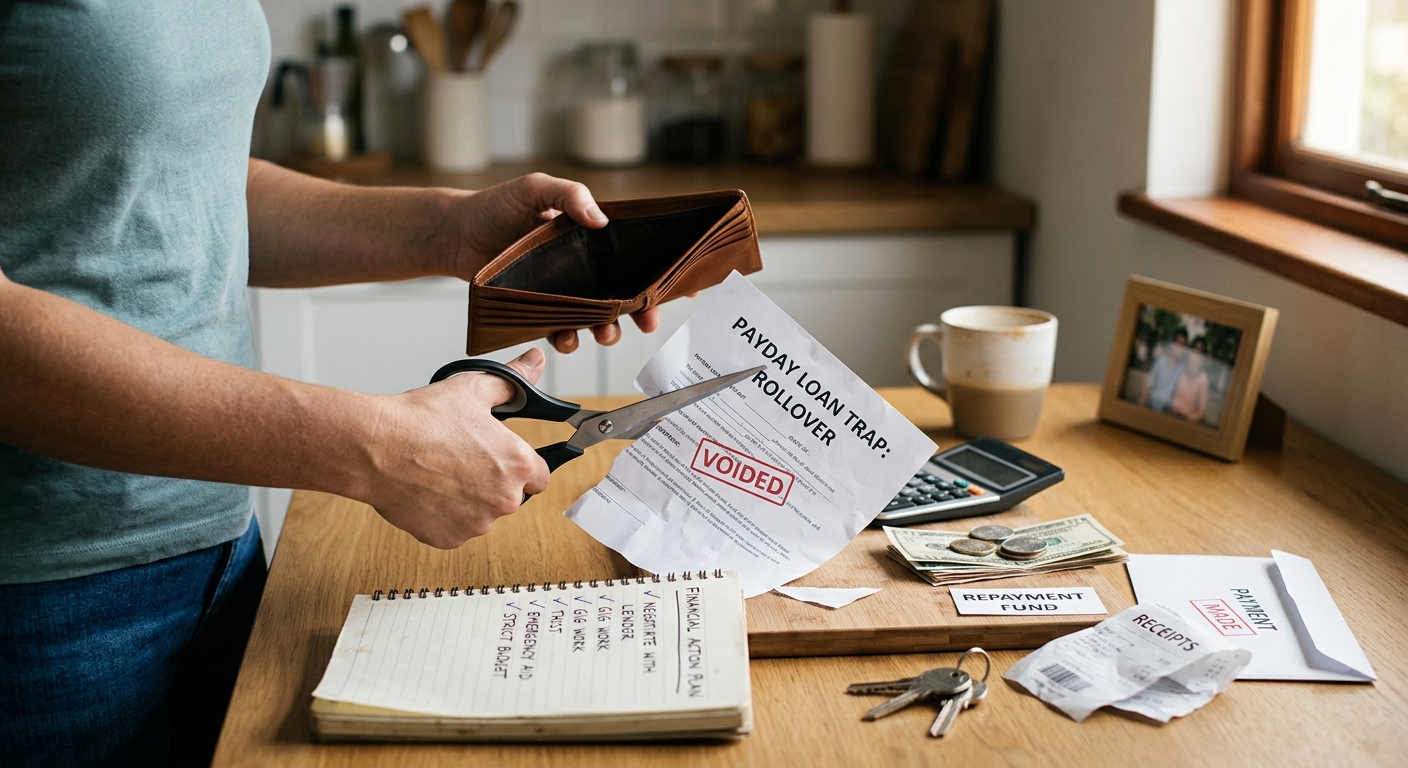
Les crises financières surviennent rarement au bon moment. Elles peuvent arriver pendant les fortes chaleurs de l'été, à l'approche des dépenses de la rentrée scolaire ou lorsqu'un appareil ménager indispensable tombe soudainement en panne. Dans ces moments où l'argent manque de façon urgente, un prêt sur salaire peut sembler être une solution rapide et bienvenue.
Mais ces petits prêts cachent une réalité préoccupante : ils peuvent rapidement devenir un poids plutôt qu'une aide. Ce qui commence comme un moyen de couvrir la période entre deux paies peut se transformer en piège de renouvellement. Vous empruntez alors davantage simplement pour payer les intérêts du prêt précédent, tandis que le capital reste pratiquement inchangé.
Se retrouver pris dans ce cycle peut être extrêmement décourageant. Vous travaillez de plus en plus, mais votre dette ne diminue presque pas. Pour briser ce cercle, il faut plus que de la chance : il faut passer d'une réaction permanente aux urgences à une démarche réfléchie pour retrouver une stabilité financière.
Sortir du cycle
Le piège du renouvellement repose sur l'illusion de mensualités faciles à gérer. Lorsque la date d'échéance approche et que l'argent manque, le prêteur peut proposer un renouvellement du prêt. Cette option consiste généralement à payer uniquement les intérêts et les frais afin de prolonger la durée du prêt.
Cela peut sembler soulageant, mais permet surtout à la dette de continuer à s'accumuler. Pour sortir de ce cycle sans contracter de nouvelle dette, il faut rechercher d'autres sources de liquidités.
1. La stratégie de négociation
Même si les prêteurs sur salaire sont souvent considérés comme peu flexibles, certains sont soumis à des réglementations concernant les difficultés financières et les plans de remboursement. Au lieu d'accepter un nouveau renouvellement en ligne, contactez directement le prêteur. Demandez s'il propose un plan de remboursement structuré qui vous permettrait de réduire le capital sans frais supplémentaires. Une conversation difficile vaut souvent mieux qu'un nouveau cycle d'intérêts.
2. Vendre des biens et trouver des missions ponctuelles
Lorsque les revenus habituels ne suffisent plus, envisagez d'autres sources de financement. Vous pourriez vendre des objets inutilisés chez vous ou effectuer des missions ponctuelles offrant un paiement rapide. L'objectif est de trouver des liquidités d'urgence sans contracter une nouvelle dette portant intérêt.
Quelques heures de travail supplémentaires ou la vente d'un appareil électronique peuvent suffire à réunir la somme nécessaire pour régler un solde à taux d'intérêt élevé.
3. Les alternatives communautaires et les coopératives de crédit
Si cette situation se répète, le problème est peut-être plus profond. De nombreuses coopératives de crédit locales proposent des prêts alternatifs aux prêts sur salaire, appelés PAL, avec des taux d'intérêt beaucoup plus bas et des conditions de remboursement plus accessibles.
Par ailleurs, de nombreuses associations locales et organisations à but non lucratif proposent une aide d'urgence pour certaines dépenses, comme les factures d'électricité ou les fournitures scolaires. Faire appel à ces ressources peut permettre de remplacer une dette coûteuse par un soutien plus stable.
4. Examiner rigoureusement ses dépenses
En période de manque de liquidités, chaque euro doit être pris en compte. Ce n'est pas le moment d'établir un budget approximatif, mais de définir des priorités. Classez toutes vos dépenses en deux catégories : les dépenses essentielles, comme le logement, l'électricité et l'alimentation de base, et les dépenses non essentielles.
En réduisant fortement les dépenses non essentielles, même pendant un seul mois, vous pouvez dégager de l'argent supplémentaire pour rembourser votre dette plutôt que financer un nouveau renouvellement.
Résumé
Sortir du cycle des prêts sur salaire représente l'un des défis financiers les plus difficiles à relever. Cela demande de résister à la tentation d'une solution facile et immédiate pour privilégier une approche plus exigeante, mais plus durable : le remboursement direct de la dette.
Passer d'un emprunt motivé par la nécessité à une gestion financière plus stable prend du temps. Tout commence par la décision de mettre fin au cycle, puis par la volonté de trouver d'autres moyens de faire face aux dépenses imprévues. Le progrès réalisé en remboursant un prêt sans le renouveler peut devenir le fondement d'une sécurité financière retrouvée.
Avertissement : Cet article est fourni à des fins éducatives uniquement et ne constitue pas un conseil financier, juridique ou fiscal professionnel. Veuillez consulter un professionnel qualifié concernant votre situation financière personnelle.
Arrêtez le cycle avant qu'il ne commence. Utilisez les services de CutTheCard pour mettre en place des stratégies structurées de remboursement de vos dettes et retrouver votre autonomie financière.
Cet article vous a plu ? Ne manquez aucune mise à jour !
