

Finanzas en modo de emergencia: cómo salir de los préstamos sobre el título del vehículo con intereses elevados antes de perderlo
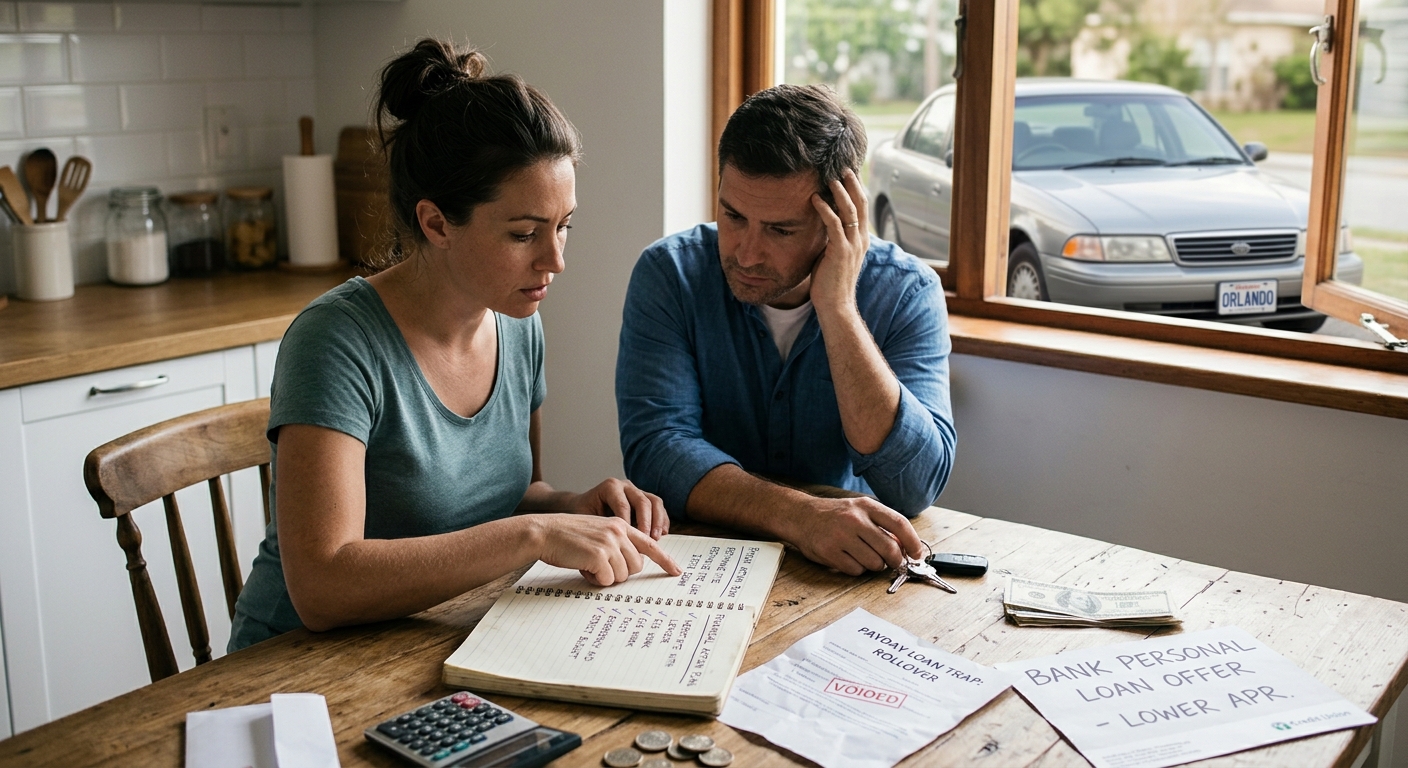
Para muchos hogares, un vehículo no es un lujo, sino una necesidad. Permite llegar al trabajo, llevar a los hijos a la escuela, acudir a citas médicas y acceder a servicios esenciales. Cuando surge una dificultad económica inesperada, como los gastos del regreso a clases o los de las fiestas de fin de año, un préstamo sobre el título del vehículo puede parecer una solución rápida para salir del apuro.
Sin embargo, esa solución a corto plazo puede convertirse en un problema financiero mucho mayor. Este tipo de préstamo utiliza el vehículo como garantía, lo que significa que el prestamista podría tener derecho a recuperarlo si incumples el contrato, de acuerdo con sus condiciones y las leyes aplicables. Las tasas porcentuales anuales (APR) elevadas, las comisiones y los plazos de pago cortos pueden hacer que estos préstamos sean especialmente difíciles de liquidar.
La posibilidad de perder el automóvil genera mucho estrés. Sin transporte confiable, puede resultar aún más difícil trabajar, cuidar de la familia y atender las responsabilidades cotidianas. Para salir de este tipo de préstamo, necesitas un plan claro que aborde el riesgo inmediato y te ayude a encontrar una forma más asequible de pagar la deuda.
Cómo planificar la salida
Un enfoque práctico tiene dos prioridades: entender cómo proteger tu vehículo frente a una posible recuperación y encontrar una manera realista y asequible de liquidar el préstamo. Los pasos adecuados dependerán del contrato, de tu situación económica y de las leyes del lugar donde vivas.
Prioriza la reducción del capital
Empieza por averiguar exactamente cuánto debes. Solicita al prestamista un desglose del importe necesario para liquidar el préstamo, incluidos el capital pendiente, los intereses, las comisiones y cualquier otro cargo. Revisa el contrato para conocer las fechas de pago, las consecuencias de un retraso y si puedes realizar pagos adicionales directamente al capital sin penalización.
Pagar únicamente el mínimo o extender el préstamo repetidamente puede dejar el capital prácticamente igual mientras se acumulan más intereses y comisiones. Si tu presupuesto lo permite, destina dinero adicional a reducir el capital. Los ingresos de un trabajo temporal, una devolución de impuestos o una reducción de gastos no esenciales pueden ayudarte. Antes de pagar, confirma cómo se aplicará el dinero.
Explora opciones de refinanciación más seguras
Sustituir un préstamo sobre el título del vehículo con un costo elevado por otro más asequible puede ser una alternativa que vale la pena investigar. Según tu historial crediticio, tus ingresos y las opciones disponibles, un banco o una cooperativa de crédito podría ofrecerte un préstamo personal con una tasa de interés menor y un calendario de pagos más manejable.
Compara el costo total de cada opción, no solamente la cuota mensual. Ten en cuenta la APR, las comisiones de apertura, el plazo y la cantidad total que terminarás pagando. Un plazo más largo puede reducir las cuotas mensuales, pero aumentar los intereses totales. Evita contratar otro préstamo si sus condiciones no mejoran realmente tu situación o si no puedes afrontar los pagos.
Revisa tu presupuesto y los bienes disponibles
Si tus ingresos habituales no son suficientes para cubrir cómodamente el préstamo, busca maneras realistas de liberar dinero en tu presupuesto. Reducir temporalmente los gastos no esenciales, vender artículos que ya no necesitas o realizar trabajos adicionales ocasionales podría permitirte hacer un pago importante al saldo pendiente.
Procura no vender bienes necesarios para tu hogar ni asumir nuevas deudas que creen otro problema financiero. El objetivo es mejorar tu capacidad de pago sin renunciar a lo esencial.
Comunícate con el prestamista antes de dejar de pagar
Si tienes dificultades, comunícate con el prestamista lo antes posible. Explica cuánto puedes pagar de manera realista y pregunta si existe la posibilidad de modificar el calendario de pagos, establecer un acuerdo por dificultades económicas u ofrecer alguna otra alternativa. Solicita por escrito cualquier acuerdo antes de confiar en sus condiciones.
El prestamista no está obligado a ofrecer un acuerdo especial, y hablar con él no detiene automáticamente una posible recuperación del vehículo. Si recibes un aviso de incumplimiento o crees que la recuperación puede ser inminente, infórmate sobre tus derechos según las leyes locales y considera consultar a un profesional calificado en derecho del consumidor o a una organización de asistencia legal.
Resumen
Proteger tu vehículo significa mucho más que resolver una deuda. También significa conservar el transporte que puedes necesitar para trabajar, cuidar de tu familia y realizar tus actividades cotidianas. Aunque puede ser difícil salir de un préstamo sobre el título del vehículo con intereses elevados, actuar pronto y con información puede darte más alternativas.
Empieza por conocer el importe exacto para liquidar el préstamo y las condiciones del contrato. Después, compara opciones realistas de pago y refinanciación, revisa tu presupuesto y comunícate con el prestamista antes de que la situación se complique. Una vez que hayas atendido el problema inmediato, podrás concentrarte en construir una mayor estabilidad financiera.
Aviso: Este artículo tiene fines exclusivamente educativos y no constituye asesoramiento financiero, legal ni fiscal profesional. Las condiciones de los préstamos y las protecciones para los consumidores varían según el lugar. Consulta a un profesional calificado sobre tu situación particular.
Si las deudas de tarjetas de crédito también forman parte de tu situación financiera, CutTheCard puede ayudarte a comprender tus saldos y comparar posibles estrategias de pago. Explora las herramientas de CutTheCard para ver cómo distintos métodos de pago pueden afectar el tiempo necesario para liquidar tus deudas y el costo de los intereses.
¿Te gustó este artículo? ¡No te pierdas ninguna novedad!
