

Ekonomisk krishantering: Så tar du dig ur ett billån med hög ränta och bilen som säkerhet innan du förlorar den
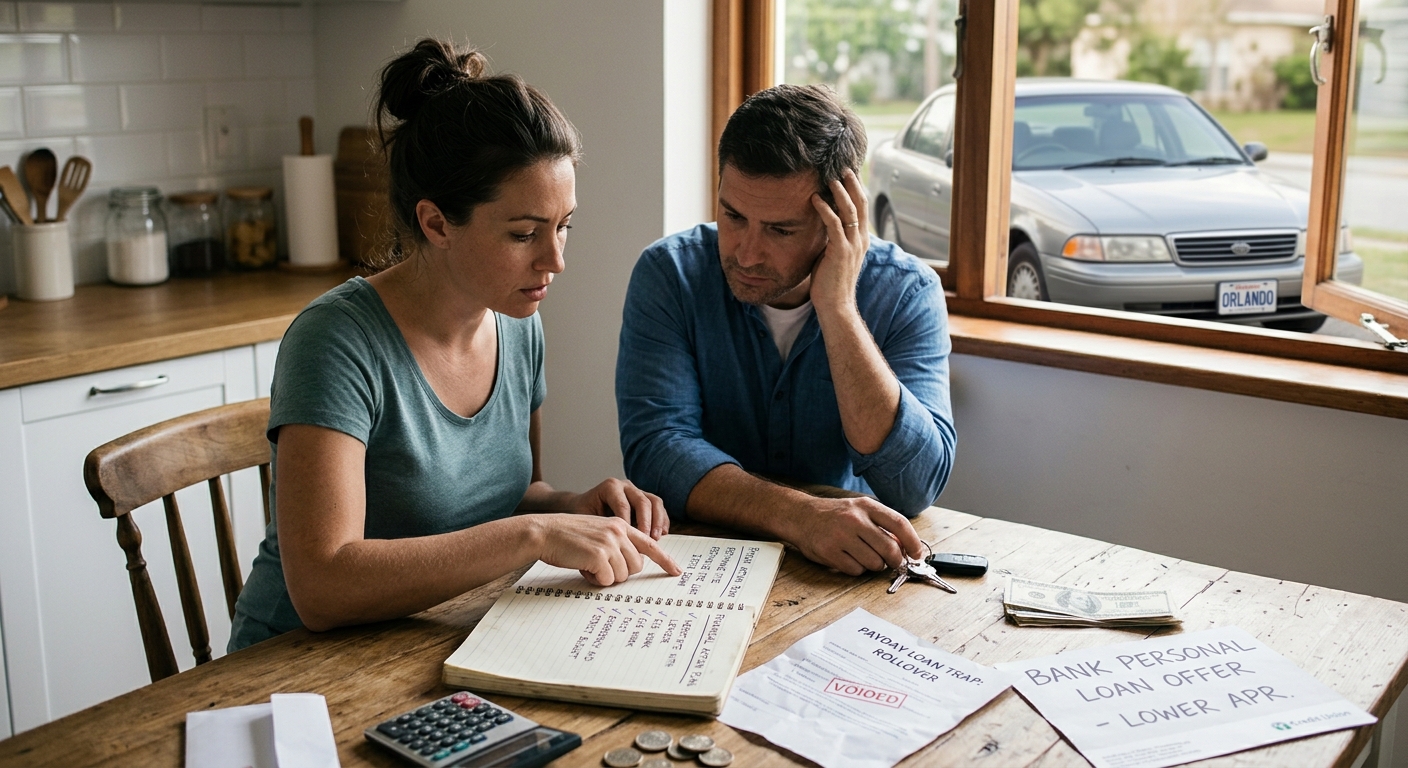
För många hushåll är en bil ingen lyx, utan en nödvändighet. Den gör det möjligt att ta sig till jobbet, lämna och hämta barn, besöka vården och nå viktiga samhällstjänster. När en oväntad ekonomisk svårighet uppstår – kanske vid skolstarten eller under de kostsamma helgdagarna – kan ett lån med bilen som säkerhet verka som en snabb lösning.
Men en kortsiktig lösning kan utvecklas till ett betydligt större ekonomiskt problem. Vid den här typen av lån används bilen som säkerhet. Om du inte uppfyller dina betalningsskyldigheter kan långivaren därför ha rätt att återta bilen enligt låneavtalet och gällande lagstiftning. Höga effektiva årsräntor, avgifter och korta återbetalningstider kan göra lånen särskilt svåra att betala tillbaka.
Risken att förlora bilen kan skapa stor oro. Utan tillförlitliga transportmöjligheter kan det bli ännu svårare att sköta arbetet, ta hand om familjen och klara vardagens åtaganden. För att komma ur den här typen av lån behöver du en tydlig plan som hanterar den omedelbara risken och samtidigt hjälper dig att hitta ett mer överkomligt sätt att betala tillbaka skulden.
Planera vägen ut ur lånet
En praktisk strategi har två prioriteringar: att förstå hur du kan skydda bilen mot ett eventuellt återtagande och att hitta ett realistiskt och ekonomiskt hållbart sätt att betala av lånet. Vilka åtgärder som passar bäst beror på låneavtalet, din ekonomiska situation och lagstiftningen där du bor.
Prioritera att minska skuldbeloppet
Börja med att ta reda på exakt hur mycket du är skyldig. Be långivaren om en specificerad slutbetalningsuppgift som visar återstående skuld, ränta, avgifter och eventuella andra kostnader. Läs igenom avtalet så att du förstår förfallodatum, konsekvenserna av en försenad betalning och villkoren för extra amorteringar direkt på skulden.
Om du bara betalar minimibeloppet eller förlänger lånet upprepade gånger kan skulden förbli nästan oförändrad samtidigt som räntor och avgifter fortsätter att tillkomma. Om din budget tillåter det kan du använda extra pengar till att minska skulden. Tillfälliga extrainkomster, skatteåterbäring eller minskade utgifter för sådant som inte är nödvändigt kan hjälpa. Kontrollera först hur långivaren kommer att fördela extra betalningar.
Undersök möjligheterna till billigare refinansiering
Det kan vara värt att undersöka om ett dyrt lån med bilen som säkerhet kan ersättas med en mer överkomlig finansiering. Beroende på din kreditvärdighet, inkomst och vilka alternativ som finns kan en bank eller ett kreditinstitut erbjuda ett privatlån med lägre ränta och en mer hanterbar återbetalningsplan.
Jämför den totala kostnaden för varje alternativ, inte bara månadsbetalningen. Ta hänsyn till effektiv årsränta, uppläggningsavgifter, återbetalningstid och det totala beloppet du ska betala. En längre löptid kan minska månadsbetalningen men samtidigt öka den totala räntekostnaden. Undvik att ta ett nytt lån om villkoren inte faktiskt förbättrar din situation eller om du inte har råd med betalningarna.
Se över din budget och dina tillgångar
Om din vanliga inkomst inte räcker för att bekvämt betala lånet kan du leta efter realistiska sätt att frigöra pengar i budgeten. Tillfälligt minskade utgifter för sådant som inte är nödvändigt, försäljning av saker du inte längre behöver eller extraarbete då och då kan göra det möjligt att betala av en större del av skulden.
Undvik att sälja sådant som hushållet behöver eller att ta på dig nya skulder som skapar ytterligare ekonomiska problem. Målet är att förbättra din återbetalningsförmåga utan att behöva avstå från det nödvändigaste.
Kontakta långivaren innan en betalning uteblir
Om du riskerar att få betalningsproblem bör du kontakta långivaren så tidigt som möjligt. Förklara vad du realistiskt har råd att betala och fråga om det går att ändra betalningsplanen, ordna en överenskommelse vid ekonomiska svårigheter eller hitta någon annan lösning. Be alltid om en skriftlig bekräftelse innan du förlitar dig på en överenskommelse.
Långivaren är inte skyldig att erbjuda en särskild betalningslösning, och ett samtal stoppar inte automatiskt ett eventuellt återtagande av bilen. Om du får ett meddelande om avtalsbrott eller tror att bilen snart kan återtas bör du undersöka dina rättigheter enligt lokal lagstiftning och överväga att kontakta en kvalificerad konsumentjurist eller en organisation som erbjuder juridisk rådgivning.
Sammanfattning
Att skydda bilen handlar om mer än att betala en skuld. Det handlar också om att behålla den transportmöjlighet som du kanske är beroende av för arbete, familj och vardagsliv. Även om lån med hög ränta och bilen som säkerhet kan vara svåra att komma ur, kan tidiga och välgrundade åtgärder ge dig fler alternativ.
Börja med att ta reda på det exakta beloppet för att lösa lånet och gå igenom avtalsvillkoren. Jämför sedan realistiska alternativ för återbetalning och refinansiering, se över din budget och kontakta långivaren innan situationen blir mer komplicerad. När den omedelbara utmaningen är hanterad kan du fokusera på att skapa en mer långsiktig ekonomisk stabilitet.
Ansvarsfriskrivning: Den här artikeln är endast avsedd för utbildnings- och informationsändamål och utgör inte professionell ekonomisk, juridisk eller skattemässig rådgivning. Lånevillkor och konsumentskydd varierar mellan länder och regioner. Kontakta en kvalificerad yrkesperson om din specifika situation.
Om kreditkortsskulder också är en del av din ekonomiska situation kan CutTheCard hjälpa dig att förstå dina skulder och jämföra olika återbetalningsstrategier. Utforska CutTheCards verktyg och se hur olika betalningsmetoder kan påverka återbetalningstiden och dina räntekostnader.
Gillade du det här inlägget? Missa inga uppdateringar!
