

Urgence financière : sortir d’un prêt sur titre de véhicule à taux élevé avant de perdre sa voiture
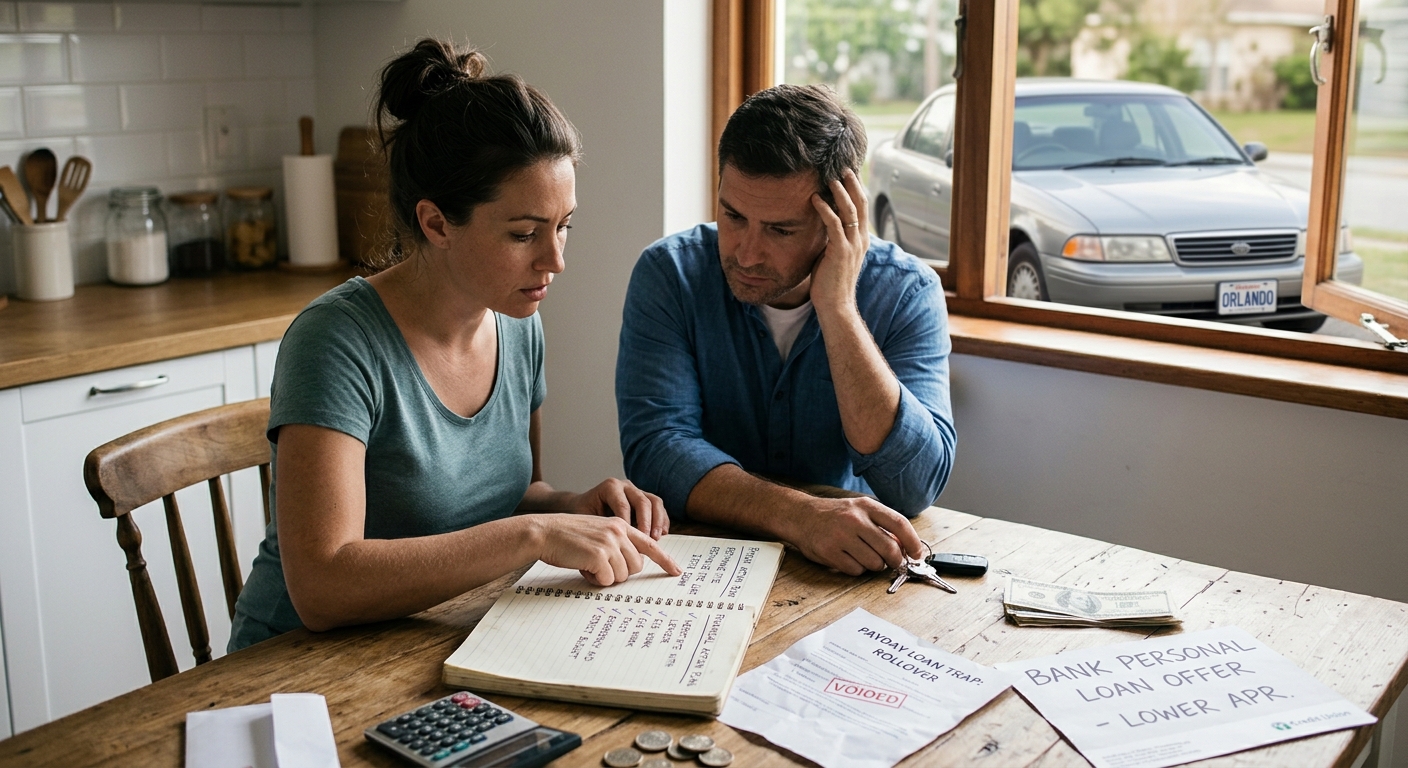
Pour de nombreux foyers, une voiture n’est pas un luxe, mais une nécessité. Elle permet de se rendre au travail, d’accompagner les enfants à l’école, d’aller à des rendez-vous médicaux et d’accéder aux services essentiels. Lorsqu’une difficulté financière imprévue survient, par exemple pendant la rentrée scolaire ou les fêtes de fin d’année, un prêt garanti par le titre de propriété du véhicule peut sembler être une solution rapide.
Pourtant, cette solution à court terme peut se transformer en un problème financier beaucoup plus important. Ce type de prêt utilise le véhicule comme garantie. Le prêteur peut donc avoir le droit de le reprendre en cas de défaut de paiement, selon les conditions du contrat et la législation applicable. Des taux annuels effectifs globaux (TAEG) élevés, des frais et des délais de remboursement courts peuvent rendre ces prêts particulièrement difficiles à rembourser.
La perspective de perdre sa voiture peut être très angoissante. Sans moyen de transport fiable, il devient encore plus difficile de travailler, de s’occuper de sa famille et de gérer les responsabilités quotidiennes. Pour sortir de ce type de prêt, il faut établir un plan clair qui permette de faire face au risque immédiat tout en recherchant une solution de remboursement plus abordable.
Organiser sa stratégie de sortie
Une approche pratique repose sur deux priorités : comprendre comment protéger son véhicule contre une éventuelle reprise et trouver une solution réaliste et abordable pour rembourser le prêt. Les démarches appropriées dépendent du contrat, de la situation financière de l’emprunteur et de la législation locale.
Donner la priorité à la réduction du capital
Commencez par déterminer précisément le montant que vous devez. Demandez au prêteur un décompte détaillé du montant nécessaire au remboursement intégral, comprenant le capital restant dû, les intérêts, les frais et les autres sommes éventuelles. Consultez le contrat pour connaître les dates d’échéance, les conséquences d’un retard et les conditions permettant d’affecter des paiements supplémentaires directement au capital sans pénalité.
Se limiter au paiement minimum ou prolonger régulièrement le prêt peut laisser le capital pratiquement inchangé, tandis que les intérêts et les frais continuent de s’accumuler. Si votre budget le permet, consacrez des sommes supplémentaires à la réduction du capital. Un revenu temporaire, un remboursement d’impôt ou une diminution des dépenses non essentielles peuvent vous aider. Avant tout versement, vérifiez comment le prêteur l’imputera.
Étudier des possibilités de refinancement plus avantageuses
Remplacer un prêt sur titre de véhicule coûteux par un financement plus abordable peut être une piste à examiner. Selon votre dossier de crédit, vos revenus et les solutions disponibles, une banque ou une coopérative de crédit peut proposer un prêt personnel assorti d’un taux plus bas et d’un échéancier plus facile à gérer.
Comparez le coût total de chaque solution, et pas seulement la mensualité. Tenez compte du TAEG, des frais de dossier, de la durée du prêt et du montant total à rembourser. Une durée plus longue peut réduire les mensualités tout en augmentant le coût total des intérêts. Évitez de contracter un nouveau prêt si ses conditions n’améliorent pas réellement votre situation ou si les remboursements dépassent vos moyens.
Examiner son budget et ses biens disponibles
Si vos revenus habituels ne suffisent pas à couvrir confortablement les remboursements, cherchez des moyens réalistes de dégager une marge dans votre budget. Réduire temporairement les dépenses non essentielles, vendre des objets dont vous n’avez plus besoin ou effectuer ponctuellement un travail supplémentaire peut permettre de réduire sensiblement le solde dû.
Évitez toutefois de vendre des biens indispensables à votre foyer ou de contracter de nouvelles dettes qui créeraient un autre problème financier. L’objectif est d'améliorer votre capacité de remboursement sans sacrifier vos besoins essentiels.
Contacter le prêteur avant un impayé
Si vous rencontrez des difficultés, contactez le prêteur le plus tôt possible. Expliquez ce que vous pouvez raisonnablement payer et demandez s’il est possible de modifier l’échéancier, de mettre en place un accord en cas de difficultés financières ou d’envisager une autre solution. Demandez une confirmation écrite de tout accord avant de vous y fier.
Le prêteur n’est pas tenu d’accepter un arrangement particulier, et un échange avec lui ne suspend pas automatiquement une éventuelle reprise du véhicule. Si vous recevez un avis de défaut de paiement ou si vous pensez que la reprise du véhicule est imminente, renseignez-vous sur vos droits selon la législation locale et envisagez de consulter un professionnel du droit de la consommation ou un organisme d’aide juridique.
En résumé
Protéger son véhicule ne consiste pas seulement à régler une dette. Il s’agit aussi de préserver le moyen de transport dont on peut dépendre pour travailler, s’occuper de sa famille et accomplir les tâches quotidiennes. Même si les prêts sur titre de véhicule à taux élevé peuvent être difficiles à rembourser, agir tôt et de manière éclairée peut ouvrir davantage de possibilités.
Commencez par connaître le montant exact nécessaire au remboursement intégral et les conditions de votre contrat. Comparez ensuite les solutions réalistes de remboursement et de refinancement, examinez votre budget et communiquez avec le prêteur avant que la situation ne se complique. Une fois le problème immédiat pris en charge, vous pourrez vous concentrer sur une plus grande stabilité financière.
Avertissement : Cet article est fourni à des fins éducatives uniquement et ne constitue pas un conseil financier, juridique ou fiscal professionnel. Les conditions des prêts et les protections des consommateurs varient selon les pays et les régions. Consultez un professionnel qualifié au sujet de votre situation personnelle.
Si les dettes de cartes de crédit font également partie de votre situation financière, CutTheCard peut vous aider à comprendre vos soldes et à comparer différentes stratégies de remboursement. Découvrez les outils de CutTheCard pour voir comment différentes méthodes de remboursement peuvent influencer la durée nécessaire et le coût des intérêts.
Cet article vous a plu ? Ne manquez aucune mise à jour !
