

Emergência financeira: como sair de um empréstimo com garantia do veículo e juros elevados antes de o perder
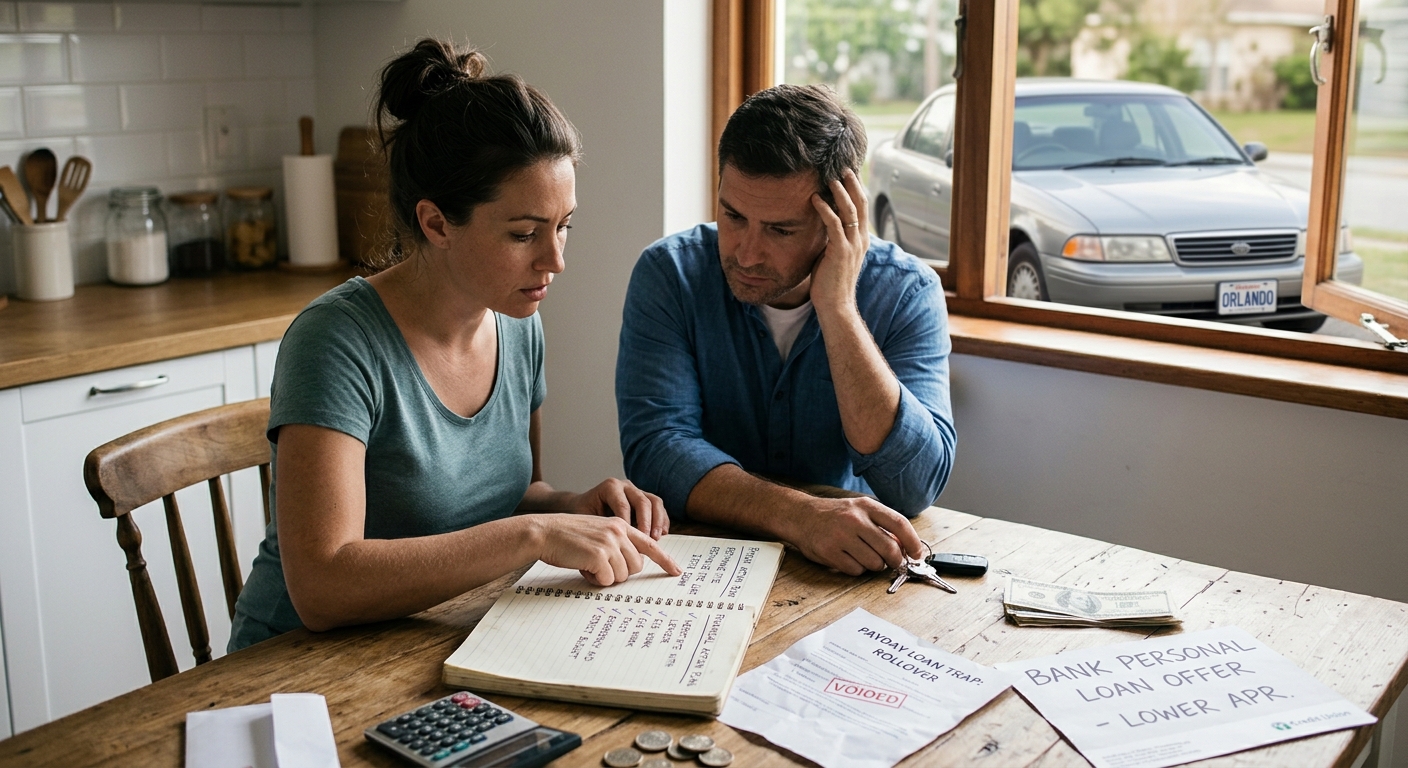
Para muitas famílias, um automóvel não é um luxo: é uma necessidade. Permite deslocações para o trabalho, levar os filhos à escola, comparecer a consultas médicas e aceder a serviços essenciais. Quando surge uma dificuldade financeira inesperada — por exemplo, no regresso às aulas ou durante os meses dispendiosos das festas de fim de ano — um empréstimo com garantia do veículo pode parecer uma solução rápida.
No entanto, uma solução de curto prazo pode transformar-se num problema financeiro muito maior. Neste tipo de empréstimo, o veículo serve de garantia. Se não cumprir as obrigações de pagamento, o credor poderá ter o direito de recuperar o automóvel, de acordo com as condições do contrato e a legislação aplicável. Taxas anuais de encargos elevadas, comissões e prazos curtos podem tornar estes empréstimos particularmente difíceis de pagar.
A possibilidade de perder o automóvel pode provocar uma enorme preocupação. Sem transporte fiável, pode tornar-se ainda mais difícil trabalhar, cuidar da família e cumprir as responsabilidades do dia a dia. Para sair deste tipo de empréstimo, é importante ter um plano claro que responda ao risco imediato e procure uma forma mais acessível de pagar a dívida.
Como planear uma saída
Uma abordagem prática tem duas prioridades: perceber como proteger o veículo de uma possível apreensão e encontrar uma forma realista e acessível de liquidar o empréstimo. Os passos adequados dependem do contrato, da sua situação financeira e da legislação aplicável no local onde vive.
Dar prioridade à redução do capital em dívida
Comece por descobrir exatamente quanto deve. Peça ao credor um cálculo discriminado do montante necessário para liquidar o empréstimo, incluindo o capital em dívida, os juros, as comissões e quaisquer outros encargos. Consulte o contrato para perceber as datas de pagamento, as consequências de um atraso e as condições aplicáveis a pagamentos adicionais diretamente ao capital.
Pagar apenas o mínimo ou prolongar repetidamente o empréstimo pode fazer com que o capital em dívida praticamente não diminua, enquanto continuam a acumular-se juros e encargos. Se o seu orçamento permitir, destine dinheiro adicional à redução do capital. Rendimentos de trabalhos temporários, um reembolso de impostos ou a redução de despesas não essenciais podem ajudar. Antes de efetuar um pagamento, confirme como será aplicado pelo credor.
Explorar opções de refinanciamento mais acessíveis
Substituir um empréstimo com garantia do veículo e custos elevados por um financiamento mais acessível pode ser uma possibilidade a analisar. Dependendo do seu historial de crédito, dos rendimentos e das opções disponíveis, um banco ou uma instituição de crédito poderá oferecer um empréstimo pessoal com uma taxa mais baixa e um plano de pagamentos mais fácil de gerir.
Compare o custo total de cada opção, e não apenas a prestação mensal. Tenha em conta a taxa anual de encargos, as comissões de abertura, o prazo e o montante total a pagar. Um prazo mais longo pode reduzir as prestações mensais, mas aumentar o custo total dos juros. Evite contrair outro empréstimo se as condições não melhorarem realmente a sua situação ou se não conseguir suportar os pagamentos.
Rever o orçamento e os bens disponíveis
Se os seus rendimentos habituais não forem suficientes para pagar confortavelmente o empréstimo, procure formas realistas de libertar dinheiro no orçamento. Reduzir temporariamente despesas não essenciais, vender artigos de que já não precisa ou realizar trabalhos adicionais ocasionais poderá permitir-lhe fazer um pagamento significativo para reduzir a dívida.
Evite vender bens essenciais para a sua família ou contrair novas dívidas que criem outro problema financeiro. O objetivo é melhorar a sua capacidade de pagamento sem comprometer as necessidades básicas.
Contactar o credor antes de falhar um pagamento
Se estiver a ter dificuldades, contacte o credor o mais cedo possível. Explique quanto consegue pagar realisticamente e pergunte se existe a possibilidade de alterar o plano de pagamentos, estabelecer um acordo por dificuldades financeiras ou encontrar outra alternativa. Peça sempre uma confirmação por escrito de qualquer acordo antes de confiar nas respetivas condições.
O credor não é obrigado a aceitar um acordo especial, e uma conversa não impede automaticamente uma eventual apreensão do veículo. Se receber uma notificação de incumprimento ou acreditar que a recuperação do automóvel pode estar iminente, informe-se sobre os seus direitos ao abrigo da legislação local e considere consultar um profissional qualificado em direito do consumidor ou uma entidade de apoio jurídico.
Resumo
Proteger o seu automóvel significa mais do que resolver uma dívida. Significa preservar o transporte de que poderá depender para trabalhar, cuidar da família e realizar as tarefas do dia a dia. Embora os empréstimos com garantia do veículo e juros elevados possam ser difíceis de liquidar, agir cedo e com informação pode dar-lhe mais opções.
Comece por confirmar o montante exato necessário para liquidar o empréstimo e as condições do contrato. Depois, compare opções realistas de pagamento e refinanciamento, reveja o seu orçamento e contacte o credor antes que a situação se complique. Quando o problema imediato estiver controlado, poderá concentrar-se em alcançar uma maior estabilidade financeira.
Aviso: Este artigo é disponibilizado exclusivamente para fins educativos e não constitui aconselhamento financeiro, jurídico ou fiscal profissional. As condições dos empréstimos e as proteções dos consumidores variam consoante o país e a região. Consulte um profissional qualificado sobre a sua situação específica.
Se as dívidas de cartões de crédito também fizerem parte da sua situação financeira, a CutTheCard pode ajudá-lo a compreender os seus saldos e a comparar possíveis estratégias de pagamento. Explore as ferramentas da CutTheCard para perceber como diferentes métodos de pagamento podem influenciar o prazo de liquidação e os custos dos juros.
Gostou deste artigo? Não perca nenhuma novidade!
