

Økonomisk krisehåndtering: Slik kommer du deg ut av et høyrentelån med pant i bilen før du mister den
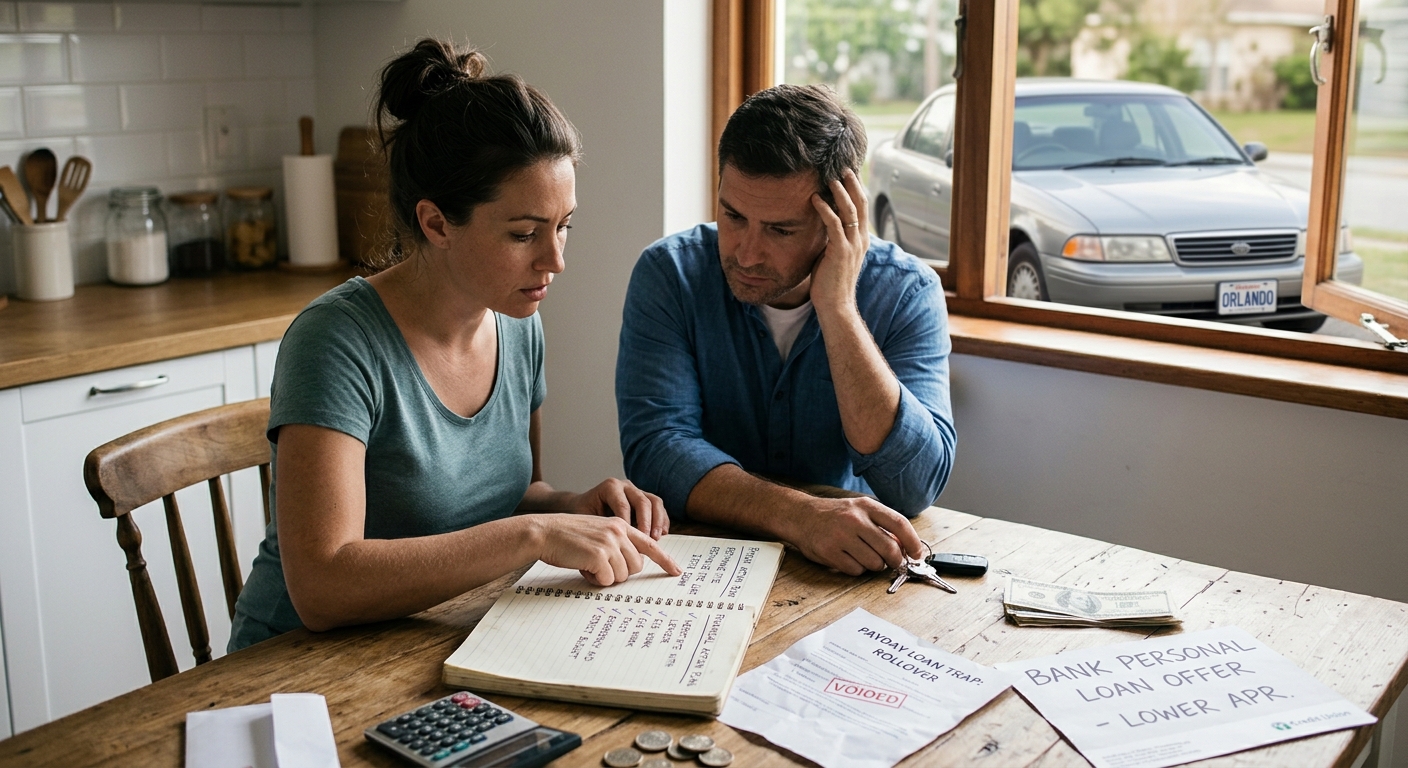
For mange husholdninger er en bil ikke en luksus, men en nødvendighet. Den gjør det mulig å komme seg på jobb, følge barna til skolen, dra til legetimer og benytte viktige tjenester i lokalsamfunnet. Når en uventet økonomisk utfordring oppstår – kanskje ved skolestart eller i de kostbare månedene rundt høytidene – kan et lån med pant i bilen virke som en rask løsning.
Men en kortsiktig løsning kan utvikle seg til et langt større økonomisk problem. Ved denne typen lån brukes bilen som sikkerhet. Hvis du ikke oppfyller betalingsforpliktelsene dine, kan långiveren derfor ha rett til å ta bilen tilbake i henhold til låneavtalen og gjeldende lovgivning. Høye effektive renter, gebyrer og korte nedbetalingsfrister kan gjøre slike lån spesielt vanskelige å betale tilbake.
Tanken på å miste bilen kan føre til betydelig stress. Uten pålitelig transport kan det bli enda vanskeligere å komme seg på jobb, ta vare på familien og håndtere daglige forpliktelser. For å komme ut av denne typen lån trenger du en tydelig plan som tar hånd om den umiddelbare risikoen og samtidig finner en mer overkommelig måte å betale tilbake gjelden på.
Planlegg veien ut av lånet
En praktisk strategi har to hovedprioriteringer: å forstå hvordan du kan beskytte bilen mot en mulig tilbakelevering og å finne en realistisk og økonomisk overkommelig måte å innfri lånet på. Hvilke tiltak som passer best, avhenger av låneavtalen, økonomien din og lovgivningen der du bor.
Prioriter å redusere restgjelden
Begynn med å finne ut nøyaktig hvor mye du skylder. Be långiveren om en spesifisert oversikt over beløpet som kreves for å innfri lånet, inkludert restgjeld, renter, gebyrer og eventuelle andre kostnader. Gå gjennom avtalen for å forstå betalingsfristene, konsekvensene av forsinket betaling og vilkårene for ekstra innbetalinger direkte på restgjelden.
Hvis du bare betaler minimumsbeløpet eller stadig forlenger lånet, kan restgjelden forbli nesten uendret mens renter og gebyrer fortsetter å øke. Hvis budsjettet ditt tillater det, bør du bruke ekstra penger til å redusere restgjelden. Midlertidige ekstrainntekter, skatteoppgjør eller lavere utgifter til ting du ikke trenger, kan hjelpe. Før du betaler ekstra, bør du kontrollere hvordan långiveren vil føre betalingen.
Undersøk muligheten for rimeligere refinansiering
Det kan være verdt å undersøke om et dyrt lån med pant i bilen kan erstattes med en rimeligere finansieringsløsning. Avhengig av kredittverdigheten din, inntekten og hvilke alternativer som finnes, kan en bank eller kredittforening tilby et personlig lån med lavere rente og en mer håndterlig nedbetalingsplan.
Sammenlign de samlede kostnadene, ikke bare det månedlige beløpet. Ta hensyn til effektiv rente, etableringsgebyrer, nedbetalingstid og det totale beløpet du må betale tilbake. En lengre nedbetalingstid kan redusere månedsbeløpet, men samtidig øke de samlede rentekostnadene. Unngå å ta opp et nytt lån hvis vilkårene ikke faktisk forbedrer situasjonen din, eller hvis du ikke har råd til betalingene.
Gå gjennom budsjettet og tilgjengelige eiendeler
Hvis den vanlige inntekten din ikke er tilstrekkelig til å betale lånet på en komfortabel måte, bør du se etter realistiske muligheter for å frigjøre penger i budsjettet. Midlertidige reduksjoner i ikke-nødvendige utgifter, salg av ting du ikke lenger trenger eller litt ekstraarbeid kan gjøre det mulig å betale et større beløp på restgjelden.
Unngå å selge ting husholdningen trenger, eller å ta opp ny gjeld som skaper et nytt økonomisk problem. Målet er å forbedre betalingsevnen uten å gi avkall på det mest nødvendige.
Kontakt långiveren før du går glipp av en betaling
Hvis du får problemer med å betale, bør du kontakte långiveren så tidlig som mulig. Forklar hva du realistisk har råd til, og spør om det er mulig å endre betalingsplanen, inngå en avtale på grunn av økonomiske vanskeligheter eller finne en annen løsning. Be om å få alle avtaler skriftlig før du baserer deg på dem.
Långiveren er ikke forpliktet til å tilby en særskilt betalingsordning, og en samtale stopper ikke automatisk en eventuell tilbakelevering av bilen. Hvis du mottar et varsel om mislighold eller tror at bilen snart kan bli tatt tilbake, bør du undersøke rettighetene dine etter lokal lovgivning og vurdere å kontakte en kvalifisert rådgiver eller en organisasjon som tilbyr juridisk hjelp.
Oppsummering
Å beskytte bilen handler om mer enn å betale ned en gjeld. Det handler også om å beholde transportmuligheten du kanskje er avhengig av for jobb, familie og hverdagsliv. Selv om høyrentelån med pant i bilen kan være vanskelige å komme seg ut av, kan det å handle tidlig og på et informert grunnlag gi deg flere alternativer.
Begynn med å finne det nøyaktige innfrielsesbeløpet og gjennomgå vilkårene i låneavtalen. Sammenlign deretter realistiske muligheter for tilbakebetaling og refinansiering, gå gjennom budsjettet ditt og kontakt långiveren før situasjonen blir vanskeligere. Når den umiddelbare utfordringen er håndtert, kan du rette oppmerksomheten mot å bygge en mer stabil økonomisk fremtid.
Ansvarsfraskrivelse: Denne artikkelen er kun ment for opplæring og informasjon og utgjør ikke profesjonell økonomisk, juridisk eller skattemessig rådgivning. Lånevilkår og forbrukerbeskyttelse varierer fra land til land og mellom ulike regioner. Kontakt en kvalifisert fagperson om din konkrete situasjon.
Hvis kredittkortgjeld også er en del av den økonomiske situasjonen din, kan CutTheCard hjelpe deg med å forstå saldoene dine og sammenligne ulike nedbetalingsstrategier. Utforsk verktøyene hos CutTheCard for å se hvordan forskjellige betalingsmetoder kan påvirke tiden det tar å betale ned gjelden og rentekostnadene dine.
Likte du denne artikkelen? Gå ikke glipp av nye oppdateringer!
