

Erstat dyre lån med en struktureret sneboldstrategi
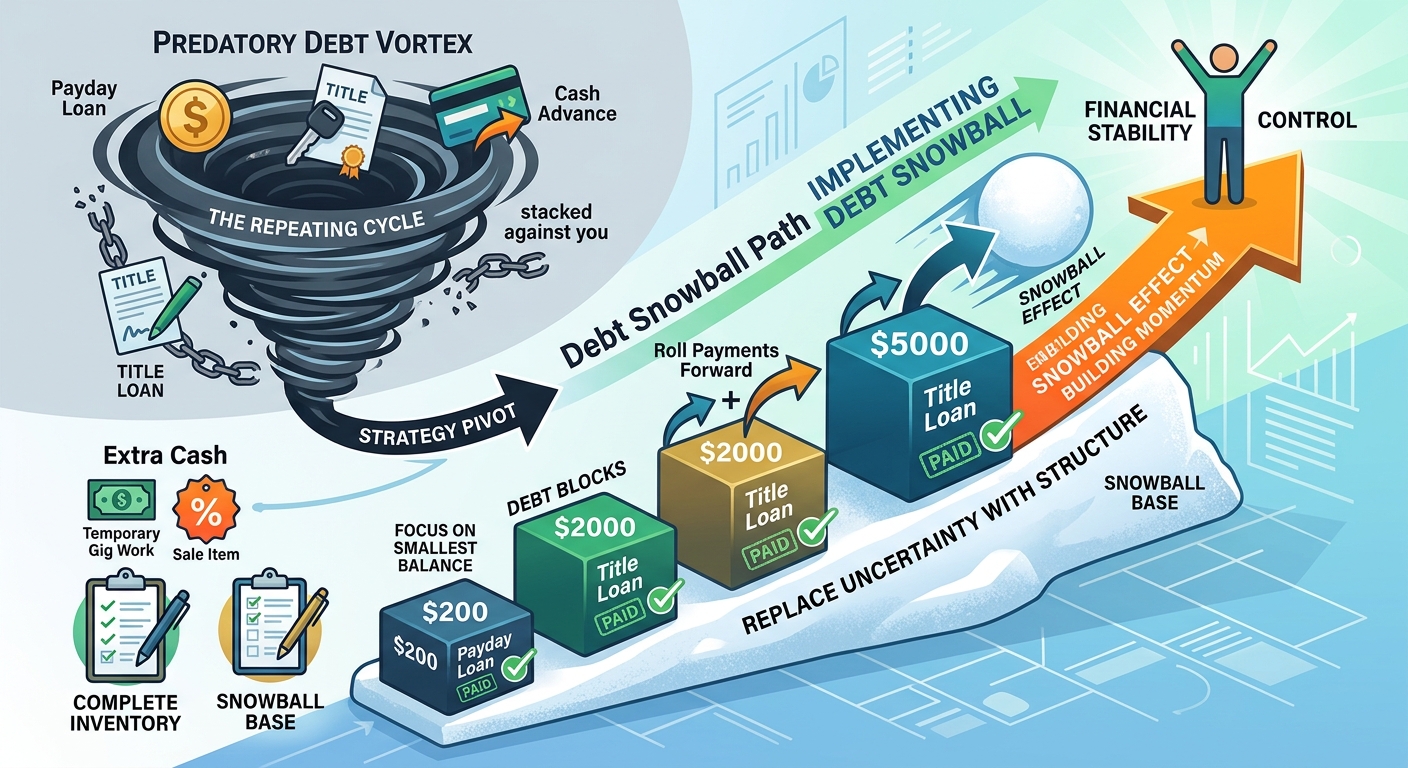
Der findes en særlig form for udmattelse, som opstår, når man føler, at man deltager i et spil, hvor reglerne er imod én. Det handler ikke kun om trætheden efter hårdt arbejde, men om belastningen ved at sidde fast i en gentagende cyklus. For mange begynder denne cyklus med dyre lån – eksempelvis kviklån, lån med pant i bilen eller kontantforskud med høje renter. De kan virke som en livline i en økonomisk nødsituation, men udvikler sig ofte til en vedvarende økonomisk byrde.
Når du har flere gældsforpligtelser med høje renter på samme tid, kan tallene virke overvældende. Dine betalinger ser måske ud til at gå til renterne, før de for alvor reducerer selve gælden. Det kan føles, som om du arbejder hårdt blot for at blive stående på samme sted. Presset fra kommende betalingsfrister kan svække følelsen af kontrol og gøre det svært at se en vej frem.
Det kræver mere end blot at prøve hårdere at bryde denne cyklus. Det kræver en grundlæggende ændring af strategi. I stedet for at reagere på hver enkelt betalingsfrist, efterhånden som den nærmer sig, kan du erstatte usikkerheden ved dyr gæld med en struktureret og konsekvent tilbagebetalingsplan.
Sådan bruger du sneboldmetoden
Sneboldmetoden er især kendt for sine psykologiske fordele. Når den anvendes på flere lån med høje renter, kan den være en praktisk måde at opbygge selvtillid og bevare motivationen på.
Metoden går ud på at betale gælden med den mindste saldo først, mens du fortsætter med at betale de krævede minimumsbeløb på de øvrige lån. Lavinemetoden gør det modsatte: Den prioriterer gælden med de højeste renter og kan dermed reducere de samlede renteomkostninger. Den bedste metode afhænger af din situation, men sneboldmetoden kan være særligt nyttig, når synlige fremskridt hjælper dig med at holde motivationen.
Følg disse trin for at gå fra økonomisk usikkerhed til en mere overskuelig tilbagebetalingsplan:
1. Få et fuldstændigt overblik
Start med at beslutte, at du så vidt muligt vil undgå at optage flere dyre lån. Lav derefter en separat liste over alle dine udestående lån og gældsforpligtelser. Notér den aktuelle saldo, renten, minimumsbetalingen og betalingsfristen for hver enkelt. Sortér listen fra den mindste saldo til den største.
Glem ikke de mindre lån. Et kviklån på 200 dollars og et billån med pant på 2.000 dollars skal begge med på listen. Når du har et samlet overblik, bliver det lettere at planlægge dine næste skridt.
2. Fokuser på den mindste saldo
Med sneboldmetoden er det første mål den gæld, der har den mindste saldo – ikke nødvendigvis den højeste rente. Fortsæt med at betale de krævede minimumsbeløb på alle de andre lån, og brug derefter alle ekstra penge på den mindste gæld.
Find realistiske måder at frigøre ekstra penge på. Du kan for eksempel midlertidigt reducere abonnementer, sælge ting, du ikke længere bruger, eller tage ekstraarbejde indimellem. Selv mindre ekstra betalinger kan hjælpe dig med at nå det første mål hurtigere.
3. Flyt betalingen videre til næste lån
Den egentlige fremdrift begynder, når du har betalt det første lån helt ud. Når saldoen er nul, skal du ikke betragte det beløb, du tidligere betalte, som ekstra penge til forbrug.
Læg i stedet hele det tidligere betalingsbeløb oven i den betaling, du allerede foretager på den næstmindste gæld. På den måde øger du beløbet til dit næste mål uden at skulle finde en helt ny indtægtskilde.
4. Opbyg større tilbagebetalingskraft
Gentag processen, hver gang du har betalt et lån helt ud. For hvert lån, du afslutter, vokser det beløb, du kan bruge på den resterende gæld.
Når du når frem til dit største lån, har du måske opbygget en væsentligt større månedlig betaling, end du kunne klare i begyndelsen. Det, der startede som en række små skridt, bliver til en stadig mere effektiv og struktureret tilbagebetalingsplan.
Opsummering
At erstatte dyre lån med en struktureret sneboldstrategi handler om gradvist at genvinde kontrollen over din økonomi. Når du deler en stor gældsbyrde op i mindre og opnåelige mål, kan tilbagebetalingen blive mere overskuelig, og det kan blive lettere at bevare motivationen.
Fremskridt sker sjældent fra den ene dag til den anden, men en konsekvent plan gør det lettere at se, hvor langt du er kommet. Hvert lån, du betaler ud, er endnu et skridt mod større økonomisk frihed og stabilitet. Snebolden begynder måske i det små, men den vokser sig stærkere for hver saldo, du får nedbragt.
Ansvarsfraskrivelse: Denne artikel er udelukkende til uddannelses- og informationsformål og udgør ikke professionel finansiel, juridisk eller skattemæssig rådgivning. Kontakt en kvalificeret fagperson om din konkrete økonomiske situation.
Hvis kreditkortgæld også er en del af din økonomiske situation, kan CutTheCard hjælpe dig med at forstå dine saldi og sammenligne forskellige tilbagebetalingsstrategier. Udforsk CutTheCards værktøjer, og se, hvordan forskellige betalingsmetoder kan påvirke tilbagebetalingstiden og dine renteomkostninger.
Kunne du lide dette indlæg? Gå ikke glip af nye opdateringer!
