

Ersätt dyra lån med en strukturerad snöbollsstrategi
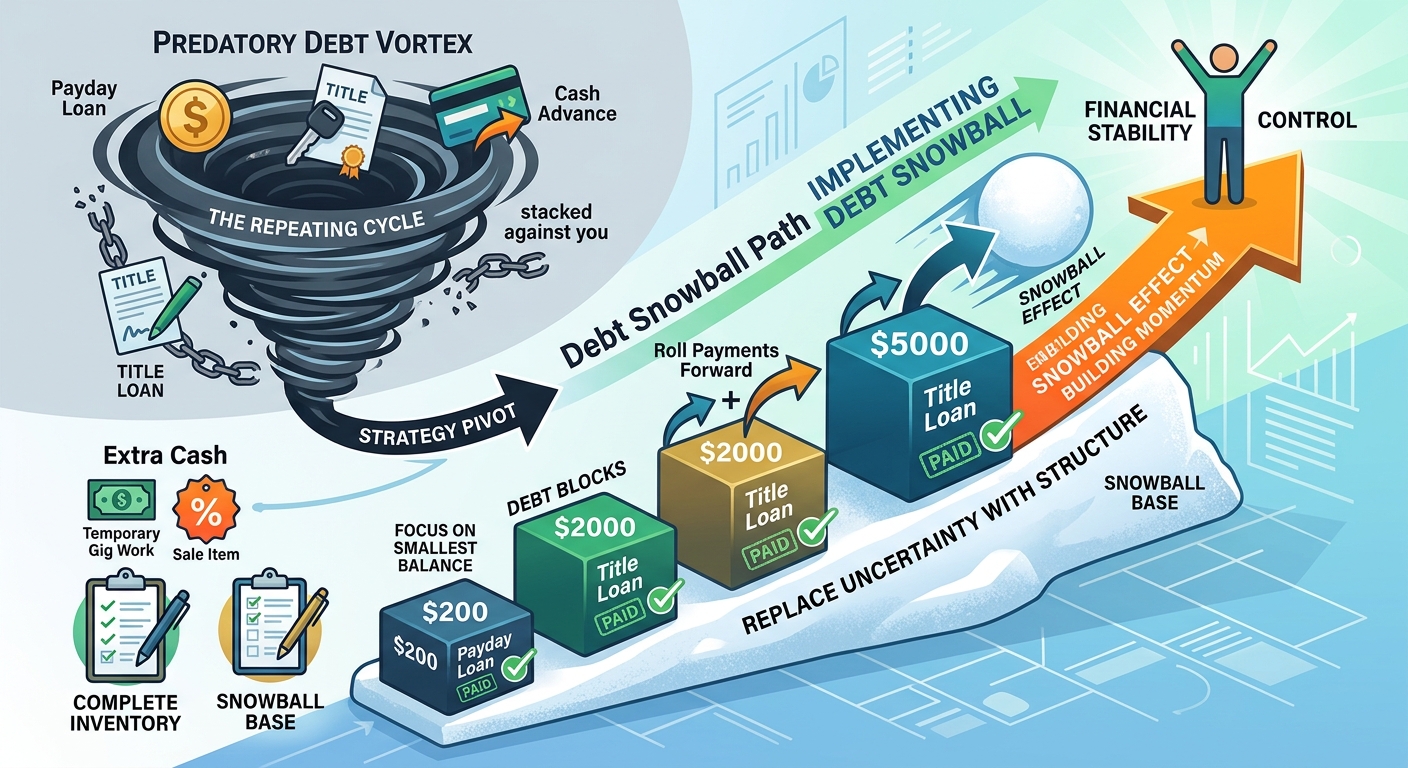
Det finns en särskild sorts utmattning som uppstår när man känner att man spelar ett spel där reglerna verkar vara emot en. Det handlar inte bara om tröttheten efter hårt arbete, utan om påfrestningen av att fastna i en cykel som upprepar sig gång på gång. För många börjar den här cykeln med dyra lån – till exempel snabblån, lån med bilen som säkerhet eller kontantförskott med höga räntor. De kan först verka vara en livlina under en ekonomisk kris, men utvecklas med tiden till en långvarig ekonomisk belastning.
När du har flera skulder med höga räntor samtidigt kan siffrorna kännas överväldigande. Dina betalningar verkar gå till räntor innan de hinner minska själva skuldbeloppet särskilt mycket. Det kan kännas som att du arbetar hårt bara för att stå kvar på samma plats. Pressen från kommande förfallodatum kan minska känslan av kontroll och göra det svårt att se en väg framåt.
Att bryta den här cykeln kräver mer än att bara försöka hårdare. Det kräver en grundläggande förändring av strategin. I stället för att reagera på varje betalningsdatum när det närmar sig kan du börja ersätta osäkerheten kring dyra skulder med en strukturerad och konsekvent återbetalningsplan.
Så använder du snöbollsmetoden
Snöbollsmetoden är särskilt känd för sina psykologiska fördelar. När den används för flera skulder med höga räntor kan den vara ett praktiskt sätt att bygga upp självförtroendet och behålla motivationen.
Metoden går ut på att betala av skulden med det minsta saldot först, samtidigt som du fortsätter att betala de lägsta obligatoriska beloppen på dina övriga skulder. Lavinmetoden fungerar tvärtom: den prioriterar skulderna med högst ränta och kan därmed minska den totala räntekostnaden. Vilken metod som passar bäst beror på din situation, men snöbollsmetoden kan vara särskilt användbar när synliga framsteg hjälper dig att hålla motivationen uppe.
Följ dessa steg för att gå från ekonomisk osäkerhet till en mer organiserad återbetalningsplan:
1. Skaffa en fullständig överblick
Börja med att bestämma dig för att undvika ytterligare dyra lån när det är möjligt. Gör sedan en separat lista över alla lån och skulder du har kvar att betala. Ta med aktuellt saldo, ränta, minimibetalning och förfallodatum. Sortera listan från det minsta saldot till det största.
Glöm inte de mindre skulderna. Ett snabblån på 200 dollar och ett lån med bilen som säkerhet på 2 000 dollar ska båda finnas med på listan. När du ser hela bilden blir det lättare att planera nästa steg.
2. Fokusera på det minsta saldot
Med snöbollsmetoden är det första målet skulden med det minsta saldot, inte nödvändigtvis den med högst ränta. Fortsätt att betala de obligatoriska minimibeloppen på alla andra skulder. Använd sedan alla extra pengar du kan frigöra till den minsta skulden.
Leta efter realistiska sätt att få mer pengar över. Du kan tillfälligt minska antalet prenumerationer, sälja saker du inte längre använder eller ta extraarbete ibland. Även mindre extra betalningar kan hjälpa dig att nå ditt första mål snabbare.
3. För över betalningen till nästa skuld
Den verkliga framdriften börjar när du har betalat av din första skuld. När saldot når noll ska du inte betrakta pengarna du tidigare använde till den betalningen som extra pengar att spendera.
Lägg i stället hela det tidigare betalningsbeloppet ovanpå det du redan betalar på nästa skuld med lägst saldo. På så sätt ökar du betalningen till ditt nästa mål utan att behöva hitta en helt ny inkomstkälla.
4. Bygg upp återbetalningskraften steg för steg
Upprepa processen varje gång du betalar av en skuld helt. För varje konto du avslutar ökar summan du kan använda för att betala av de återstående skulderna.
När du når din största skuld kan du ha byggt upp en betydligt större betalningsförmåga än du hade från början. Det som började som en serie små steg blir en alltmer strukturerad och effektiv återbetalningsplan.
Sammanfattning
Att ersätta dyra lån med en strukturerad snöbollsstrategi handlar om att gradvis återta kontrollen över din ekonomi. Genom att dela upp en stor skuldbörda i mindre och uppnåeliga mål kan återbetalningen kännas mer hanterbar och det blir lättare att behålla motivationen.
Framsteg sker sällan över en natt, men en konsekvent plan gör det lättare att se hur långt du har kommit. Varje skuld du betalar av är ytterligare ett steg mot större ekonomisk frihet och stabilitet. Snöbollen kan börja liten, men den växer sig starkare för varje saldo du betalar bort.
Ansvarsfriskrivning: Den här artikeln är endast avsedd för utbildnings- och informationsändamål och utgör inte professionell ekonomisk, juridisk eller skattemässig rådgivning. Kontakta en kvalificerad yrkesperson om din specifika ekonomiska situation.
Om kreditkortsskulder också är en del av din ekonomiska situation kan CutTheCard hjälpa dig att förstå dina saldon och jämföra olika återbetalningsstrategier. Utforska CutTheCards verktyg och se hur olika betalningsmetoder kan påverka återbetalningstiden och dina räntekostnader.
Gillade du det här inlägget? Missa inga uppdateringar!
