

Substituir empréstimos abusivos por uma estratégia estruturada de bola de neve
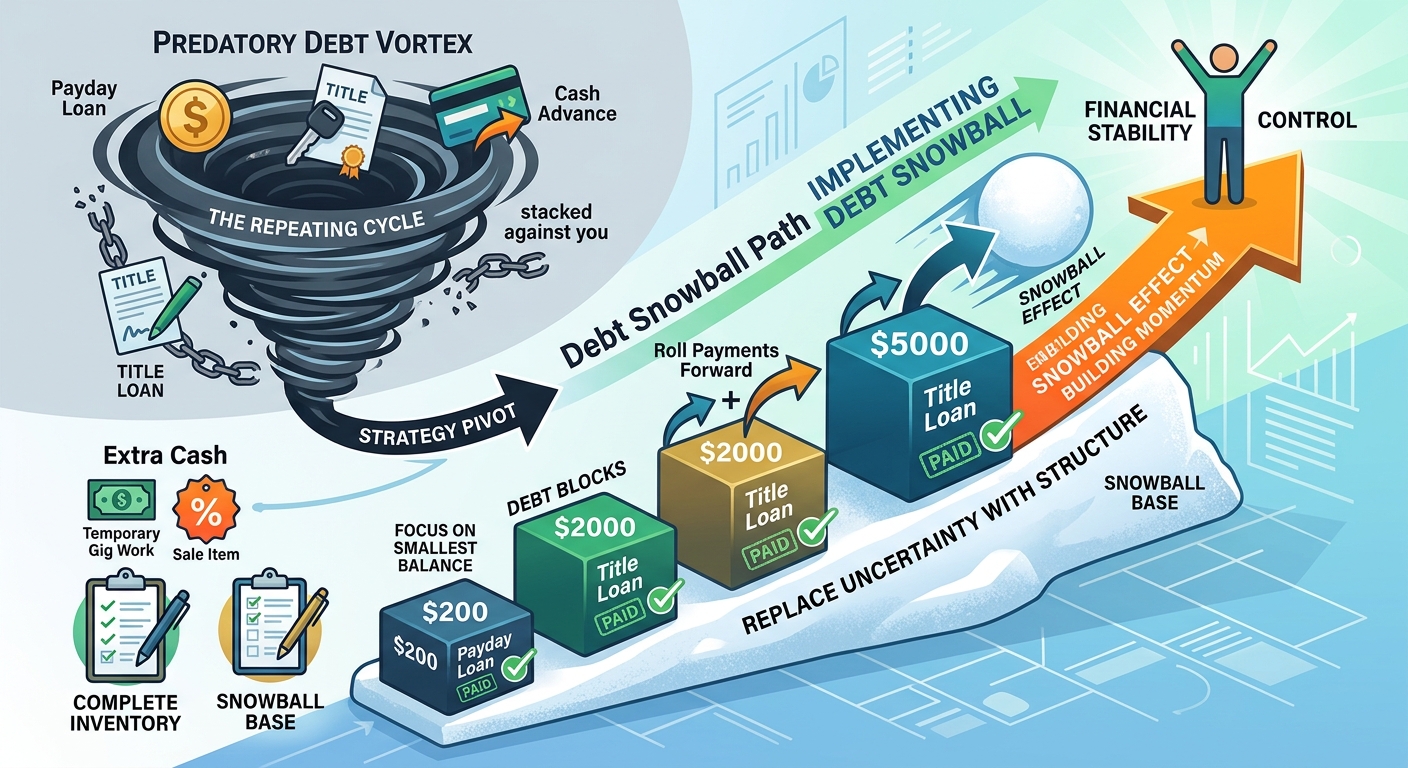
Existe um tipo particular de desgaste que surge quando sentimos que estamos a participar num jogo cujas regras parecem estar contra nós. Não se trata apenas do cansaço de trabalhar arduamente, mas do desgaste de estar preso num ciclo que se repete continuamente. Para muitas pessoas, esse ciclo envolve empréstimos dispendiosos, como créditos de curto prazo, empréstimos com garantia do veículo ou adiantamentos de dinheiro com juros elevados. Numa situação de emergência financeira, podem parecer uma solução imediata, mas acabam por se transformar num encargo persistente.
Quando tem várias dívidas com juros elevados ao mesmo tempo, os números podem parecer esmagadores. Os pagamentos parecem ser absorvidos pelos juros antes de conseguirem reduzir significativamente o capital em dívida. Pode sentir que trabalha constantemente apenas para continuar no mesmo lugar. A pressão dos prazos de pagamento pode retirar-lhe a sensação de controlo e dificultar a identificação de uma saída.
Quebrar este ciclo exige mais do que simplesmente fazer um esforço adicional. Exige uma mudança fundamental de estratégia. Em vez de reagir a cada data de pagamento à medida que se aproxima, pode começar a substituir a incerteza das dívidas dispendiosas pela estrutura e consistência de um plano de pagamento organizado.
Aplicar o método da bola de neve
O método da bola de neve das dívidas é frequentemente reconhecido pelos seus benefícios psicológicos. Quando aplicado a várias dívidas com juros elevados, pode oferecer uma forma prática de ganhar confiança e manter a motivação.
Este método consiste em liquidar primeiro as dívidas com os saldos mais baixos, continuando a efetuar os pagamentos mínimos exigidos nas restantes. Em contrapartida, o método da avalanche dá prioridade às dívidas com as taxas de juro mais elevadas e pode reduzir o total de juros pagos. A melhor escolha depende da sua situação, mas o método da bola de neve pode ser especialmente útil quando os progressos visíveis são importantes para manter a motivação.
Para passar da incerteza financeira para um plano de pagamento mais organizado, siga estes passos:
1. Faça um levantamento completo das dívidas
Comece por assumir o compromisso de evitar, sempre que possível, novos empréstimos dispendiosos. Depois, faça uma lista individual de todos os empréstimos e dívidas em aberto. Inclua o saldo atual, a taxa de juro, o pagamento mínimo e a respetiva data de vencimento. Organize a lista do saldo mais baixo para o mais elevado.
Não ignore as dívidas de menor valor. Tanto um empréstimo de curto prazo de 200 euros como um empréstimo de 2.000 euros com garantia do veículo devem constar da lista. Ter uma visão completa permite-lhe compreender a situação e planear os próximos passos.
2. Concentre-se no saldo mais baixo
No método da bola de neve, o primeiro objetivo é a dívida com o saldo mais baixo, e não necessariamente aquela que tem a taxa de juro mais elevada. Continue a pagar os valores mínimos exigidos nas restantes dívidas e destine todo o dinheiro adicional disponível à dívida mais pequena.
Procure formas realistas de libertar dinheiro. Pode reduzir temporariamente algumas subscrições, vender artigos que já não utiliza ou realizar trabalhos adicionais ocasionalmente. Mesmo pagamentos extra modestos podem ajudá-lo a alcançar mais rapidamente o primeiro objetivo.
3. Transfira o pagamento para a dívida seguinte
O verdadeiro impulso começa quando liquida a primeira dívida. Quando o saldo chegar a zero, não considere o dinheiro que destinava a esse pagamento como dinheiro disponível para gastar.
Em vez disso, acrescente o valor total desse pagamento ao montante que já destinava à dívida seguinte mais pequena. Desta forma, aumenta o valor aplicado no próximo objetivo sem precisar de encontrar uma nova fonte de rendimento.
4. Aumente o ritmo à medida que avança
Repita o processo sempre que liquidar uma dívida. À medida que elimina cada conta, aumenta o montante que pode destinar às dívidas restantes.
Quando chegar à dívida de maior valor, poderá dispor de um pagamento consideravelmente superior ao que conseguia fazer no início. O que começou por ser uma série de pequenos passos transforma-se num plano de pagamento mais organizado e progressivamente mais eficaz.
Resumo
Substituir empréstimos dispendiosos por uma estratégia estruturada de bola de neve significa recuperar gradualmente o controlo das suas finanças. Dividir uma dívida elevada em objetivos mais pequenos e alcançáveis pode tornar o processo mais fácil de gerir e ajudar a manter a motivação.
Os progressos raramente acontecem de um dia para o outro, mas um plano consistente permite-lhe perceber melhor o caminho que já percorreu. Cada dívida liquidada representa mais um passo em direção a uma maior liberdade e estabilidade financeira. A bola de neve pode começar pequena, mas ganha força com cada saldo que consegue eliminar.
Aviso: Este artigo é disponibilizado exclusivamente para fins educativos e não constitui aconselhamento financeiro, jurídico ou fiscal profissional. Consulte um profissional qualificado sobre a sua situação financeira específica.
Se as dívidas de cartões de crédito também fizerem parte da sua situação financeira, a CutTheCard pode ajudá-lo a compreender os seus saldos e a comparar possíveis estratégias de pagamento. Explore as ferramentas da CutTheCard para perceber como diferentes métodos de pagamento podem influenciar o prazo de liquidação e os custos dos juros.
Gostou deste artigo? Não perca nenhuma novidade!
