

Erstatt dyre lån med en strukturert snøballstrategi
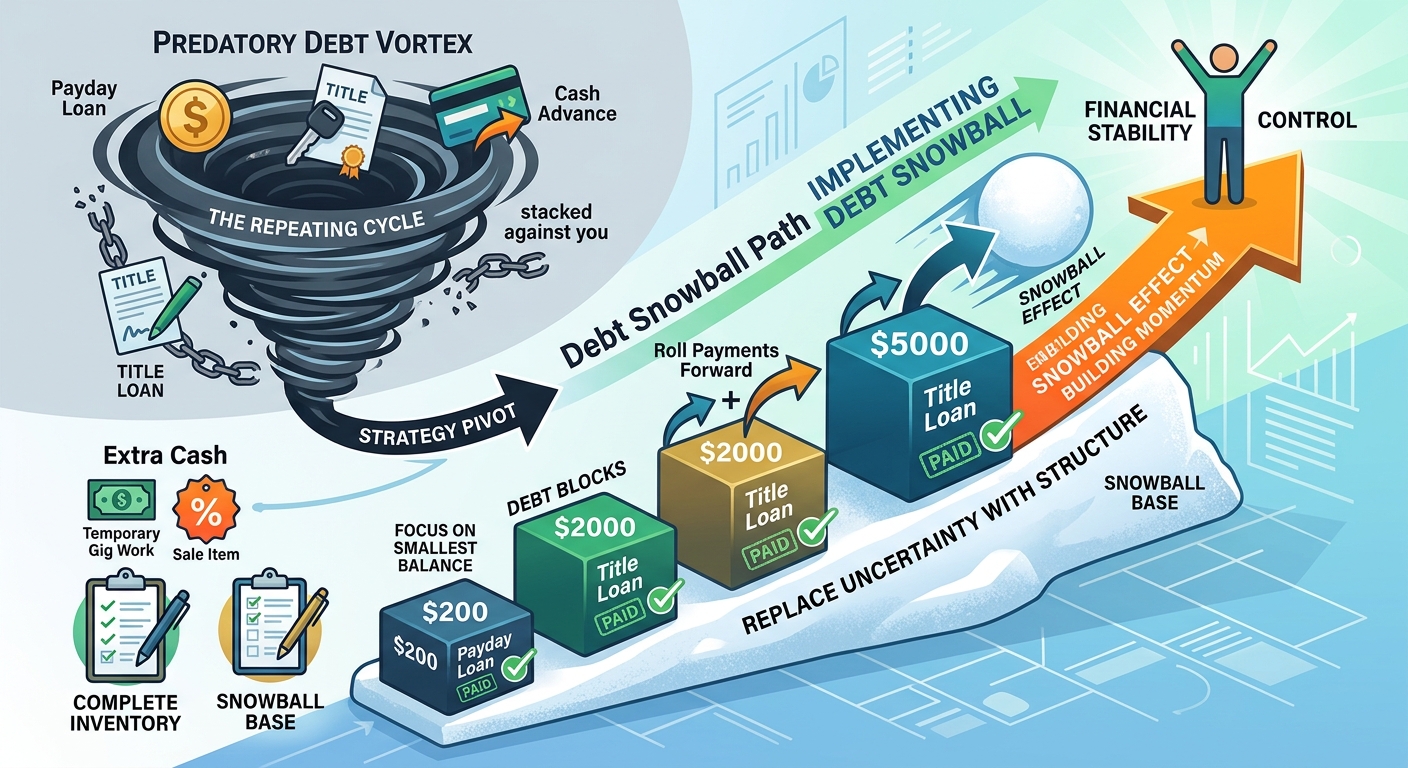
Det finnes en spesiell form for utmattelse som oppstår når du føler at du deltar i et spill der reglene virker å være imot deg. Det handler ikke bare om trettheten etter hardt arbeid, men om belastningen ved å sitte fast i en syklus som stadig gjentar seg. For mange begynner denne syklusen med dyre lån – for eksempel kortsiktige forbrukslån, lån med pant i bilen eller kontantforskudd med høy rente. De kan først virke som en livline i en økonomisk krise, men utvikler seg etter hvert til en vedvarende økonomisk belastning.
Når du har flere gjeldsforpliktelser med høy rente samtidig, kan tallene virke overveldende. Betalingene dine ser kanskje ut til å gå til renter før de rekker å redusere selve gjelden særlig mye. Det kan føles som om du jobber hardt bare for å bli stående på samme sted. Presset fra kommende betalingsfrister kan svekke følelsen av kontroll og gjøre det vanskelig å se en vei videre.
Å bryte denne syklusen krever mer enn bare å prøve hardere. Det krever en grunnleggende endring av strategi. I stedet for å reagere på hver betalingsfrist etter hvert som den nærmer seg, kan du begynne å erstatte usikkerheten rundt dyr gjeld med en strukturert og konsekvent nedbetalingsplan.
Slik bruker du snøballmetoden
Snøballmetoden er særlig kjent for sine psykologiske fordeler. Når den brukes på flere lån med høy rente, kan den være en praktisk måte å bygge opp selvtillit og opprettholde motivasjonen på.
Metoden går ut på å betale ned gjelden med den minste saldoen først, samtidig som du fortsetter å betale de påkrevde minimumsbeløpene på de andre lånene. Snøskredmetoden gjør det motsatte: Den prioriterer gjelden med høyest rente og kan dermed redusere de samlede rentekostnadene. Hvilken metode som passer best, avhenger av situasjonen din, men snøballmetoden kan være spesielt nyttig når synlige fremskritt hjelper deg med å holde motivasjonen oppe.
Følg disse trinnene for å gå fra økonomisk usikkerhet til en mer strukturert nedbetalingsplan:
1. Skaff deg full oversikt
Begynn med å bestemme deg for å unngå ytterligere dyre lån når det er mulig. Lag deretter en egen liste over alle utestående lån og gjeldsforpliktelser. Ta med gjeldende saldo, rente, minimumsbeløp og betalingsfrist. Sorter listen fra den minste saldoen til den største.
Ikke glem de mindre lånene. Et kortsiktig lån på 200 dollar og et lån med pant i bilen på 2 000 dollar skal begge stå på listen. Når du har full oversikt, blir det lettere å planlegge de neste stegene.
2. Fokuser på den minste saldoen
Med snøballmetoden er det første målet gjelden med den minste saldoen, ikke nødvendigvis den med høyest rente. Fortsett å betale de påkrevde minimumsbeløpene på alle de andre lånene. Bruk deretter alle ekstra penger du kan frigjøre, på den minste gjelden.
Se etter realistiske måter å frigjøre ekstra penger på. Du kan for eksempel redusere abonnementer midlertidig, selge ting du ikke lenger bruker eller ta på deg litt ekstra arbeid innimellom. Selv mindre ekstra innbetalinger kan hjelpe deg med å nå det første målet raskere.
3. Flytt betalingen videre til neste lån
Den virkelige fremgangen begynner når du har betalt ned det første lånet. Når saldoen er null, bør du ikke betrakte pengene du tidligere brukte på dette lånet, som ekstra penger til forbruk.
Legg i stedet hele det tidligere betalingsbeløpet til det du allerede betaler på den neste gjelden med lavest saldo. På den måten øker du beløpet du kan bruke på det neste målet uten å måtte finne en helt ny inntektskilde.
4. Bygg opp større nedbetalingskraft
Gjenta prosessen hver gang du har betalt ned et lån. For hvert lån du avslutter, øker beløpet du kan bruke på den gjelden som gjenstår.
Når du kommer til det største lånet, kan du ha bygget opp en betydelig større betalingsevne enn du hadde i begynnelsen. Det som startet som en rekke små steg, blir til en stadig mer strukturert og effektiv nedbetalingsplan.
Oppsummering
Å erstatte dyre lån med en strukturert snøballstrategi handler om gradvis å gjenvinne kontrollen over egen økonomi. Når du deler en stor gjeldsbyrde opp i mindre og oppnåelige mål, kan nedbetalingen bli lettere å håndtere, samtidig som det blir enklere å holde motivasjonen oppe.
Fremgang skjer sjelden over natten, men en konsekvent plan gjør det lettere å se hvor langt du har kommet. Hver gjeld du betaler ned, er enda et steg mot større økonomisk frihet og stabilitet. Snøballen begynner kanskje liten, men den vokser seg sterkere for hver saldo du får betalt ned.
Ansvarsfraskrivelse: Denne artikkelen er kun ment for opplæring og informasjon og utgjør ikke profesjonell økonomisk, juridisk eller skattemessig rådgivning. Kontakt en kvalifisert fagperson om din konkrete økonomiske situasjon.
Hvis kredittkortgjeld også er en del av den økonomiske situasjonen din, kan CutTheCard hjelpe deg med å forstå saldoene dine og sammenligne ulike nedbetalingsstrategier. Utforsk verktøyene hos CutTheCard for å se hvordan forskjellige betalingsmetoder kan påvirke nedbetalingstiden og rentekostnadene dine.
Likte du denne artikkelen? Gå ikke glipp av nye oppdateringer!
