

Remplacer les prêts abusifs par une stratégie de remboursement en boule de neige
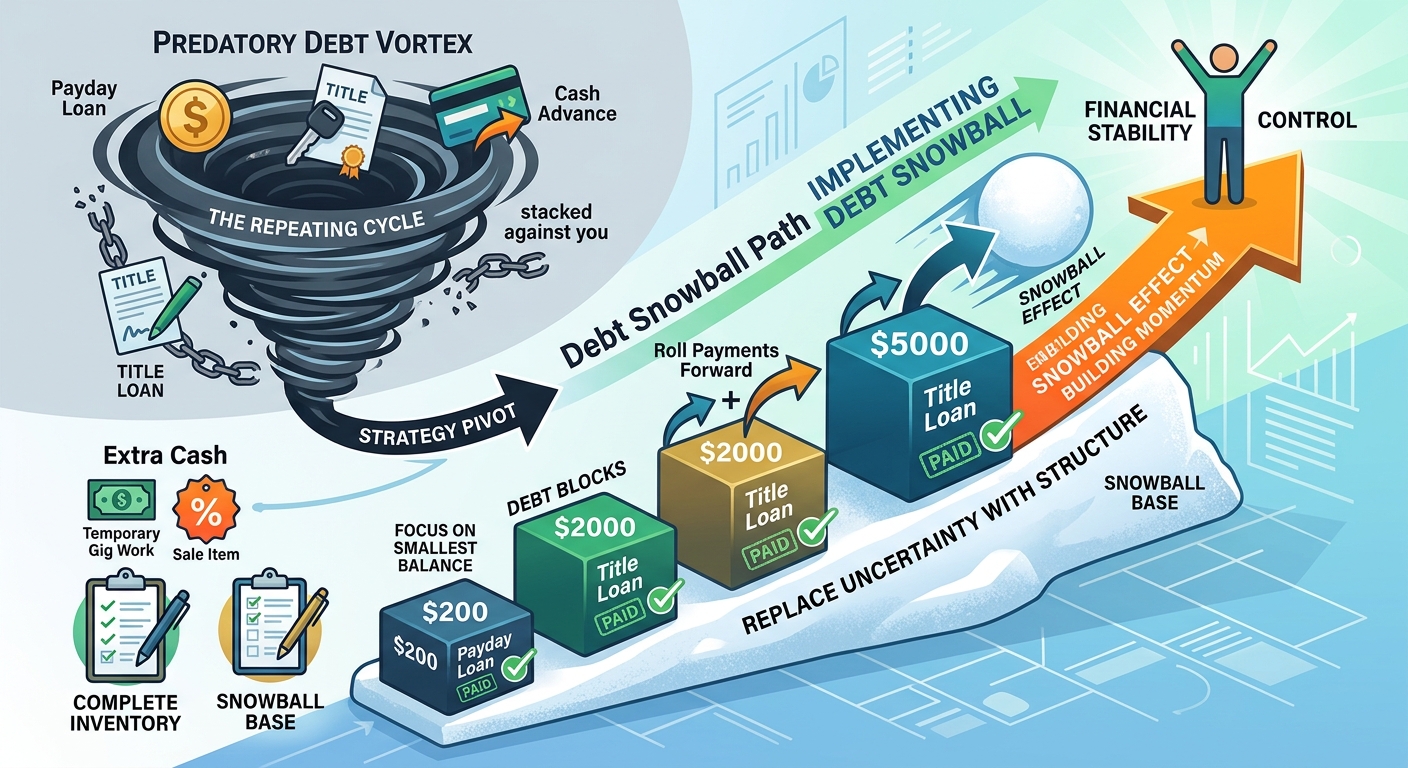
Il existe une forme particulière d’épuisement qui apparaît lorsque l’on a le sentiment de jouer à un jeu dont les règles sont défavorables. Ce n’est pas simplement la fatigue liée au travail, mais l’usure provoquée par un cycle qui se répète sans cesse. Pour de nombreuses personnes, ce cycle prend la forme d’emprunts coûteux : prêts sur salaire, prêts garantis par le titre de propriété d’un véhicule ou avances de trésorerie à taux élevé. Ces solutions peuvent sembler salvatrices lors d’une urgence financière, mais elles finissent parfois par devenir un fardeau durable.
Lorsque plusieurs dettes à taux d’intérêt élevé s’accumulent, les chiffres peuvent sembler insurmontables. Les paiements paraissent absorber les intérêts avant même de réduire sensiblement le capital restant dû. On peut alors avoir l’impression de travailler sans relâche simplement pour rester au même point. La pression des échéances à venir peut faire perdre le sentiment de maîtriser sa situation et rendre difficile la recherche d’une issue.
Pour sortir de ce cycle, il ne suffit pas de faire davantage d’efforts. Il faut changer de stratégie. Plutôt que de réagir à chaque échéance au dernier moment, vous pouvez remplacer l’incertitude liée aux dettes coûteuses par la structure et la régularité d’un plan de remboursement organisé.
Mettre en place la méthode boule de neige
La méthode boule de neige est souvent reconnue pour ses avantages psychologiques. Appliquée à plusieurs dettes à taux élevé, elle peut constituer un moyen concret de renforcer la confiance et de maintenir la motivation.
Cette méthode consiste à rembourser d’abord les dettes dont les soldes sont les plus faibles, tout en continuant à effectuer les paiements minimums exigés sur les autres. À l’inverse, la méthode avalanche donne la priorité aux dettes ayant les taux d’intérêt les plus élevés et peut permettre de réduire le montant total des intérêts payés. Le choix dépend de votre situation, mais la méthode boule de neige peut être particulièrement utile lorsque les progrès visibles vous aident à rester motivé.
Pour passer d’une situation financière incertaine à un plan de remboursement mieux organisé, suivez ces étapes :
1. Faire un inventaire complet
Commencez par vous engager, dans la mesure du possible, à ne plus contracter de nouveaux emprunts coûteux. Ensuite, dressez la liste de chaque prêt et de chaque dette séparément. Indiquez le solde actuel, le taux d’intérêt, le paiement minimum et la date d’échéance. Classez les dettes de la plus petite à la plus importante.
Ne négligez pas les petits montants. Un prêt sur salaire de 200 dollars et un prêt garanti par un véhicule de 2 000 dollars doivent tous deux figurer sur votre liste. Avoir une vision complète de la situation vous permettra de définir vos prochaines étapes.
2. Se concentrer sur le plus petit solde
Avec la méthode boule de neige, la première cible est la dette dont le solde est le plus faible, et non nécessairement celle qui présente le taux d’intérêt le plus élevé. Continuez à effectuer les paiements minimums exigés sur toutes les autres dettes, puis consacrez chaque somme supplémentaire disponible à la plus petite.
Cherchez des moyens réalistes de dégager de l’argent. Vous pouvez réduire temporairement certains abonnements, vendre des objets que vous n’utilisez plus ou effectuer ponctuellement des heures de travail supplémentaires. Même de petits versements supplémentaires peuvent vous aider à atteindre plus rapidement votre premier objectif.
3. Reporter les paiements sur la dette suivante
Le véritable élan commence lorsque vous éliminez votre première dette. Une fois son solde ramené à zéro, ne considérez pas l’argent que vous lui consacriez comme une somme disponible pour vos dépenses personnelles.
Ajoutez plutôt la totalité de ce paiement à celui que vous effectuiez déjà sur la dette suivante, c’est-à-dire celle dont le solde est le deuxième plus faible. Vous augmentez ainsi le montant consacré à votre nouvel objectif sans devoir trouver une nouvelle source de revenus.
4. Renforcer votre progression
Répétez cette méthode chaque fois qu’une dette est entièrement remboursée. À mesure que vous éliminez des comptes, le montant que vous pouvez consacrer aux dettes restantes augmente.
Lorsque vous atteindrez votre dette la plus importante, vous disposerez peut-être d’une capacité de remboursement bien supérieure à celle que vous aviez au départ. Une succession de petits efforts devient alors un plan de remboursement organisé et de plus en plus efficace.
En résumé
Remplacer les emprunts coûteux par une stratégie boule de neige structurée permet de reprendre progressivement le contrôle de ses finances. Diviser un endettement important en objectifs plus petits et accessibles peut rendre le parcours plus facile à gérer et aider à préserver sa motivation.
Les progrès ne se réalisent généralement pas du jour au lendemain, mais un plan régulier permet de mieux mesurer le chemin parcouru. Chaque dette éliminée représente une étape supplémentaire vers une plus grande liberté financière et une meilleure stabilité. La boule de neige commence peut-être modestement, mais son élan grandit à chaque solde remboursé.
Avertissement : Cet article est fourni à des fins éducatives uniquement et ne constitue pas un conseil financier, juridique ou fiscal professionnel. Consultez un professionnel qualifié concernant votre situation financière personnelle.
Si les dettes de cartes de crédit font également partie de votre situation financière, CutTheCard peut vous aider à comprendre vos soldes et à comparer différentes stratégies de remboursement. Découvrez les outils de CutTheCard pour voir comment différentes méthodes peuvent influencer la durée de remboursement et le coût des intérêts.
Cet article vous a plu ? Ne manquez aucune mise à jour !
