

Teure Kredite durch eine strukturierte Schneeballstrategie ersetzen
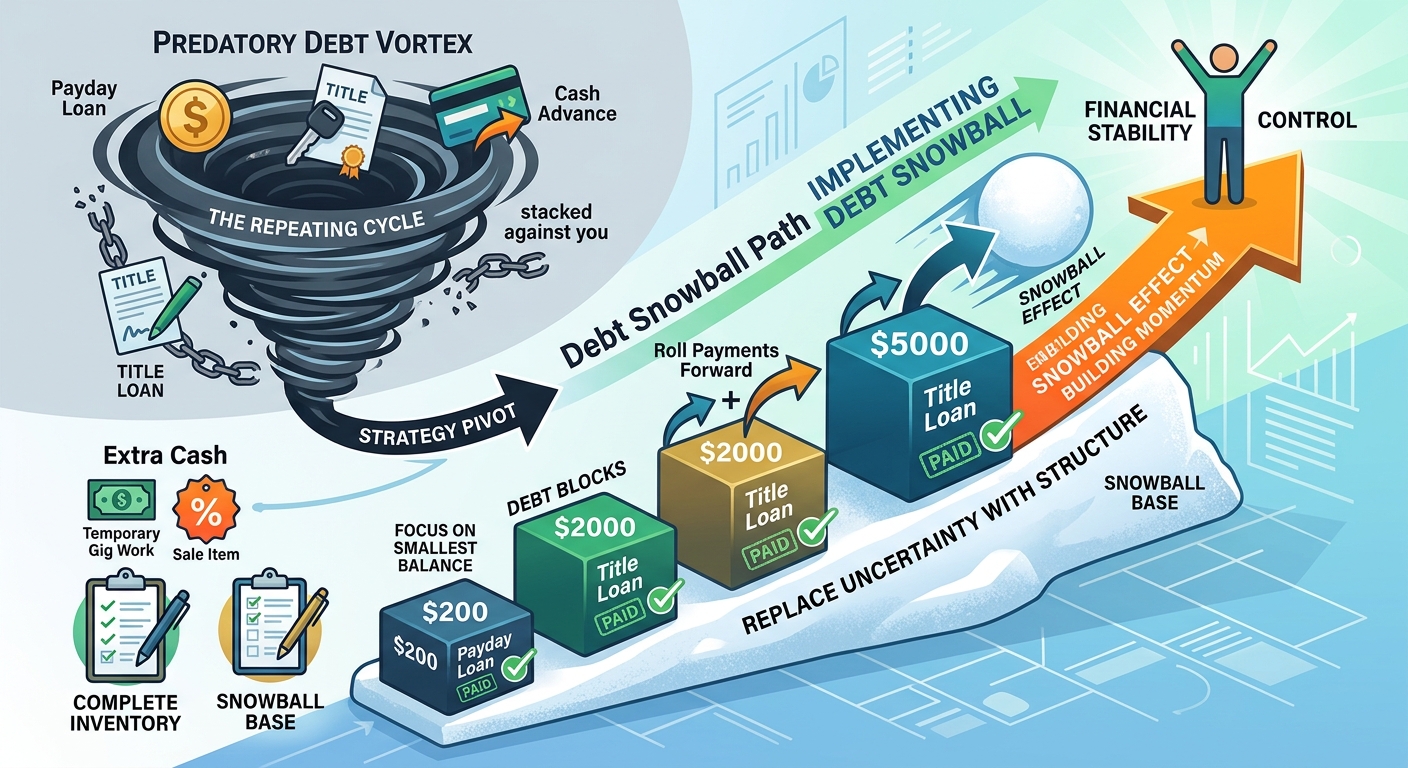
Es gibt eine besondere Art von Erschöpfung, die entsteht, wenn man das Gefühl hat, ein Spiel zu spielen, dessen Regeln gegen einen arbeiten. Es ist nicht einfach die Müdigkeit nach harter Arbeit, sondern die Belastung durch einen Kreislauf, der sich immer wiederholt. Für viele Menschen beginnt dieser Kreislauf mit teuren Krediten – etwa kurzfristigen Kleinkrediten, Autopfandkrediten oder hochverzinsten Bargeldvorschüssen. In einer finanziellen Notlage können sie zunächst wie eine Rettung erscheinen, entwickeln sich jedoch mit der Zeit zu einer dauerhaften Belastung.
Wenn mehrere hochverzinste Verpflichtungen gleichzeitig bestehen, können die Zahlen überwältigend wirken. Zahlungen scheinen zunächst vor allem die Zinsen abzudecken, während die eigentliche Restschuld nur langsam sinkt. Man hat möglicherweise das Gefühl, ständig zu arbeiten, ohne wirklich voranzukommen. Der Druck durch bevorstehende Zahlungstermine kann das Gefühl der Kontrolle beeinträchtigen und es schwer machen, einen Ausweg zu erkennen.
Um diesen Kreislauf zu durchbrechen, reicht es nicht aus, sich einfach noch mehr anzustrengen. Es braucht eine grundlegende Änderung der Strategie. Statt immer erst dann zu reagieren, wenn die nächste Zahlung fällig wird, können Sie die Unsicherheit teurer Schulden durch einen strukturierten und konsequenten Rückzahlungsplan ersetzen.
Die Schneeballmethode umsetzen
Die Schneeballmethode ist vor allem für ihre psychologischen Vorteile bekannt. Bei mehreren hochverzinsten Schulden kann sie eine praktische Möglichkeit sein, Selbstvertrauen aufzubauen und die Motivation aufrechtzuerhalten.
Bei dieser Methode werden zuerst die Schulden mit den kleinsten Restbeträgen zurückgezahlt. Für alle anderen Schulden leisten Sie weiterhin mindestens die vereinbarten Mindestzahlungen. Die sogenannte Lawinenmethode geht dagegen zuerst die Schulden mit den höchsten Zinssätzen an und kann dadurch die insgesamt gezahlten Zinsen reduzieren. Welche Methode besser passt, hängt von Ihrer Situation ab. Die Schneeballmethode kann besonders hilfreich sein, wenn sichtbare Fortschritte wichtig sind, um motiviert zu bleiben.
Mit den folgenden Schritten können Sie von finanzieller Unsicherheit zu einem besser organisierten Rückzahlungsplan gelangen:
1. Einen vollständigen Überblick schaffen
Nehmen Sie sich zunächst vor, möglichst keine weiteren teuren Kredite aufzunehmen. Listen Sie anschließend jede offene Finanzierung und jede Schuld einzeln auf. Notieren Sie den aktuellen Restbetrag, den Zinssatz, die Mindestzahlung und den jeweiligen Zahlungstermin. Sortieren Sie die Liste vom kleinsten bis zum größten Betrag.
Lassen Sie auch kleinere Verpflichtungen nicht aus. Ein kurzfristiger Kredit über 200 Dollar und ein Autopfandkredit über 2.000 Dollar gehören beide auf Ihre Liste. Erst wenn Sie das gesamte Bild kennen, können Sie Ihre nächsten Schritte sinnvoll planen.
2. Die kleinste Schuld zuerst angehen
Bei der Schneeballmethode konzentrieren Sie sich zunächst auf die Schuld mit dem kleinsten Restbetrag – nicht unbedingt auf die mit dem höchsten Zinssatz. Zahlen Sie für alle anderen Verpflichtungen weiterhin die erforderlichen Mindestbeträge. Zusätzlich verfügbares Geld setzen Sie gezielt für die kleinste Schuld ein.
Suchen Sie nach realistischen Möglichkeiten, zusätzliches Geld freizusetzen. Sie könnten vorübergehend Abonnements reduzieren, nicht mehr benötigte Gegenstände verkaufen oder gelegentlich zusätzliche Arbeit übernehmen. Auch kleinere Sonderzahlungen können Ihnen helfen, das erste Ziel schneller zu erreichen.
3. Die frei werdende Zahlung weiterverwenden
Der eigentliche Schwung entsteht, wenn Sie Ihre erste Schuld vollständig abbezahlt haben. Sobald der Saldo null beträgt, sollten Sie das bisher dafür verwendete Geld nicht einfach als zusätzliches Ausgabengeld betrachten.
Verwenden Sie stattdessen den gesamten bisherigen Zahlungsbetrag zusätzlich für die nächstkleinere Schuld. Dadurch wächst Ihre Zahlung für das nächste Ziel, ohne dass Sie eine völlig neue Einnahmequelle finden müssen.
4. Mit jedem Erfolg mehr Tilgungskraft aufbauen
Wiederholen Sie diesen Vorgang nach jeder vollständig getilgten Schuld. Mit jedem abgeschlossenen Kredit steigt der Betrag, den Sie für die verbleibenden Schulden einsetzen können.
Wenn Sie schließlich Ihre größte Schuld erreichen, steht Ihnen möglicherweise ein deutlich höherer monatlicher Tilgungsbetrag zur Verfügung als zu Beginn. Aus mehreren kleinen Schritten wird so ein zunehmend wirksamer und übersichtlicher Rückzahlungsplan.
Zusammenfassung
Teure Kredite durch eine strukturierte Schneeballstrategie zu ersetzen, bedeutet, schrittweise wieder mehr Kontrolle über die eigenen Finanzen zu gewinnen. Wenn Sie eine große Schuldenlast in kleinere, erreichbare Ziele aufteilen, kann der Rückzahlungsprozess überschaubarer werden und die Motivation erhalten bleiben.
Fortschritte entstehen selten über Nacht. Ein konsequenter Plan macht jedoch sichtbar, wie weit Sie bereits gekommen sind. Jede vollständig getilgte Schuld ist ein weiterer Schritt zu mehr finanzieller Freiheit und Stabilität. Der Schneeball beginnt vielleicht klein, doch mit jedem abbezahlten Saldo wächst seine Wirkung.
Haftungsausschluss: Dieser Artikel dient ausschließlich Bildungs- und Informationszwecken und stellt keine professionelle Finanz-, Rechts- oder Steuerberatung dar. Wenden Sie sich bei Fragen zu Ihrer persönlichen finanziellen Situation an eine qualifizierte Fachperson.
Wenn Kreditkartenschulden ebenfalls zu Ihrer finanziellen Situation gehören, kann CutTheCard Ihnen helfen, Ihre Salden zu verstehen und verschiedene Rückzahlungsstrategien zu vergleichen. Entdecken Sie die CutTheCard-Tools und erfahren Sie, wie unterschiedliche Rückzahlungsansätze die benötigte Zeit und die Zinskosten beeinflussen können.
Hat Ihnen dieser Beitrag gefallen? Verpassen Sie keine Neuigkeit!
