

BNPL-effekten: Sådan kan afdrag på 20 dollars vælte dit månedlige budget
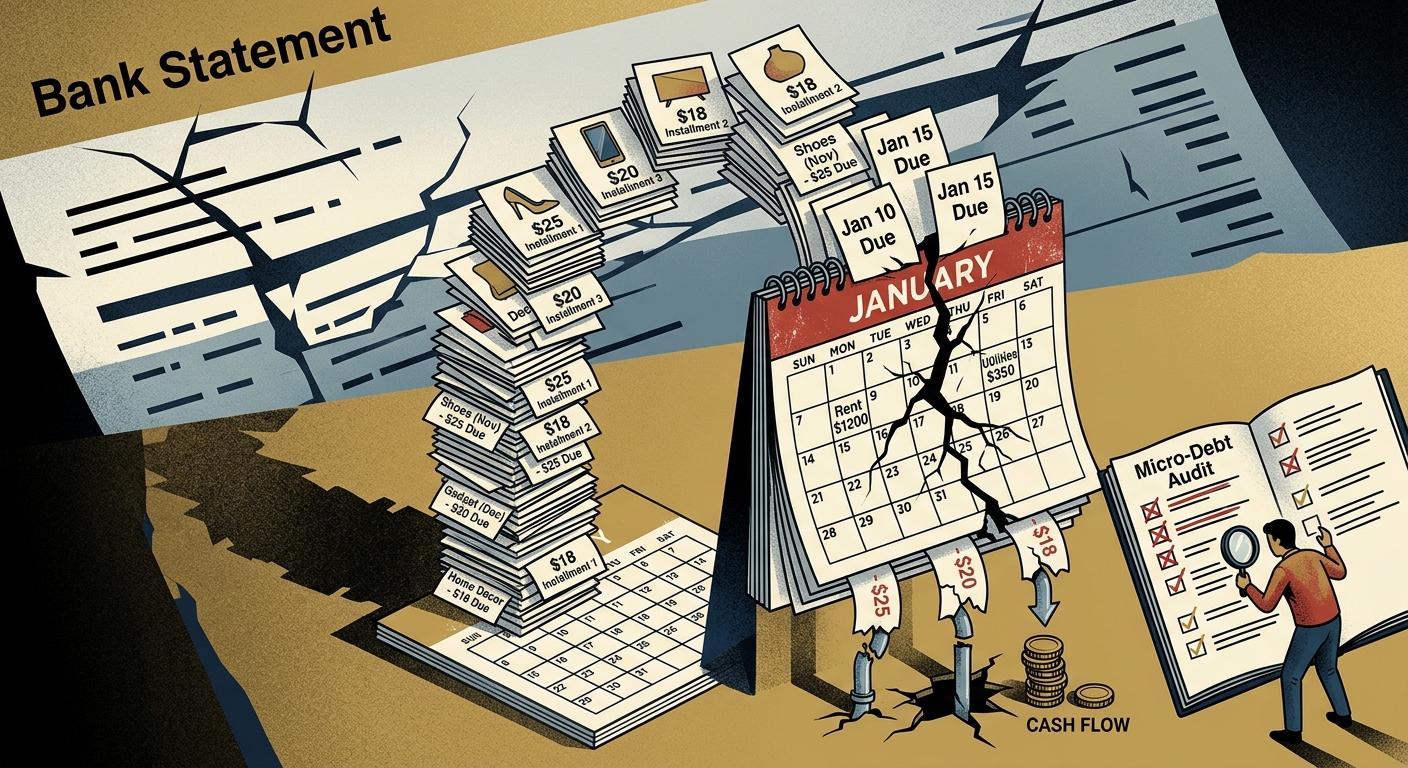
Det begynder med en enkel, næsten usynlig beslutning. Du kigger på nettet og overvejer måske at købe et par nye sko, en elektronisk enhed eller noget boligtilbehør. Prisen virker overkommelig, men så ser du muligheden: "Køb nu, betal senere". Pludselig koster købet på 100 dollars ikke 100 dollars fra din bankkonto med det samme. I stedet bliver det til fire nemme betalinger på 25 dollars. Det føles som en god handel. Det virker, som om dine penge rækker længere.
Det er den psykologiske tiltrækningskraft ved Køb nu, betal senere-tjenester (BNPL). De gør det lettere at bruge penge ved at omdanne impulskøb til små afdrag, der virker overkommelige. I perioder med stor shoppingaktivitet, som omkring højtiderne, kan effekten blive endnu tydeligere. I stedet for et enkelt eller to BNPL-køb kan du ende med mange flere. Små forpligtelser lægges oven på hinanden og skaber en usynlig bunke af fremtidige betalinger.
Problemet er ikke nødvendigvis den enkelte betaling på 20 eller 25 dollars. Det er den samlede effekt. Når januar kommer, kan alle disse separate køb ramme dit månedlige budget på samme tid. Afdrag, der virkede nemme at håndtere, kan pludselig forfalde næsten samtidigt og reducere dine disponible penge mere end forventet. Det kan forstyrre selv et omhyggeligt planlagt budget.
Forstå de usynlige pengeudstrømninger
Risikoen ved BNPL handler ikke kun om, hvor mange penge du bruger. Det handler også om, hvor svært det kan blive at holde styr på dine økonomiske forpligtelser. Når forbruget opdeles i mange små betalinger, bliver forbindelsen mellem et køb og dets påvirkning af din bankkonto mindre tydelig.
Fælden ved opsplitning
Traditionelle kreditkort giver normalt en samlet opgørelse over saldo og betalingsforpligtelser. BNPL-tjenester kan derimod fordele dine køb på flere platforme og forskellige betalingsplaner. Det gør det vanskeligere at beregne dine reelle månedlige forpligtelser.
Du kan se på din bankkonto og tro, at du har 500 dollars tilbage til ugen, mens du glemmer, at 400 dollars allerede er reserveret til en række betalinger på 30 dollars, som trækkes i løbet af de næste dage.
Presset på pengestrømmen
BNPL kan skabe uventede udsving i de penge, du har til rådighed. Afdrag kan være planlagt hver anden uge eller månedligt, ofte på forskellige datoer. Du kan have rigeligt med penge i begyndelsen af måneden, men opdage, at der er langt mindre tilbage midt på måneden, fordi flere betalinger falder sammen.
Det kan gøre budgetlægning til en konstant reaktion på hævninger i stedet for en planlagt tilgang til økonomien.
Den psykologiske svækkelse af økonomisk disciplin
BNPL's bekvemmelighed kan gradvist svække din evne til at styre forbruget. Når et køb virker billigt, fordi det er delt op i afdrag, kan det være lettere at bruge mere, end du oprindeligt havde planlagt.
De små køb hober sig op. Med tiden kan flere tilsyneladende harmløse beslutninger udvikle sig til en betydelig betalingsforpligtelse, der er langt vanskeligere at håndtere end de oprindelige køb gav indtryk af.
Sådan genvinder du kontrollen over din pengestrøm
Hvis flere BNPL-afdrag presser dit budget, er det første skridt at samle alle forpligtelserne i én overskuelig liste.
- Lav en gennemgang af dine små lån: Skriv alle aktive BNPL-køb ned. Stol ikke kun på din hukommelse eller meddelelser fra de enkelte apps. Opret én samlet liste med beløb, betalingsdatoer og resterende saldo.
- Find din betalingsrytme: Beregn, hvor mange penge der hver uge trækkes fra din bankkonto til BNPL-betalinger. Når du kender dine ugentlige forpligtelser, bliver de lettere at styre.
- Undersøg dine muligheder: Hvis det er blevet svært at holde styr på alle afdragene, bør du undersøge dine muligheder for tilbagebetaling. Et personligt lån kan i nogle situationer være værd at overveje, men sammenlign renter, gebyrer, løbetid og de samlede omkostninger, før du erstatter eksisterende gæld med et nyt lån. Et nyt lån er ikke automatisk en billigere løsning.
Opsummering
Køb nu, betal senere-modellen kan få køb til at virke mere overkommelige ved at dele dem op i mindre betalinger. Selvom det kan give fleksibilitet på købstidspunktet, kan flere overlappende forpligtelser skabe langsigtede problemer for dit månedlige budget.
At genkende den samlede effekt er det første skridt mod at gøre noget ved problemet. Ved at samle alle dine afdrag ét sted og skabe en struktureret tilgang til din økonomi kan du træffe bedre beslutninger om dine disponible penge og beskytte din økonomiske stabilitet.
Lad ikke små betalinger udvikle sig til store problemer. Hold styr på, hvad du skylder, hvornår betalingerne forfalder, og hvordan hver enkelt forpligtelse påvirker dit månedlige budget.
Ansvarsfraskrivelse: Denne artikel er udelukkende til undervisningsformål og udgør ikke professionel finansiel, juridisk eller skattemæssig rådgivning. Kontakt en kvalificeret fagperson vedrørende din konkrete økonomiske situation.
Få et bedre overblik over din gæld og dine tilbagebetalingsmuligheder. Hvis kreditkortgæld er en del af din økonomi, kan du udforske CutTheCards gratis værktøjer til tilbagebetalingsplanlægning for at sammenligne strategier og forstå dine muligheder bedre.
Kunne du lide dette indlæg? Gå ikke glip af nye opdateringer!
