

BNPL-effekten: Så kan avbetalningar på 20 dollar rubba din månadsbudget
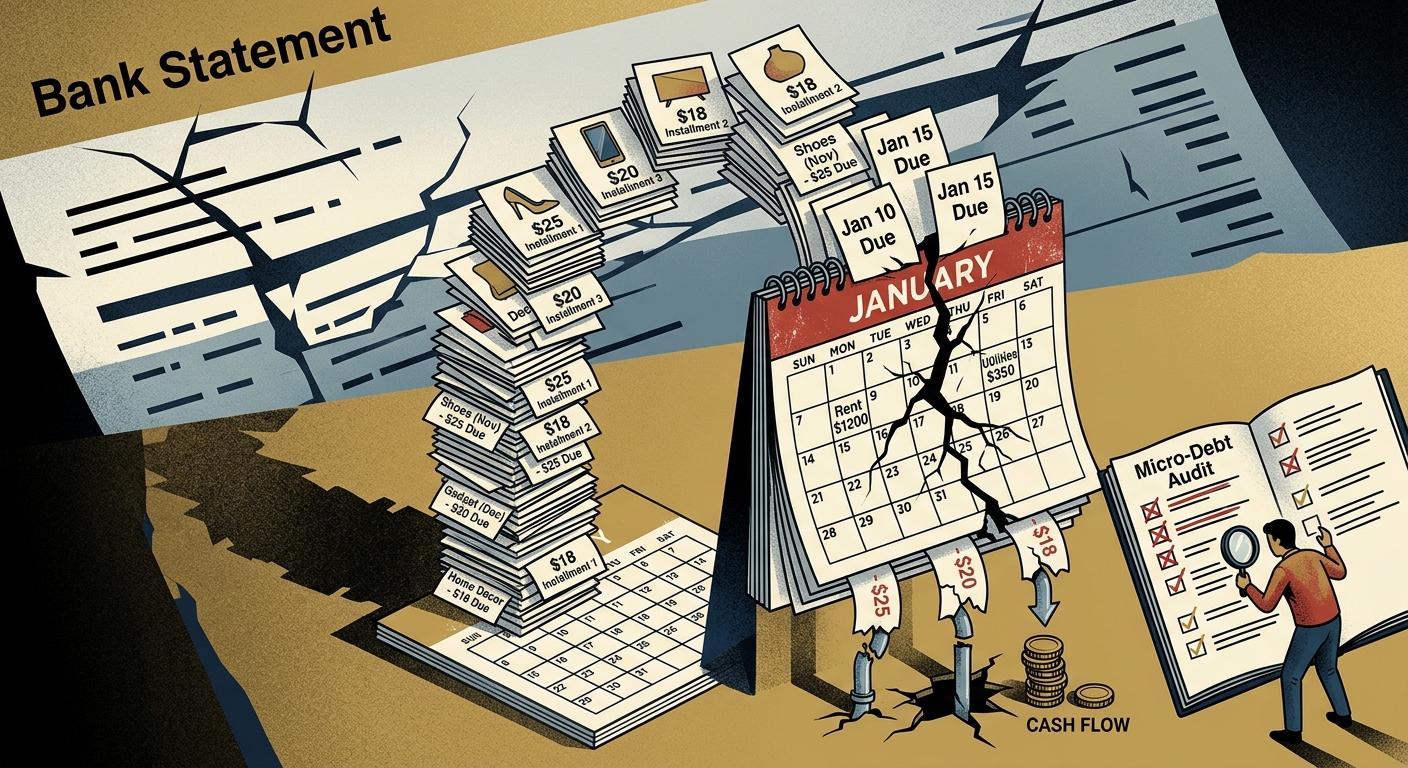
Det börjar med ett enkelt, nästan omärkligt beslut. Du surfar på nätet och funderar kanske på att köpa ett par nya skor, en elektronisk pryl eller något till hemmet. Priset verkar överkomligt, men sedan ser du alternativet: ”Köp nu, betala senare”. Plötsligt innebär köpet på 100 dollar inte att 100 dollar försvinner från ditt bankkonto direkt. I stället delas det upp i fyra enkla betalningar på 25 dollar. Det känns som en bra affär. Det verkar som om pengarna räcker längre.
Det är den psykologiska lockelsen med tjänster för köp nu, betala senare (BNPL). De sänker tröskeln för att handla genom att omvandla impulsköp till små delbetalningar som verkar lätta att hantera. Under intensiva shoppingperioder, till exempel inför helgerna, kan effekten bli ännu tydligare. I stället för ett eller två BNPL-köp kanske du gör många fler. Små betalningsåtaganden läggs ovanpå varandra och bildar en osynlig hög av framtida utgifter.
Problemet är inte nödvändigtvis den enskilda betalningen på 20 eller 25 dollar. Problemet är den sammanlagda effekten. När januari kommer kan alla dessa separata köp sammanfalla med dina vanliga månadsutgifter. Delbetalningar som först verkade enkla att hantera kan förfalla nästan samtidigt och minska dina tillgängliga pengar mer än väntat. Det kan rubba även en noggrant planerad budget.
Förstå det osynliga pengautflödet
Risken med BNPL handlar inte bara om hur mycket pengar som spenderas. Det handlar också om hur svårt det kan bli att hålla reda på alla ekonomiska åtaganden. När utgifterna delas upp i många små betalningar blir sambandet mellan ett köp och dess påverkan på bankkontot mindre tydligt.
Fällan med uppdelade betalningar
Traditionella kreditkort ger vanligtvis en samlad faktura som visar saldo och betalningsåtaganden på ett ställe. BNPL-tjänster kan däremot fördela dina köp mellan flera plattformar och olika betalningsplaner. Det gör det svårare att beräkna dina verkliga månatliga betalningsåtaganden.
Du kanske tittar på ditt bankkonto och tror att du har 500 dollar kvar att använda under veckan, utan att tänka på att 400 dollar redan är reserverade för ett dussin delbetalningar på 30 dollar som ska dras under de kommande dagarna.
Pressen på kassaflödet
BNPL kan skapa oväntade variationer i hur mycket pengar du har tillgängligt. Delbetalningar kan dras varannan vecka eller varje månad, ofta på olika datum. Du kanske har gott om pengar i början av månaden, men upptäcker att betydligt mindre finns kvar i mitten av månaden när flera betalningar sammanfaller.
Det kan göra budgeteringen till en ständig reaktion på uttag i stället för en genomtänkt planering.
Den psykologiska försvagningen av ekonomisk disciplin
BNPL-tjänsternas bekvämlighet kan gradvis försvaga din utgiftsdisciplin. När ett köp känns billigt eftersom det delas upp i flera betalningar kan det bli lättare att spendera mer än du hade tänkt från början.
De små köpen läggs ihop. Med tiden kan flera till synes obetydliga beslut skapa en betydande återbetalningsskyldighet som är mycket svårare att hantera än de ursprungliga köpen verkade vara.
Så återtar du kontrollen över ditt kassaflöde
Om flera BNPL-betalningar pressar din budget är det första steget att samla alla åtaganden i en tydlig översikt.
- Gör en genomgång av dina små skulder: Skriv upp alla BNPL-köp som fortfarande betalas av. Förlita dig inte enbart på minnet eller aviseringar från olika appar. Skapa en gemensam lista med varje betalningsbelopp, förfallodatum och återstående skuld.
- Kartlägg ditt betalningsschema: Räkna ut hur mycket pengar som dras från ditt bankkonto varje vecka för BNPL-betalningar. När du känner till dina veckovisa åtaganden blir de lättare att hantera.
- Utvärdera dina alternativ: Om det har blivit svårt att hålla reda på alla delbetalningar bör du undersöka dina återbetalningsalternativ. Ett privatlån kan vara värt att överväga i vissa situationer, men jämför räntor, avgifter, återbetalningstid och totalkostnad innan du ersätter befintliga skulder med ett nytt lån. Ett nytt lån är inte automatiskt en billigare lösning.
Sammanfattning
Köp nu, betala senare-modellen kan få inköp att kännas mer överkomliga genom att dela upp dem i mindre betalningar. Även om detta kan ge flexibilitet vid köptillfället kan flera överlappande betalningsåtaganden skapa långsiktiga problem för din månadsbudget.
Att känna igen den sammanlagda effekten är det första steget mot att hantera problemet. Genom att samla alla dina delbetalningar på ett ställe och skapa en strukturerad plan för din ekonomi kan du fatta bättre beslut om dina tillgängliga pengar och skydda din ekonomiska stabilitet.
Låt inte små betalningar utvecklas till stora problem. Ta reda på vad du är skyldig, när varje betalning förfaller och hur varje åtagande påverkar din månadsbudget.
Ansvarsfriskrivning: Den här artikeln tillhandahålls endast i utbildningssyfte och utgör inte professionell finansiell, juridisk eller skattemässig rådgivning. Kontakta en kvalificerad yrkesperson om din specifika ekonomiska situation.
Få en tydligare bild av dina skulder och återbetalningsalternativ. Om kreditkortsskulder är en del av din ekonomi kan du utforska CutTheCards kostnadsfria verktyg för återbetalningsplanering för att jämföra strategier och bättre förstå dina möjligheter.
Gillade du det här inlägget? Missa inga uppdateringar!
