

O efeito acumulado do BNPL: como prestações de 20 € podem desequilibrar o seu orçamento mensal
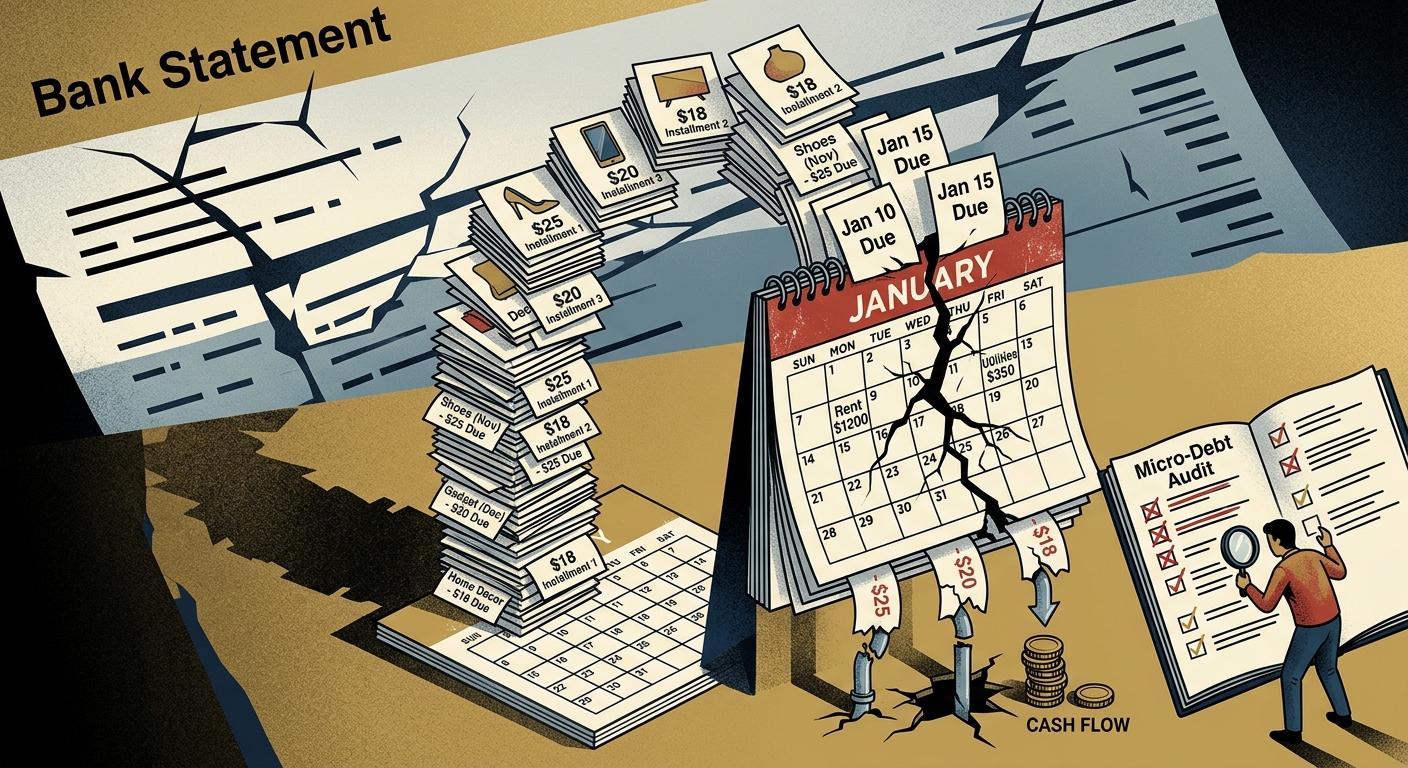
Tudo começa com uma decisão simples, quase impercetível. Está a navegar na Internet e talvez decida comprar um novo par de sapatos, um dispositivo eletrónico ou um artigo de decoração. O preço parece acessível, mas depois surge a opção: «Compre Agora, Pague Depois». De repente, uma compra de 100 € deixa de representar uma saída imediata de 100 € da sua conta bancária e passa a ser dividida em quatro prestações cómodas de 25 €. Parece uma boa oportunidade. Dá a sensação de que o seu dinheiro rende mais.
Este é o apelo psicológico dos serviços Comprar Agora, Pagar Depois (BNPL, na sigla em inglês). Estes serviços reduzem a barreira à compra, transformando compras por impulso em prestações aparentemente fáceis de gerir. Durante períodos de compras intensas, como a época festiva, este efeito pode tornar-se ainda mais evidente. Em vez de fazer uma ou duas compras através de BNPL, pode acabar por fazer muitas mais. Pequenas obrigações acumulam-se, criando uma carga invisível de pagamentos futuros.
O problema não está necessariamente na prestação individual de 20 € ou 25 €. Está no efeito acumulado. Quando chega janeiro, todas essas compras separadas podem coincidir com as suas despesas mensais habituais. As prestações que pareciam fáceis de gerir podem vencer quase ao mesmo tempo, reduzindo inesperadamente o dinheiro disponível e perturbando até um orçamento cuidadosamente planeado.
Compreender a saída invisível de dinheiro
O perigo do BNPL não está apenas na quantidade de dinheiro gasto. Está também na dificuldade crescente de acompanhar todos os seus compromissos financeiros. Quando as despesas são divididas em muitos pagamentos pequenos, torna-se menos evidente o impacto das compras na sua conta bancária.
A armadilha da fragmentação
Os cartões de crédito tradicionais apresentam geralmente um extrato que reúne o saldo e as obrigações de pagamento num só lugar. Os serviços BNPL, por outro lado, podem distribuir as compras por várias plataformas e diferentes calendários de pagamento. Esta fragmentação dificulta o cálculo dos seus compromissos mensais reais.
Pode consultar o saldo bancário e pensar que ainda tem 500 € disponíveis para a semana, esquecendo-se de que 400 € já estão comprometidos com uma dúzia de prestações de 30 € previstas para os próximos dias.
A pressão sobre o fluxo de caixa
O BNPL pode provocar alterações inesperadas no dinheiro disponível. As prestações podem ser agendadas quinzenalmente ou mensalmente, muitas vezes em datas diferentes. Pode ter dinheiro suficiente no início do mês e descobrir que, a meio do mês, já dispõe de muito menos devido à sobreposição de vários pagamentos.
Isto pode transformar a gestão do orçamento num ciclo de reação a débitos bancários, em vez de permitir um planeamento antecipado.
O desgaste psicológico da disciplina
A facilidade do BNPL pode enfraquecer gradualmente a disciplina financeira. Quando uma compra parece barata por estar dividida em prestações, pode tornar-se mais fácil gastar mais do que tinha inicialmente previsto.
Estas pequenas compras acumulam-se. Com o tempo, várias decisões aparentemente simples podem transformar-se numa obrigação de pagamento significativa, muito mais difícil de gerir do que as compras originais faziam prever.
Como recuperar o controlo do seu fluxo de caixa
Se várias prestações BNPL estão a pressionar o seu orçamento, o primeiro passo é reunir todas essas obrigações numa única lista clara.
- Faça uma revisão das pequenas dívidas: Registe todas as compras BNPL que ainda está a pagar. Não dependa da memória nem das notificações de cada aplicação. Crie uma lista central com o valor de cada prestação, a respetiva data de vencimento e o saldo em dívida.
- Identifique o calendário de pagamentos: Calcule quanto dinheiro sai da sua conta bancária todas as semanas para pagar prestações BNPL. Conhecer os seus compromissos semanais é o primeiro passo para os gerir melhor.
- Avalie as suas opções: Se estiver a tornar-se difícil acompanhar tantas prestações, analise as alternativas de pagamento disponíveis. Um empréstimo pessoal pode merecer consideração em determinadas circunstâncias, mas compare as taxas de juro, as comissões, os prazos e o custo total antes de substituir as dívidas existentes por um novo empréstimo. Um novo crédito não é automaticamente uma solução mais económica.
Resumo
O modelo Comprar Agora, Pagar Depois pode fazer com que as compras pareçam mais fáceis de suportar, dividindo os pagamentos em prestações pequenas. Embora esta opção possa oferecer flexibilidade no momento da compra, várias obrigações sobrepostas podem criar dificuldades a longo prazo para o orçamento mensal.
Reconhecer o efeito acumulado é o primeiro passo para resolver o problema. Ao reunir todas as prestações num único lugar e adotar uma abordagem estruturada às suas finanças, poderá tomar melhores decisões sobre o dinheiro disponível e proteger a sua estabilidade financeira.
Não deixe que pequenos pagamentos se transformem em grandes problemas. Saiba quanto deve, quando cada pagamento vence e de que forma cada compromisso afeta o seu orçamento mensal.
Aviso: Este artigo é disponibilizado exclusivamente para fins educativos e não constitui aconselhamento financeiro, jurídico ou fiscal profissional. Consulte um profissional qualificado relativamente à sua situação financeira específica.
Tenha uma visão mais clara das suas dívidas e opções de pagamento. Se tiver saldos em cartões de crédito, explore as ferramentas gratuitas de planeamento de pagamentos da CutTheCard para comparar estratégias e compreender melhor as opções disponíveis.
Gostou deste artigo? Não perca nenhuma novidade!
