

BNPL-effekten: Hvordan avdrag på 20 dollar kan velte månedsbudsjettet ditt
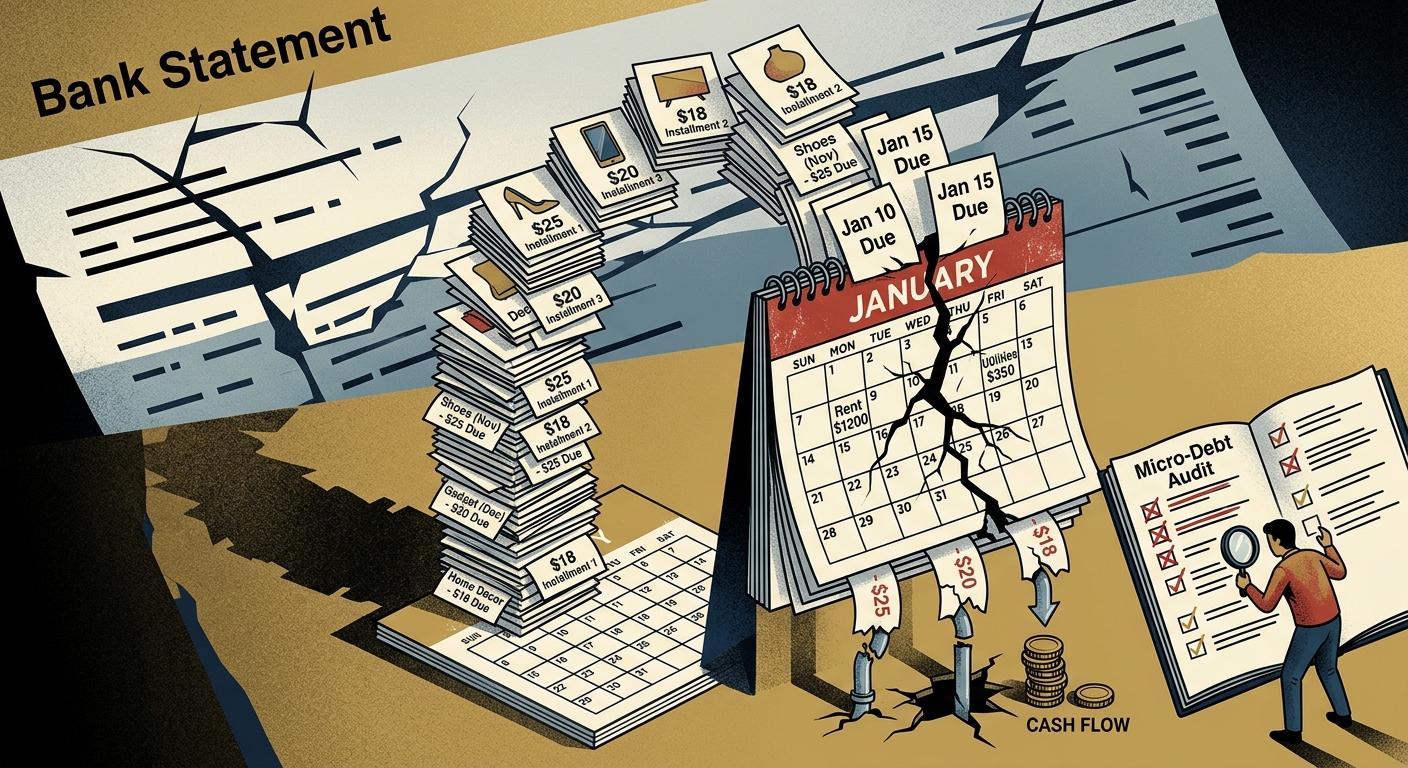
Det begynner med en enkel, nesten usynlig beslutning. Du surfer på nettet og vurderer kanskje å kjøpe et par nye sko, en elektronisk enhet eller noe til hjemmet. Prisen virker overkommelig, men så ser du alternativet: «Kjøp nå, betal senere». Plutselig betyr ikke kjøpet på 100 dollar at 100 dollar forsvinner fra bankkontoen din med en gang. I stedet deles beløpet opp i fire enkle betalinger på 25 dollar. Det føles som en god avtale. Det virker som om pengene dine rekker lenger.
Dette er den psykologiske tiltrekningskraften ved Kjøp nå, betal senere-tjenester (BNPL). De senker terskelen for å handle ved å gjøre impulskjøp om til små avdrag som virker enkle å håndtere. I perioder med mye handel, som i høytidene, kan denne effekten bli enda tydeligere. I stedet for ett eller to BNPL-kjøp kan du ende opp med mange flere. Små betalingsforpliktelser legges oppå hverandre og skaper en usynlig bunke med fremtidige betalinger.
Problemet er ikke nødvendigvis den enkelte betalingen på 20 eller 25 dollar. Problemet er den samlede effekten. Når januar kommer, kan alle disse separate kjøpene falle sammen med de vanlige månedlige utgiftene dine. Avdrag som først virket enkle å håndtere, kan forfalle nesten samtidig og redusere pengene du har tilgjengelig mer enn forventet. Det kan forstyrre selv et nøye planlagt budsjett.
Forstå de usynlige pengestrømmene
Risikoen ved BNPL handler ikke bare om hvor mye penger som brukes. Den handler også om hvor vanskelig det kan bli å holde oversikt over alle de økonomiske forpliktelsene dine. Når utgiftene deles opp i mange små betalinger, blir sammenhengen mellom et kjøp og påvirkningen på bankkontoen mindre tydelig.
Fellen med oppdelte betalinger
Tradisjonelle kredittkort gir vanligvis en samlet kontoutskrift som viser saldo og betalingsforpliktelser på ett sted. BNPL-tjenester kan derimot fordele kjøpene dine på flere plattformer og ulike betalingsplaner. Dette gjør det vanskeligere å beregne hvor mye du faktisk er forpliktet til å betale hver måned.
Du kan se på bankkontoen og tro at du har 500 dollar igjen til uken, uten å huske at 400 dollar allerede er satt av til en rekke betalinger på 30 dollar som skal trekkes i løpet av de neste dagene.
Presset på kontantstrømmen
BNPL kan føre til uventede endringer i hvor mye penger du har tilgjengelig. Avdrag kan trekkes annenhver uke eller månedlig, ofte på forskjellige datoer. Du kan ha god tilgang på penger i begynnelsen av måneden, men oppdage at det er langt mindre igjen midt i måneden fordi flere betalinger overlapper.
Dette kan gjøre budsjettering til en konstant reaksjon på trekk fra bankkontoen, i stedet for en planlagt tilnærming til økonomien.
Den psykologiske svekkelsen av økonomisk disiplin
Bekvemmeligheten ved BNPL kan gradvis svekke kontrollen over pengebruken. Når et kjøp virker billig fordi det deles opp i avdrag, kan det bli lettere å bruke mer enn du opprinnelig hadde planlagt.
Disse små kjøpene hoper seg opp. Over tid kan flere tilsynelatende ubetydelige beslutninger bli til en betydelig betalingsforpliktelse som er langt vanskeligere å håndtere enn de opprinnelige kjøpene ga inntrykk av.
Slik får du kontroll over kontantstrømmen igjen
Hvis flere BNPL-avdrag presser budsjettet ditt, er det første steget å samle alle forpliktelsene i én tydelig oversikt.
- Gå gjennom smågjelden din: Skriv ned alle aktive BNPL-kjøp du fortsatt betaler på. Ikke stol bare på hukommelsen eller varsler fra de enkelte appene. Lag én samlet liste med beløpet for hver betaling, forfallsdato og gjenværende saldo.
- Finn betalingsmønsteret ditt: Beregn hvor mye penger som trekkes fra bankkontoen hver uke for å dekke BNPL-betalinger. Når du kjenner de ukentlige forpliktelsene dine, blir de lettere å håndtere.
- Vurder alternativene dine: Hvis det har blitt vanskelig å holde oversikt over alle avdragene, bør du undersøke mulige tilbakebetalingsalternativer. Et personlig lån kan være verdt å vurdere i enkelte situasjoner, men sammenlign renter, gebyrer, nedbetalingstid og totale kostnader før du erstatter eksisterende gjeld med et nytt lån. Et nytt lån er ikke automatisk en billigere løsning.
Oppsummering
Kjøp nå, betal senere-modellen kan få kjøp til å virke mer overkommelige ved å dele dem opp i mindre betalinger. Selv om dette kan gi fleksibilitet på kjøpstidspunktet, kan flere overlappende betalingsforpliktelser skape langsiktige problemer for månedsbudsjettet ditt.
Å gjenkjenne den samlede effekten er det første steget mot å gjøre noe med problemet. Ved å samle alle avdragene på ett sted og bruke en strukturert tilnærming til økonomien din kan du ta bedre beslutninger om pengene du har tilgjengelig og beskytte din økonomiske stabilitet.
Ikke la små betalinger utvikle seg til store problemer. Vit hva du skylder, når betalingene forfaller, og hvordan hver enkelt forpliktelse påvirker månedsbudsjettet ditt.
Ansvarsfraskrivelse: Denne artikkelen er kun ment for opplæringsformål og utgjør ikke profesjonell økonomisk, juridisk eller skattemessig rådgivning. Kontakt en kvalifisert fagperson for råd om din konkrete økonomiske situasjon.
Få en tydeligere oversikt over gjelden din og mulighetene for tilbakebetaling. Hvis kredittkortgjeld er en del av økonomien din, kan du utforske CutTheCards gratis verktøy for nedbetalingsplanlegging for å sammenligne strategier og forstå mulighetene dine bedre.
Likte du denne artikkelen? Gå ikke glipp av nye oppdateringer!
