

Der BNPL-Stapeleffekt: Wie 20-Euro-Raten Ihr Monatsbudget aus dem Gleichgewicht bringen
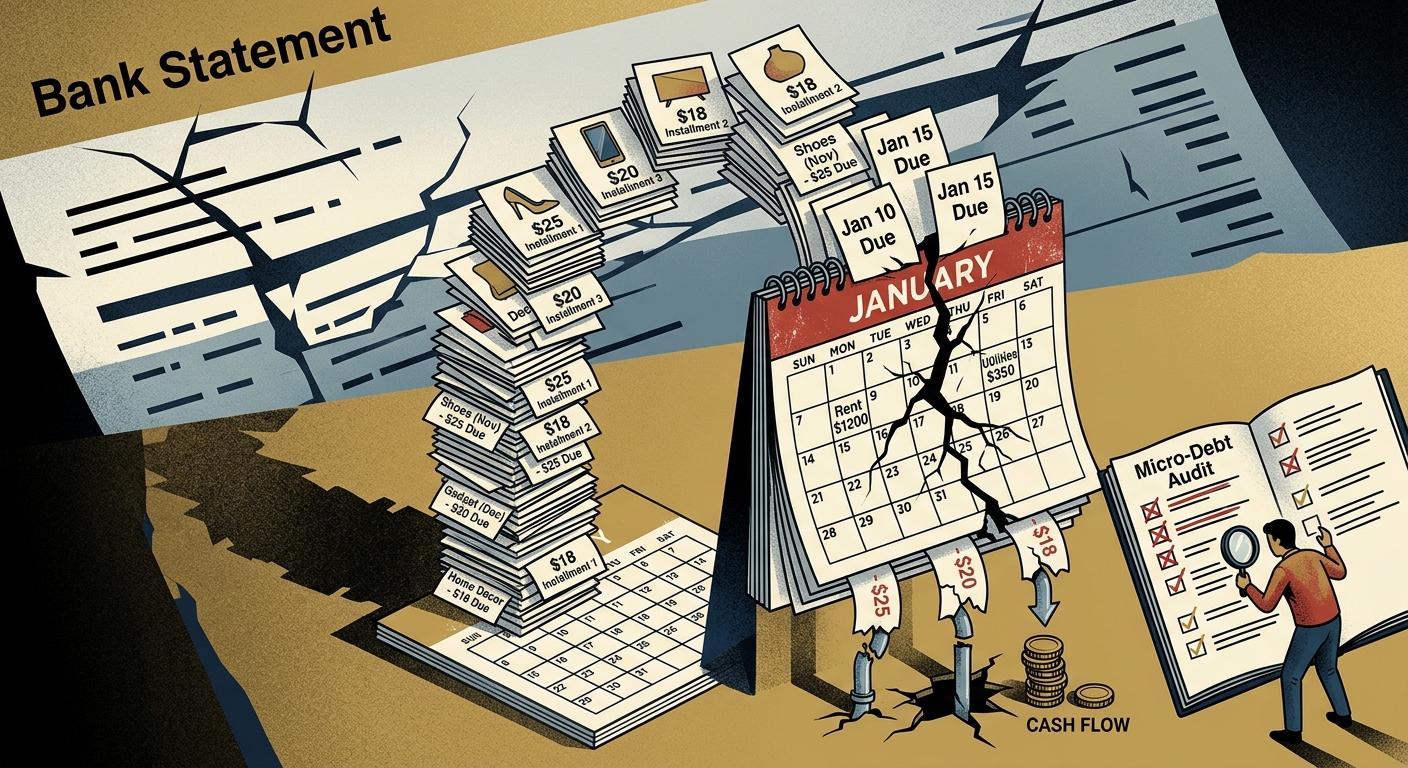
Es beginnt mit einer einfachen, beinahe unbemerkten Entscheidung. Sie stöbern online und möchten vielleicht ein neues Paar Schuhe, ein technisches Gerät oder einen Dekorationsartikel kaufen. Der Preis scheint überschaubar, doch dann entdecken Sie die Option „Jetzt kaufen, später bezahlen“. Plötzlich kostet der Einkauf von 100 Euro nicht mehr sofort 100 Euro auf Ihrem Bankkonto, sondern besteht aus vier bequemen Raten zu je 25 Euro. Das fühlt sich wie ein Gewinn an. Es scheint, als würde Ihr Geld weiter reichen.
Genau darin liegt der psychologische Reiz von Buy Now, Pay Later (BNPL), also „Jetzt kaufen, später bezahlen“. Diese Dienste senken die Hemmschwelle beim Einkaufen und verwandeln spontane Käufe in scheinbar leicht zu bewältigende Raten. In besonders umsatzstarken Einkaufszeiten, etwa während der Feiertage, kann sich dieser Effekt verstärken. Statt nur ein oder zwei BNPL-Käufe zu tätigen, kommen möglicherweise viele weitere hinzu. Kleine Verpflichtungen sammeln sich an und bilden einen unsichtbaren Berg zukünftiger Zahlungen.
Das Problem ist nicht unbedingt die einzelne Rate von 20 oder 25 Euro. Entscheidend ist der Stapeleffekt. Wenn der Januar beginnt, treffen all diese einzelnen Käufe auf Ihre regulären monatlichen Ausgaben. Raten, die zunächst einfach zu bewältigen schienen, werden möglicherweise fast gleichzeitig fällig. Dadurch steht plötzlich weniger Geld zur Verfügung, und selbst ein sorgfältig geplanter Haushalt kann aus dem Gleichgewicht geraten.
Die unsichtbaren Geldabflüsse verstehen
Das Risiko von BNPL besteht nicht nur darin, wie viel Geld ausgegeben wird. Es wird auch zunehmend schwieriger, den Überblick über alle finanziellen Verpflichtungen zu behalten. Wenn Ausgaben in viele kleine Zahlungen aufgeteilt werden, ist ihre tatsächliche Auswirkung auf das Bankkonto weniger offensichtlich.
Die Falle der Aufteilung
Kreditkarten bieten in der Regel eine Abrechnung, auf der Kontostand und Zahlungsverpflichtungen an einem Ort zusammengefasst sind. BNPL-Dienste verteilen Einkäufe dagegen häufig auf mehrere Plattformen und unterschiedliche Zahlungspläne. Dadurch wird es schwieriger, die tatsächliche monatliche Belastung zu berechnen.
Vielleicht sehen Sie auf Ihrem Bankkonto noch 500 Euro für die Woche und vergessen dabei, dass 400 Euro bereits für zwölf verschiedene Ratenzahlungen von jeweils 30 Euro vorgesehen sind, die in den nächsten Tagen abgebucht werden.
Die Belastung des Zahlungsflusses
BNPL kann zu unerwarteten Schwankungen beim verfügbaren Geld führen. Raten werden häufig alle zwei Wochen oder monatlich abgebucht, oft an unterschiedlichen Tagen. Am Monatsanfang scheint genügend Geld vorhanden zu sein, doch zur Monatsmitte kann ein großer Teil davon bereits durch mehrere gleichzeitig fällige Zahlungen verbraucht sein.
So wird die Budgetplanung schnell zu einer ständigen Reaktion auf Abbuchungen, statt eine vorausschauende Finanzplanung zu ermöglichen.
Der schleichende Verlust finanzieller Disziplin
Die Bequemlichkeit von BNPL kann die eigene Ausgabendisziplin allmählich schwächen. Wenn ein Kauf durch die Aufteilung in Raten günstig erscheint, fällt es leichter, mehr auszugeben als ursprünglich geplant.
Diese kleinen Käufe summieren sich. Mit der Zeit können aus mehreren scheinbar harmlosen Entscheidungen erhebliche Rückzahlungsverpflichtungen entstehen, die viel schwieriger zu bewältigen sind als die ursprünglichen Einkäufe vermuten ließen.
So gewinnen Sie die Kontrolle über Ihr Budget zurück
Wenn mehrere BNPL-Raten Ihr Budget belasten, sollten Sie zunächst alle Verpflichtungen übersichtlich an einem Ort zusammenführen.
- Führen Sie eine Übersicht Ihrer kleinen Schulden: Listen Sie jeden noch laufenden BNPL-Kauf auf. Verlassen Sie sich nicht auf Ihr Gedächtnis oder einzelne App-Benachrichtigungen. Erstellen Sie eine zentrale Liste mit Ratenhöhe, Fälligkeit und verbleibendem Restbetrag.
- Ermitteln Sie Ihren Zahlungsrhythmus: Berechnen Sie, wie viel Geld jede Woche für BNPL-Raten von Ihrem Bankkonto abgebucht wird. Wenn Sie Ihre wöchentlichen Verpflichtungen kennen, können Sie sie besser planen.
- Prüfen Sie Ihre Möglichkeiten: Wenn es schwierig wird, den Überblick über viele Raten zu behalten, sollten Sie mögliche Rückzahlungsalternativen prüfen. Ein Privatkredit kann unter bestimmten Umständen eine Überlegung wert sein. Vergleichen Sie jedoch Zinssätze, Gebühren, Laufzeiten und die Gesamtkosten, bevor Sie bestehende Verpflichtungen durch neue Schulden ersetzen. Ein neuer Kredit ist nicht automatisch die günstigere Lösung.
Zusammenfassung
Das Modell „Jetzt kaufen, später bezahlen“ lässt Einkäufe durch kleine Raten leichter finanzierbar erscheinen. Diese Flexibilität beim Kauf kann jedoch langfristig zu Problemen führen, wenn sich mehrere Zahlungsverpflichtungen im Monatsbudget überschneiden.
Den Stapeleffekt zu erkennen, ist der erste Schritt zur Verbesserung der Situation. Wenn Sie alle Raten an einem Ort erfassen und Ihre Finanzen strukturiert planen, können Sie fundiertere Entscheidungen über Ihr verfügbares Geld treffen und Ihre finanzielle Stabilität schützen.
Lassen Sie nicht zu, dass kleine Raten zu großen Problemen werden. Wissen Sie genau, was Sie schulden, wann Zahlungen fällig sind und wie jede Verpflichtung Ihr Monatsbudget beeinflusst.
Haftungsausschluss: Dieser Artikel dient ausschließlich Bildungszwecken und stellt keine professionelle Finanz-, Rechts- oder Steuerberatung dar. Wenden Sie sich bei Fragen zu Ihrer persönlichen finanziellen Situation an eine qualifizierte Fachperson.
Verschaffen Sie sich einen besseren Überblick über Ihre Schulden und Rückzahlungsoptionen. Wenn Kreditkartenschulden zu Ihrer finanziellen Situation gehören, entdecken Sie die kostenlosen Rückzahlungsplanungstools von CutTheCard, um verschiedene Strategien zu vergleichen und Ihre Möglichkeiten besser zu verstehen.
Hat Ihnen dieser Beitrag gefallen? Verpassen Sie keine Neuigkeit!
