

L'effet cumulatif du paiement fractionné : comment des mensualités de 20 $ peuvent déséquilibrer votre budget
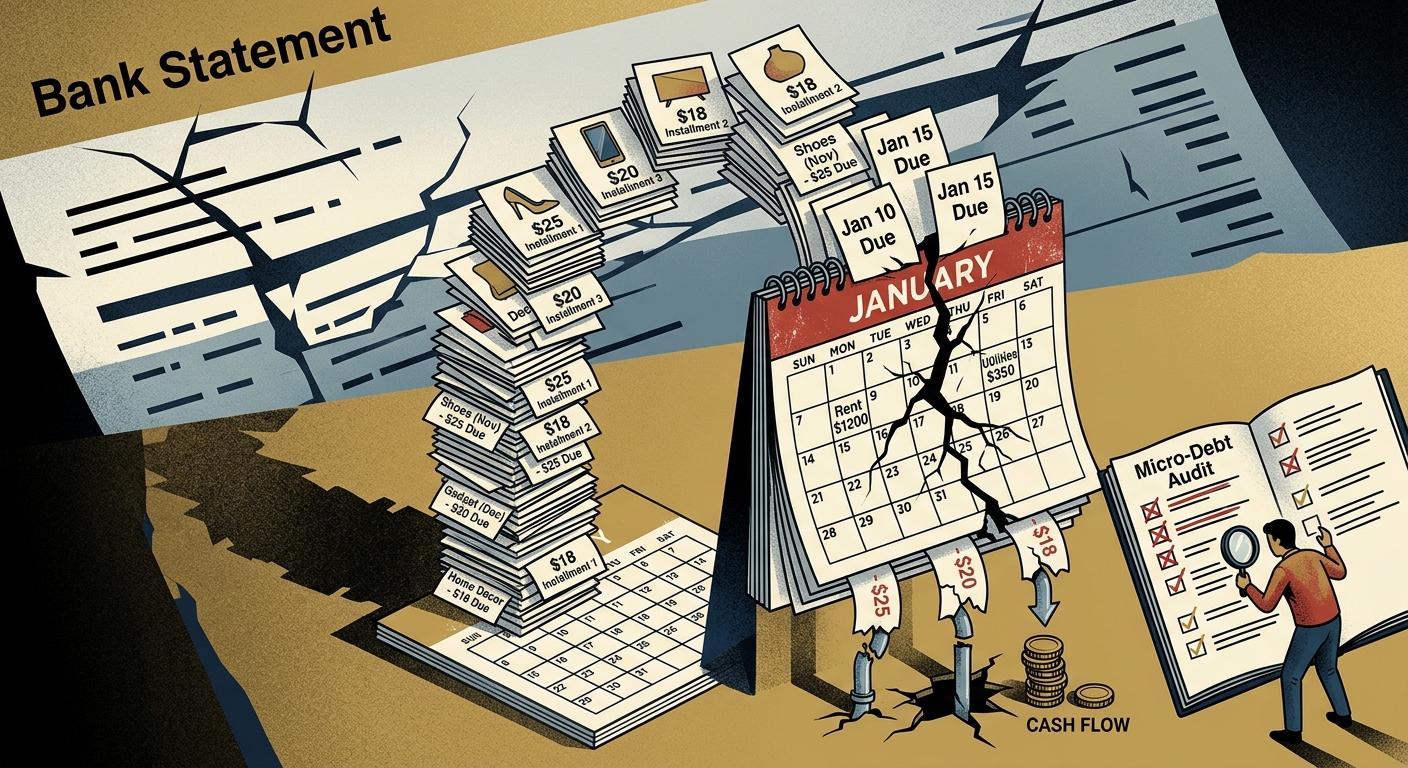
Tout commence par une décision simple, presque imperceptible. Vous naviguez sur Internet et envisagez peut-être d'acheter une nouvelle paire de chaussures, un appareil électronique ou un objet de décoration. Le prix semble raisonnable, puis vous voyez cette option : « Achetez maintenant, payez plus tard ». Soudain, cet achat de 100 $ ne représente plus une dépense immédiate de 100 $ sur votre compte bancaire. Il se transforme en quatre petits paiements de 25 $. Cela semble avantageux. Vous avez l'impression que votre argent va plus loin.
C'est tout l'attrait psychologique des services de paiement différé ou fractionné, souvent désignés par le sigle BNPL (Buy Now, Pay Later). Ils rendent les dépenses plus accessibles en transformant les achats impulsifs en petites échéances apparemment faciles à gérer. Pendant les périodes de forte consommation, notamment les fêtes de fin d'année, cet effet peut s'amplifier. Au lieu d'effectuer un ou deux achats avec ce type de service, vous pouvez en réaliser des dizaines. Ces petites obligations s'accumulent et forment une charge invisible de paiements à venir.
Le problème ne vient pas nécessairement du paiement individuel de 20 ou 25 $. Il vient de leur accumulation. Lorsque janvier arrive, tous ces achats séparés peuvent entrer en concurrence avec vos dépenses mensuelles habituelles. Des échéances qui semblaient faciles à gérer peuvent arriver presque en même temps, réduisant soudainement votre argent disponible et perturbant même un budget soigneusement préparé.
Comprendre les sorties d'argent invisibles
Le risque lié au BNPL ne concerne pas uniquement le montant dépensé. Il tient aussi à la difficulté de suivre l'ensemble de vos engagements financiers. Lorsque les achats sont répartis en de nombreux petits paiements, leur impact sur votre compte bancaire devient moins évident.
Le piège de la fragmentation
Les cartes de crédit traditionnelles présentent généralement un relevé qui rassemble le solde et les obligations de paiement au même endroit. Les services BNPL, en revanche, peuvent répartir vos achats entre plusieurs plateformes et différents calendriers de remboursement. Cette fragmentation complique le calcul de vos engagements mensuels réels.
Vous pouvez consulter votre compte bancaire et penser qu'il vous reste 500 $ pour la semaine, en oubliant que 400 $ sont déjà réservés à une douzaine de paiements de 30 $ prévus dans les prochains jours.
La pression sur la trésorerie
Le BNPL peut provoquer des variations inattendues de votre argent disponible. Les échéances peuvent être programmées toutes les deux semaines ou chaque mois, souvent à des dates différentes. Vous pouvez disposer de suffisamment d'argent au début du mois, puis constater qu'il en reste beaucoup moins à la mi-mois lorsque plusieurs prélèvements se chevauchent.
Votre budget risque alors de devenir une succession de réactions aux prélèvements plutôt qu'un véritable outil de planification.
L'érosion psychologique de la discipline
La simplicité du BNPL peut progressivement affaiblir votre discipline financière. Lorsqu'un achat semble peu coûteux parce qu'il est divisé en plusieurs paiements, il devient plus facile de dépenser davantage que prévu.
Ces petits achats finissent par s'accumuler. Avec le temps, plusieurs décisions apparemment anodines peuvent créer une obligation de remboursement importante, bien plus difficile à gérer que les achats initiaux ne le laissaient penser.
Comment reprendre le contrôle de votre trésorerie
Si plusieurs échéances BNPL pèsent sur votre budget, commencez par regrouper toutes ces obligations dans une seule liste claire.
- Faites un audit de vos petites dettes : Recensez chaque achat BNPL encore en cours de remboursement. Ne vous fiez pas uniquement à votre mémoire ou aux notifications des différentes applications. Créez une liste unique indiquant le montant de chaque paiement, sa date d'échéance et le solde restant.
- Identifiez votre calendrier de paiements : Calculez combien d'argent quitte votre compte bancaire chaque semaine pour couvrir ces échéances. Connaître vos engagements hebdomadaires est la première étape pour mieux les gérer.
- Évaluez vos options : Si le suivi de toutes ces échéances devient difficile, examinez les solutions de remboursement possibles. Un prêt personnel peut parfois mériter d'être étudié, mais comparez les taux d'intérêt, les frais, les durées de remboursement et le coût total avant de remplacer vos dettes existantes par un nouvel emprunt. Un nouveau prêt n'est pas automatiquement une solution moins coûteuse.
Résumé
Le modèle Achetez maintenant, payez plus tard peut donner l'impression que les achats sont plus faciles à financer en les divisant en petits paiements. Cette flexibilité au moment de l'achat peut toutefois entraîner des difficultés à plus long terme lorsque plusieurs obligations se chevauchent dans votre budget mensuel.
Reconnaître cet effet cumulatif est la première étape pour y remédier. En regroupant vos échéances au même endroit et en adoptant une approche structurée de vos finances, vous pouvez prendre de meilleures décisions concernant votre argent disponible et préserver votre stabilité financière.
Ne laissez pas de petits paiements devenir de gros problèmes. Sachez ce que vous devez, quand chaque paiement est dû et comment chaque engagement affecte votre budget mensuel.
Avertissement : Cet article est fourni à titre éducatif uniquement et ne constitue pas un conseil professionnel en matière financière, juridique ou fiscale. Veuillez consulter un professionnel qualifié concernant votre situation personnelle.
Obtenez une vision plus claire de vos dettes et de vos possibilités de remboursement. Si vous avez des soldes de cartes de crédit à rembourser, découvrez les outils gratuits de planification de remboursement de CutTheCard pour comparer les stratégies et mieux comprendre les possibilités qui s'offrent à vous.
Cet article vous a plu ? Ne manquez aucune mise à jour !
