

El efecto acumulativo de BNPL: cómo las cuotas de 20 dólares pueden arruinar tu presupuesto mensual
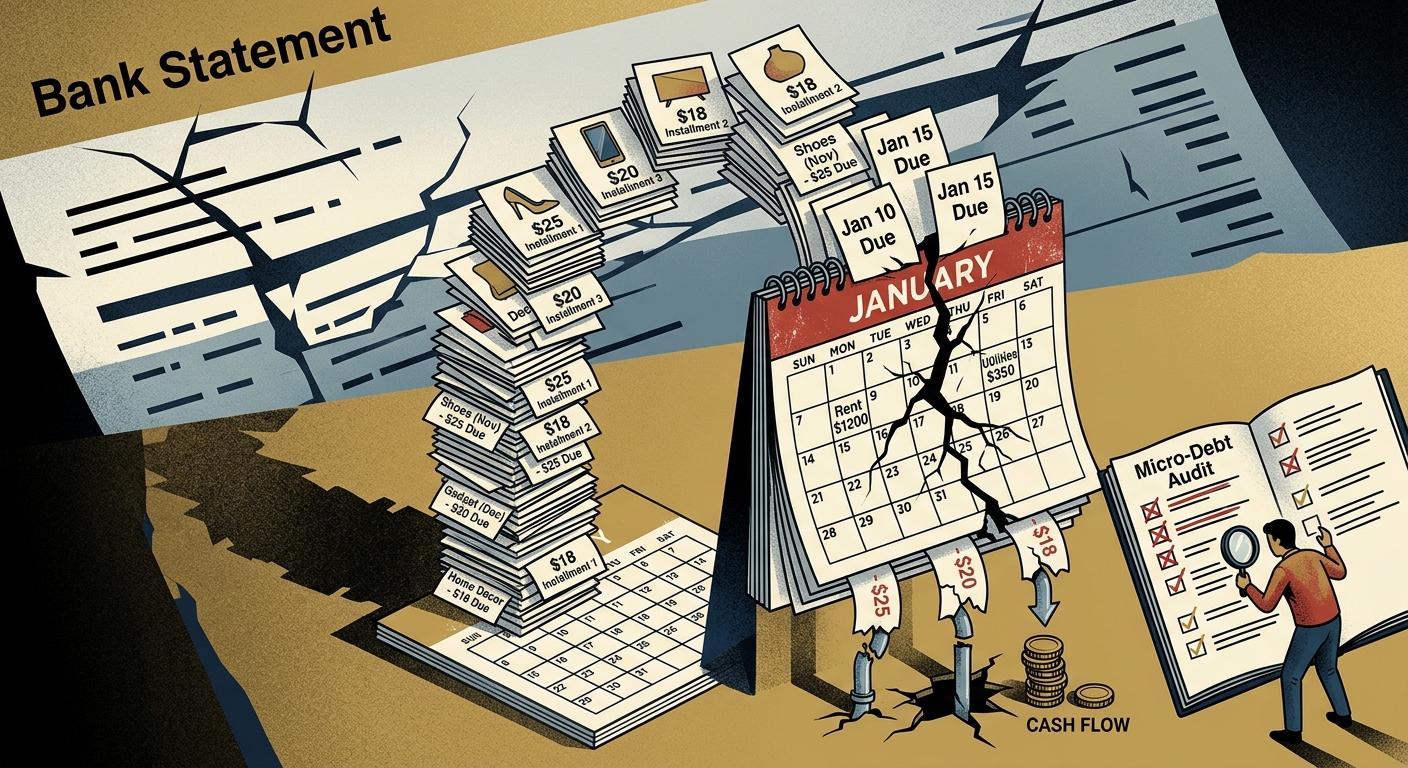
Todo comienza con una decisión sencilla, casi imperceptible. Estás navegando por Internet y quizá decides comprar unos zapatos nuevos, un dispositivo electrónico o algún artículo para el hogar. El precio parece razonable, pero entonces aparece la opción: «Compra Ahora, Paga Después». De repente, esa compra de 100 dólares ya no representa un gasto inmediato de 100 dólares en tu cuenta bancaria; se convierte en cuatro cómodos pagos de 25 dólares. Parece una buena oportunidad. Da la impresión de que tu dinero rinde más.
Este es el atractivo psicológico de los servicios de Compra Ahora, Paga Después (BNPL, por sus siglas en inglés). Reducen la barrera para gastar y convierten las compras impulsivas en cuotas que parecen fáciles de manejar. Durante las épocas de compras intensas, como las fiestas de fin de año, este efecto puede aumentar considerablemente. En lugar de realizar una o dos compras con BNPL, podrías terminar haciendo muchas más. Las pequeñas obligaciones se acumulan y forman una carga invisible de pagos futuros.
El problema no siempre es el pago individual de 20 o 25 dólares. Es el efecto acumulativo. Cuando llega enero, todas esas compras separadas pueden coincidir con tus gastos mensuales habituales. Las cuotas que parecían fáciles de pagar pueden vencer casi al mismo tiempo, reduciendo inesperadamente el dinero disponible y alterando incluso un presupuesto bien planificado.
Comprender la salida invisible de dinero
El peligro de BNPL no se limita a cuánto dinero gastas. También tiene que ver con lo difícil que puede resultar llevar un control de tus compromisos financieros. Cuando los gastos se dividen en muchos pagos pequeños, puede ser menos evidente cómo afectan tus compras a tu cuenta bancaria.
La trampa de la fragmentación
Las tarjetas de crédito tradicionales suelen ofrecer un estado de cuenta que muestra el saldo y las obligaciones de pago en un solo lugar. Sin embargo, los servicios BNPL pueden distribuir tus compras entre distintas plataformas y calendarios de pago. Esta fragmentación dificulta calcular cuánto dinero tienes realmente comprometido cada mes.
Puedes consultar tu saldo bancario y pensar que te quedan 500 dólares para la semana, olvidando que 400 dólares ya están comprometidos con una docena de cuotas de 30 dólares que se cobrarán durante los próximos días.
La presión sobre el flujo de efectivo
BNPL puede provocar cambios inesperados en el dinero que tienes disponible. Las cuotas pueden programarse cada dos semanas o mensualmente, a menudo en fechas diferentes. Quizá tengas suficiente dinero al principio del mes, pero descubras que queda mucho menos a mediados de mes porque varios pagos coinciden.
Esto puede convertir la elaboración de un presupuesto en un ciclo de reacciones a los cargos bancarios, en lugar de una planificación anticipada.
El desgaste psicológico de la disciplina
La comodidad de BNPL puede debilitar gradualmente la disciplina de gasto. Cuando una compra parece económica porque se divide en cuotas, puede resultar más fácil gastar más de lo que tenías previsto.
Estas pequeñas compras se acumulan. Con el tiempo, varias decisiones que parecían sencillas pueden convertirse en una obligación de pago considerable, mucho más difícil de manejar de lo que parecían las compras originales.
Cómo recuperar el control de tu flujo de efectivo
Si varias cuotas BNPL están presionando tu presupuesto, el primer paso es reunir todas esas obligaciones en una sola lista clara.
- Haz una revisión de tus pequeñas deudas: Anota todas las compras BNPL que todavía estás pagando. No dependas de tu memoria ni de las notificaciones de cada aplicación. Crea una lista general con el importe de cada pago, su fecha de vencimiento y el saldo pendiente.
- Identifica tu calendario de pagos: Calcula cuánto dinero sale de tu cuenta bancaria cada semana para cubrir las cuotas BNPL. Conocer tus compromisos semanales es el primer paso para gestionarlos.
- Evalúa tus opciones: Si resulta difícil controlar tantas cuotas, revisa las alternativas de pago disponibles. En determinadas circunstancias, un préstamo personal podría merecer consideración, pero compara los tipos de interés, las comisiones, los plazos y el coste total antes de sustituir los saldos existentes por una nueva deuda. Un préstamo nuevo no es automáticamente una opción más económica.
Resumen
El modelo Compra Ahora, Paga Después puede hacer que gastar parezca más sencillo al dividir las compras en pagos pequeños. Aunque esto puede ofrecer flexibilidad en el momento de comprar, varias obligaciones que coinciden pueden convertirse en un problema a largo plazo para tu presupuesto mensual.
Reconocer el efecto acumulativo es el primer paso para abordarlo. Al reunir todas tus cuotas en un solo lugar y adoptar un enfoque organizado de tus finanzas, puedes tomar mejores decisiones sobre el dinero disponible y proteger tu estabilidad financiera.
No permitas que los pagos pequeños se conviertan en problemas mayores. Comprende cuánto debes, cuándo vence cada pago y cómo afecta cada compromiso a tu presupuesto mensual.
Aviso: Este artículo se ofrece únicamente con fines educativos y no constituye asesoramiento financiero, legal ni fiscal profesional. Consulta con un profesional cualificado sobre tu situación financiera particular.
Obtén una visión más clara de tus deudas y opciones de pago. Si tienes saldos pendientes en tarjetas de crédito, explora las herramientas gratuitas de planificación de pagos de CutTheCard para comparar estrategias y comprender mejor tus posibles opciones.
¿Te gustó este artículo? ¡No te pierdas ninguna novedad!
