

Fra BNPL-smålån til én samlet tilbagebetalingsplan
Den moderne måde at låne penge på kan give en misvisende følelse af, at gælden er ubetydelig. Tidligere var det at optage gæld en stor og velovervejet beslutning: Man underskrev en låneaftale, accepterede en mærkbar påvirkning af det månedlige budget og skulle håndtere én samlet forpligtelse. I dag bliver gælden opdelt i små afdrag, som mere minder om et abonnement end et lån. Du låner ikke 3.500 kr.; du foretager blot nogle få små betalinger, der virker nemme at overskue.
Men denne tilsyneladende enkelhed kan være en matematisk illusion. Hver enkelt betaling kan virke ubetydelig, men den samlede belastning fra snesevis af separate forpligtelser kan være betydelig. Det er den såkaldte "smålånsfælde": en situation med opdelt gæld, hvor din økonomi hele tiden påvirkes af forskellige betalingsdatoer og udbydere.
Når disse små forpligtelser overlapper, kan den såkaldte "stablingseffekt" forvandle et overskueligt budget til en forvirrende række af uventede hævninger. At gå fra spredte betalinger til en mere struktureret tilgang handler ikke kun om at betale saldi ud. Det kræver også, at du begynder at se på din økonomi som en samlet helhed.
Den strukturelle ændring: Fra små beløb til det samlede overblik
At gå fra flere BNPL-smålån til én samlet tilbagebetalingsplan handler om at genvinde kontrollen over både dit månedlige pengestrøm og den mentale belastning ved at holde styr på mange betalinger. En vellykket overgang består af tre trin.
Trin 1: Saml alle forpligtelser
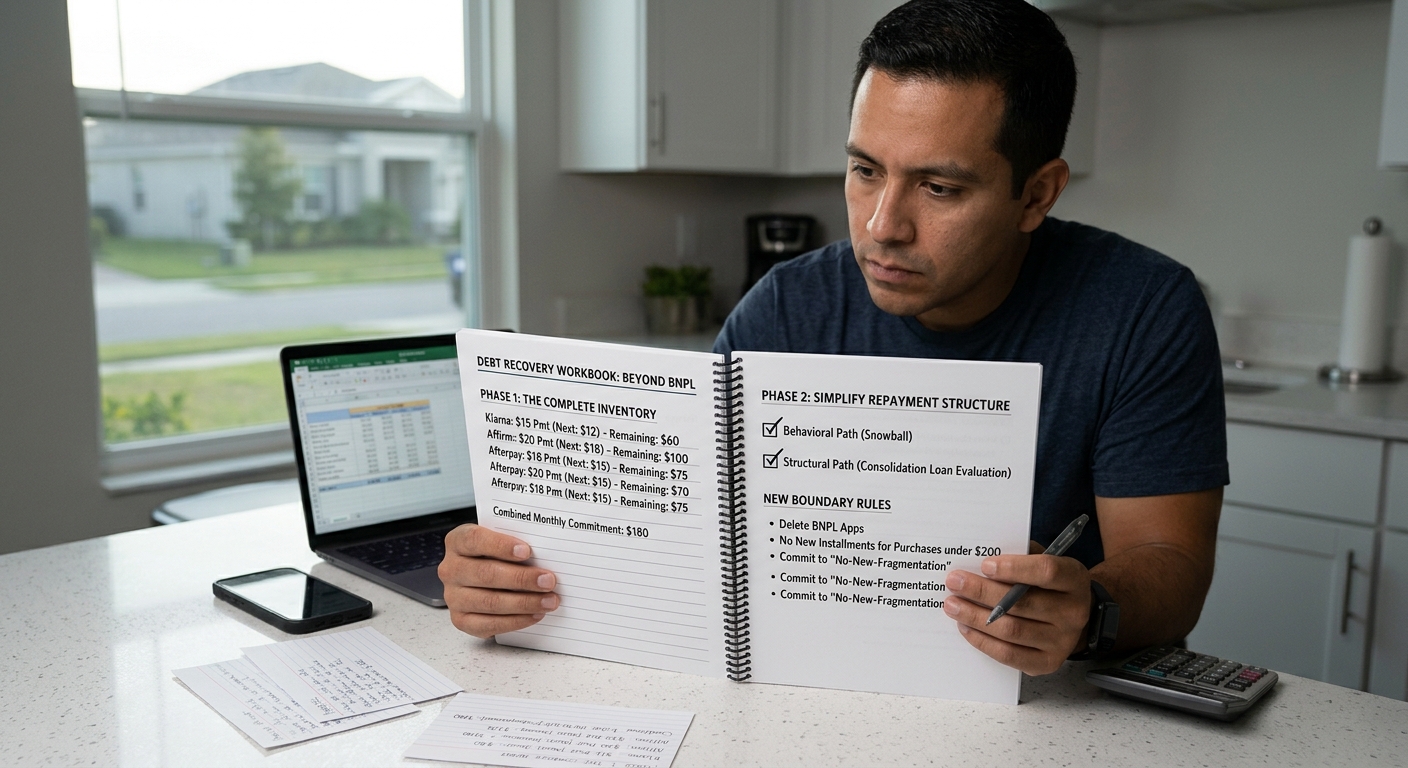
Det første skridt er at holde op med at betragte hver gæld som en isoleret transaktion og i stedet se dem som én samlet økonomisk forpligtelse. Saml alle aktive BNPL-afdrag i én oversigt. Beregn den samlede restgæld på tværs af alle platforme, og find især ud af, hvor meget der samlet trækkes fra din konto hver måned til disse betalinger. Når du har det fulde overblik, kan du udarbejde en realistisk tilbagebetalingsstrategi.
Trin 2: Vælg en strategi for sammenlægning
Når du kender det samlede omfang af dine forpligtelser, kan du overveje, hvilken tilbagebetalingsmetode der passer bedst til din situation. Der er to primære muligheder:
- Den adfærdsmæssige metode (sneboldmetoden): Hvis du foretrækker at håndtere én saldo ad gangen, kan du begynde med at betale de mindste beløb ud først. Det kan give hurtige fremskridt og motivation til at fortsætte med de større forpligtelser.
- Den strukturelle metode (et samlelån): Hvis den største udfordring er at holde styr på flere udbydere og betalingsdatoer, kan du undersøge, om ét samlet privatlån vil gøre økonomien enklere. Et samlelån kan muligvis erstatte flere BNPL-betalinger med én fast månedlig betaling. Sammenlign dog renter, gebyrer, tilbagebetalingsvilkår og de samlede låneomkostninger grundigt. Et nyt lån er ikke automatisk billigere eller en bedre løsning.
Trin 3: Sæt klare grænser
Overgangen er først fuldført, når du ændrer dine vaner omkring små afdragsbetalinger. Når du har betalt dine BNPL-forpligtelser ud eller organiseret dem på ny, bør du sætte klare grænser for at undgå, at situationen gentager sig. Det kan betyde, at du fjerner gemte kortoplysninger fra BNPL-apps, begrænser nye køb på afbetaling og beslutter dig for ikke at oprette flere spredte betalingsforpligtelser. Målet er at holde din gæld synlig og overskuelig.
Opsummering
At gå fra BNPL-smålån til én samlet tilbagebetalingsplan er en bevægelse fra økonomisk forvirring til bedre overblik. Det handler om at samle mange små forpligtelser i ét tydeligt billede af din økonomi.
Ved at gennemgå dine samlede saldi, vælge en tilbagebetalingsstrategi og sætte nye grænser for forbrug gør du mere end blot at arbejde hen imod at blive gældfri. Du frigør også mental energi, som tidligere blev brugt på at holde styr på mange betalinger og forfaldsdatoer. I stedet for hele tiden at reagere på spredte økonomiske forpligtelser tager du en mere aktiv rolle i styringen af dine penge.
Ansvarsfraskrivelse: Denne artikel er udelukkende til undervisnings- og informationsformål og udgør ikke professionel finansiel, juridisk eller skattemæssig rådgivning. Kontakt en kvalificeret fagperson vedrørende din specifikke økonomiske situation.
Hvis du også har kreditkortgæld, kan du udforske CutTheCard for at få bedre overblik over dine saldi, sammenligne tilbagebetalingsstrategier og se, hvordan du kan spare tid og penge, mens du arbejder på at betale din gæld af.
Kunne du lide dette indlæg? Gå ikke glip af nye opdateringer!
