

Cómo pasar de los micropréstamos BNPL a un único plan de pago
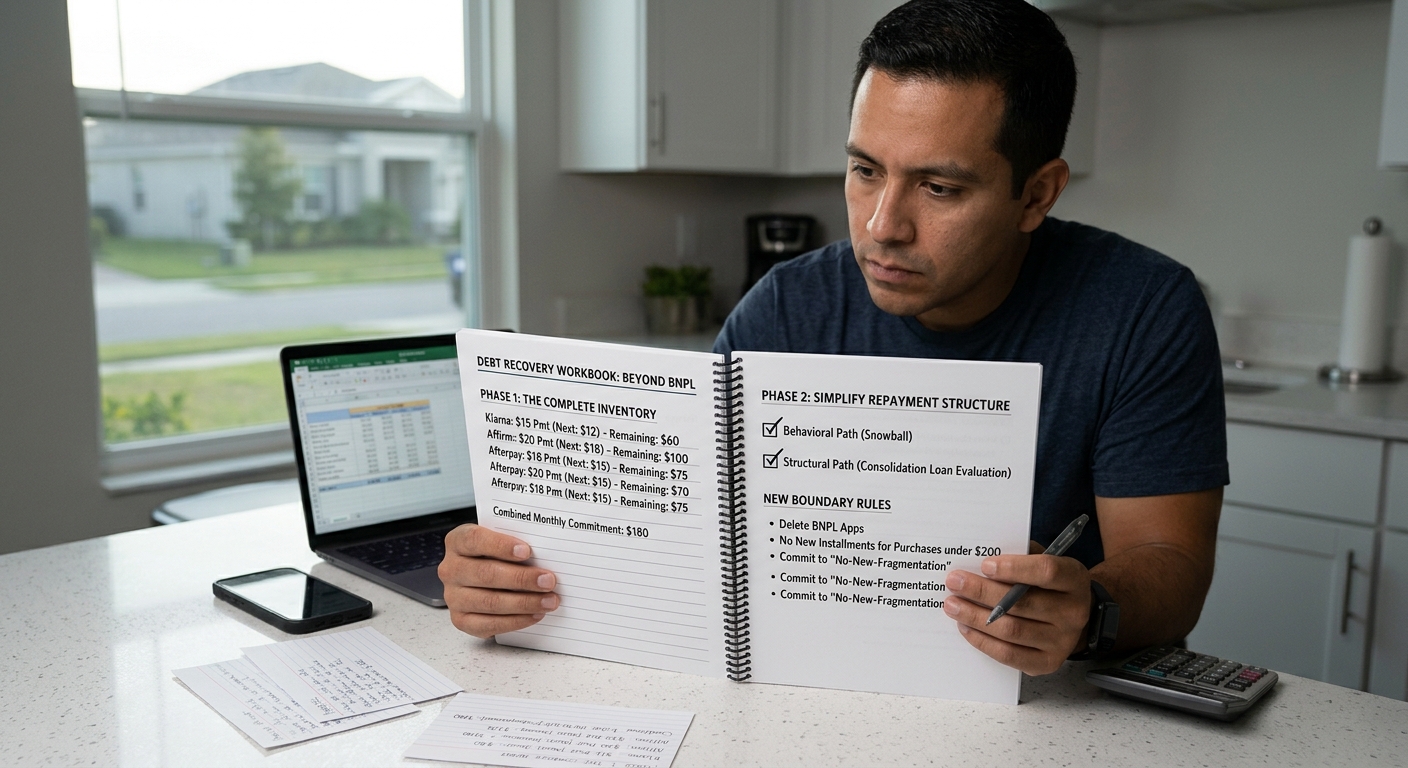
La forma moderna de pedir dinero prestado puede parecer engañosamente sencilla. Antes, contraer una deuda era una decisión importante y deliberada: firmar un contrato de préstamo, asumir un impacto considerable en el presupuesto mensual y gestionar una única obligación. Hoy, la deuda se ha dividido en pequeños pagos a plazos que parecen más una suscripción que un préstamo. No estás pidiendo prestados 500 €; simplemente estás realizando unos cuantos pagos pequeños y aparentemente manejables.
Sin embargo, esa aparente sencillez puede ser una ilusión matemática. Aunque cada pago individual parezca insignificante, el peso acumulado de decenas de obligaciones independientes puede ser considerable. Esta es la llamada «trampa de los micropréstamos»: una situación de deuda fragmentada en la que tu flujo de efectivo se ve afectado constantemente por diferentes fechas de vencimiento y proveedores.
Cuando estas pequeñas obligaciones coinciden y se acumulan, el llamado «efecto de acumulación» puede convertir un presupuesto manejable en una sucesión confusa de cargos inesperados. Pasar de los pagos fragmentados a un enfoque más organizado no consiste únicamente en liquidar saldos; también requiere cambiar la perspectiva y considerar tu situación financiera en conjunto.
El cambio estructural: pasar de lo pequeño a lo global
Pasar de una colección de micropréstamos BNPL a un único plan de pago consiste en recuperar el control tanto de tu flujo de efectivo como de tu tranquilidad mental. Una transición eficaz comprende tres etapas.
Etapa 1: Reunir todas las obligaciones
El primer paso es dejar de considerar cada deuda como una operación aislada y empezar a verla como una obligación financiera conjunta. Reúne todos los pagos BNPL activos en un único resumen. Calcula el saldo pendiente total en todas las plataformas y, algo igualmente importante, identifica cuánto dinero sale de tu cuenta cada mes para cubrir esos pagos. Tener una visión completa te permitirá desarrollar una estrategia de pago realista.
Etapa 2: Elegir una estrategia de consolidación
Una vez que comprendas el alcance total de tus obligaciones, considera qué método de pago se adapta mejor a tus circunstancias. Existen dos opciones principales:
- La estrategia conductual (método de bola de nieve): Si prefieres abordar los saldos uno por uno, puedes empezar liquidando primero los más pequeños. Esto puede proporcionarte resultados iniciales y motivación para continuar con las obligaciones mayores.
- La estrategia estructural (préstamo de consolidación): Si el principal problema es gestionar varios proveedores y fechas de vencimiento, puedes valorar si un único préstamo personal simplificaría tus finanzas. Un préstamo de consolidación podría sustituir varios pagos BNPL por una sola cuota mensual programada. Sin embargo, compara cuidadosamente los tipos de interés, las comisiones, los plazos y el coste total del préstamo. Un préstamo nuevo no es automáticamente más barato ni una mejor opción.
Etapa 3: Establecer límites
La transición solo está completa cuando cambias tu relación con los micropagos. Una vez que hayas liquidado o reorganizado tus obligaciones BNPL, establece límites claros para evitar que vuelva a producirse la misma situación. Esto puede incluir eliminar los datos de tus tarjetas de las aplicaciones BNPL, limitar las nuevas compras a plazos y comprometerte a no crear nuevas obligaciones fragmentadas. El objetivo es mantener tus compromisos visibles y manejables.
Resumen
Pasar de los micropréstamos BNPL a un único plan de pago supone avanzar desde la confusión financiera hacia una mayor organización. Se trata de reunir muchas obligaciones pequeñas en una visión financiera clara.
Al revisar tus saldos totales, elegir una estrategia de pago y establecer nuevos límites de gasto, no solo trabajas para eliminar tus deudas. También recuperas la tranquilidad que antes ocupaba el seguimiento de numerosos pagos y fechas de vencimiento. Dejas de reaccionar ante obligaciones financieras dispersas y empiezas a gestionar tu dinero de forma más proactiva.
Aviso legal: Este artículo se ofrece únicamente con fines educativos y no constituye asesoramiento financiero, jurídico ni fiscal profesional. Consulta con un profesional cualificado sobre tu situación financiera particular.
Si también tienes deudas de tarjetas de crédito, descubre CutTheCard para comprender tus saldos, comparar estrategias de pago y ver cómo puedes ahorrar tiempo y dinero mientras trabajas para liquidar tus deudas.
¿Te gustó este artículo? ¡No te pierdas ninguna novedad!
