

transitioning-bnpl-micro-loans-single-payoff-plan-ko
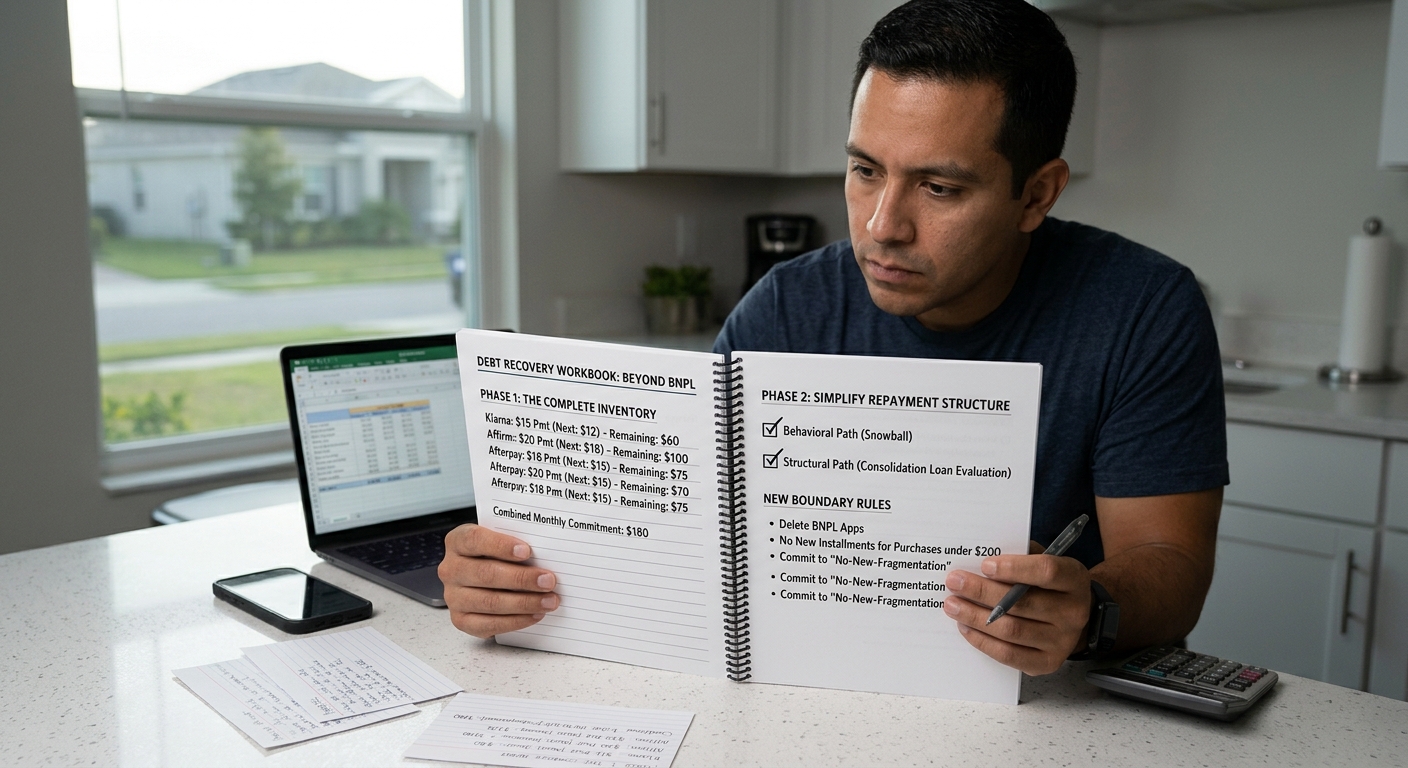
오늘날의 대출 방식에는 묘하게 가벼워 보이는 측면이 있습니다. 과거에는 빚을 진다는 것이 신중하고 중요한 결정이었습니다. 대출 계약서에 서명하고, 매월 예산에 상당한 영향을 감수하며, 하나의 채무를 관리해야 했습니다. 하지만 오늘날에는 빚이 소액 할부로 나뉘면서 대출이라기보다 작은 구독 서비스처럼 느껴지기도 합니다. 500달러를 빌리는 것이 아니라, 작고 부담 없어 보이는 몇 번의 납부를 하는 것처럼 생각하게 됩니다.
그러나 이러한 가벼운 느낌은 수학적인 착각일 수 있습니다. 각각의 납부금은 별것 아닌 것처럼 보여도, 수십 개의 독립적인 채무가 쌓이면 전체 부담은 상당해질 수 있습니다. 이것이 바로 '소액 대출의 함정'입니다. 여러 서비스 제공업체와 서로 다른 납부일 때문에 현금 흐름이 계속 영향을 받는 분산된 채무 상태를 말합니다.
이러한 소액 채무의 납부일이 겹치기 시작하면, 이른바 '중첩 효과'로 인해 관리할 수 있었던 예산이 예상치 못한 출금으로 복잡해질 수 있습니다. 분산된 납부 방식에서 체계적인 관리 방식으로 전환하는 것은 단순히 잔액을 갚는 것만을 의미하지 않습니다. 개별 납부금이 아니라 전체 재정 상황을 바라보는 관점의 변화가 필요합니다.
구조적 전환: 작은 단위에서 전체적인 관점으로
여러 BNPL 소액 대출을 하나의 상환 계획으로 전환하는 것은 현금 흐름을 다시 관리하고, 여러 납부 일정을 챙기는 데 드는 정신적 부담을 줄이는 과정입니다. 성공적인 전환을 위해서는 세 가지 단계를 거치는 것이 좋습니다.
1단계: 분산된 채무 모으기
첫 번째 단계는 각 채무를 서로 별개의 거래로 보는 대신, 하나의 전체적인 재정 부담으로 파악하는 것입니다. 현재 이용 중인 모든 BNPL 할부 내역을 하나의 목록으로 정리하세요. 모든 플랫폼의 미상환 잔액을 합산하고, 무엇보다 이러한 납부를 위해 매월 계좌에서 빠져나가는 총액을 확인하세요. 전체 금액을 정확히 파악해야 실질적인 상환 계획을 세울 수 있습니다.
2단계: 통합 방법 선택하기
전체 채무 규모를 파악했다면 자신의 상황에 가장 적합한 상환 방법을 검토하세요. 대표적인 방법은 두 가지입니다.
- 행동 중심 방식(눈덩이 상환법): 채무를 하나씩 처리하는 방식을 선호한다면 가장 작은 잔액부터 갚는 눈덩이 상환법을 사용할 수 있습니다. 초기의 작은 성과가 동기를 높여 더 큰 채무를 갚아 나가는 데 도움이 될 수 있습니다.
- 구조 중심 방식(채무 통합 대출): 여러 업체와 납부일을 관리하는 것이 가장 큰 어려움이라면 개인 대출 하나로 재정을 단순화할 수 있는지 검토할 수 있습니다. 채무 통합 대출을 이용하면 여러 BNPL 납부금을 하나의 정기적인 월 납입금으로 바꿀 수 있습니다. 다만 이자율, 수수료, 상환 조건, 총 대출 비용을 반드시 꼼꼼히 비교해야 합니다. 새로운 대출이 반드시 더 저렴하거나 더 나은 선택인 것은 아닙니다.
3단계: 새로운 이용 기준 세우기
전환은 소액 할부에 대한 이용 습관까지 바뀌어야 완성됩니다. BNPL 채무를 상환하거나 재정리한 뒤에는 같은 상황이 반복되지 않도록 명확한 기준을 세우세요. BNPL 앱에 저장된 카드 정보를 삭제하거나, 새로운 할부 구매를 제한하거나, 더 이상 새로운 분산 채무를 만들지 않겠다는 원칙을 정할 수 있습니다. 목표는 채무를 다시 복잡하게 만드는 것이 아니라 모든 재정 의무를 명확하고 관리 가능한 상태로 유지하는 것입니다.
요약
BNPL 소액 대출에서 하나의 상환 계획으로 전환한다는 것은 재정적인 혼란에서 벗어나 체계적인 관리로 나아가는 과정입니다. 여러 개의 작은 채무를 하나의 명확한 재정 상황으로 정리하는 것입니다.
전체 잔액을 확인하고, 상환 전략을 선택하며, 새로운 지출 기준을 세우면 단순히 빚을 갚는 것 이상의 효과를 얻을 수 있습니다. 수많은 납부금과 납부일을 관리하는 데 쓰였던 정신적인 여유도 되찾을 수 있습니다. 흩어진 재정 의무에 수동적으로 대응하는 대신, 자신의 돈을 보다 적극적으로 관리할 수 있게 됩니다.
면책 고지: 이 글은 교육 목적으로만 제공되며 전문적인 금융, 법률 또는 세무 조언을 대신하지 않습니다. 개인의 구체적인 재정 상황에 대해서는 자격을 갖춘 전문가와 상담하시기 바랍니다.
신용카드 부채도 함께 관리하고 있다면 CutTheCard를 이용해 잔액을 파악하고, 상환 전략을 비교하며, 부채를 갚아 나가는 과정에서 시간과 비용을 절약할 수 있는 방법을 알아보세요.
이 글이 도움이 되셨나요? 새 소식을 놓치지 마세요!
