

Från BNPL-smålån till en enda återbetalningsplan
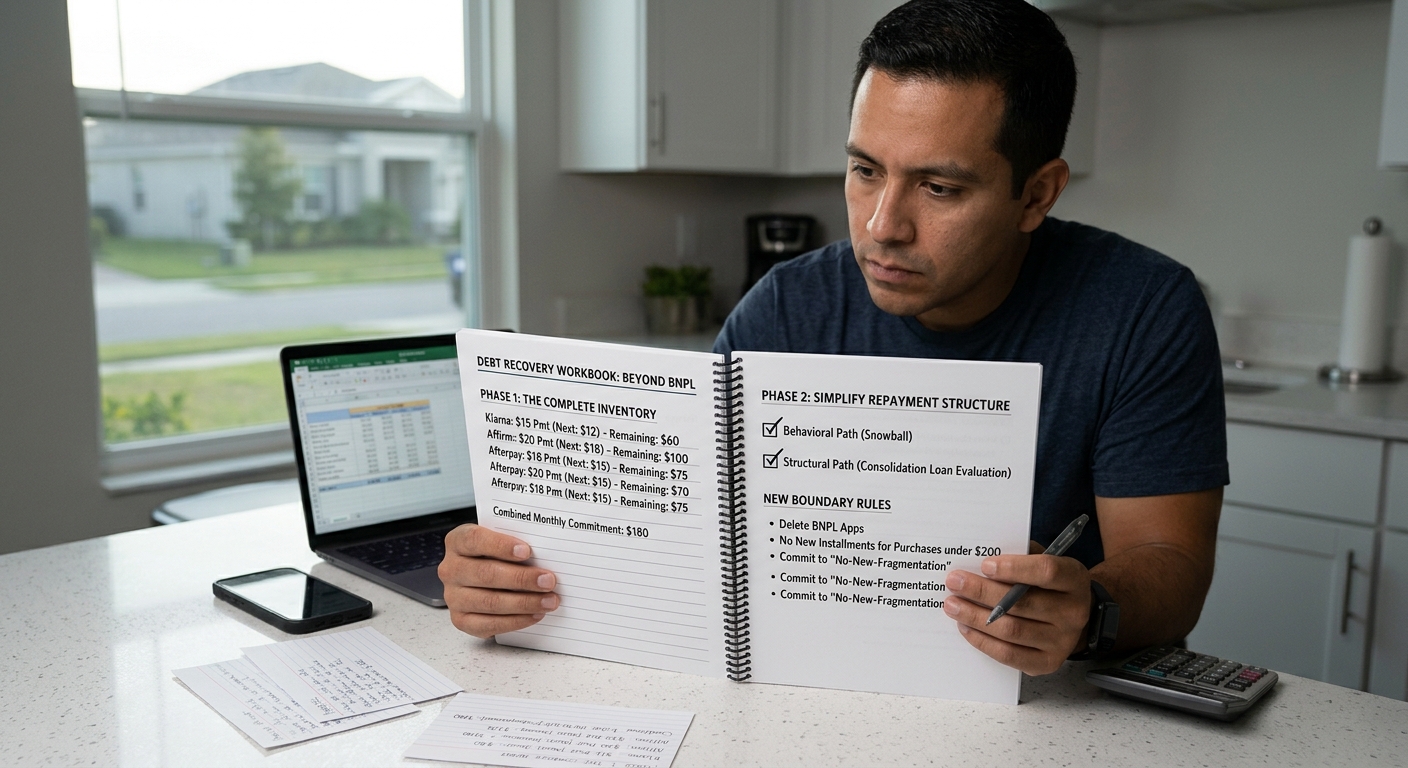
Det moderna sättet att låna pengar kan ge en vilseledande känsla av att skulden är obetydlig. Förr var det ett stort och genomtänkt beslut att ta på sig en skuld: man skrev under ett låneavtal, accepterade en märkbar påverkan på månadsbudgeten och behövde hantera en enda ekonomisk förpliktelse. I dag delas skulder upp i små delbetalningar som mer liknar en prenumeration än ett lån. Du lånar inte 5 000 kr; du gör bara några små betalningar som verkar enkla att hantera.
Men den här upplevda enkelheten kan vara en matematisk illusion. Varje enskild betalning kan verka obetydlig, men den sammanlagda belastningen från dussintals separata åtaganden kan bli betydande. Det här är den så kallade "smålånefällan": en situation med uppdelade skulder där ditt kassaflöde hela tiden påverkas av olika förfallodatum och leverantörer.
När dessa små åtaganden överlappar kan den så kallade "staplingseffekten" förvandla en hanterbar budget till en förvirrande rad av oväntade uttag. Att gå från utspridda betalningar till ett mer organiserat upplägg handlar inte bara om att betala av saldon. Det kräver också att du börjar se på din ekonomi som en helhet.
Den strukturella förändringen: Från små delar till helheten
Att gå från flera BNPL-smålån till en enda återbetalningsplan handlar om att återta kontrollen över både ditt kassaflöde och den mentala belastningen av att hålla reda på många betalningar. En lyckad övergång består av tre steg.
Steg 1: Samla alla åtaganden
Det första steget är att sluta se varje skuld som en separat transaktion och i stället betrakta dem som en gemensam ekonomisk förpliktelse. Samla alla aktiva BNPL-avbetalningar i en enda översikt. Beräkna den totala återstående skulden på alla plattformar och, minst lika viktigt, ta reda på hur mycket pengar som sammanlagt lämnar ditt konto varje månad för dessa betalningar. När du ser hela bilden kan du börja skapa en realistisk återbetalningsstrategi.
Steg 2: Välj en strategi för sammanslagning
När du förstår omfattningen av dina åtaganden kan du fundera på vilken återbetalningsmetod som passar din situation bäst. Det finns två huvudsakliga alternativ:
- Den beteendebaserade metoden (snöbollsmetoden): Om du föredrar att hantera ett saldo i taget kan du börja med att betala av de minsta skulderna först. Det kan ge tidiga framsteg och motivation att fortsätta med de större skulderna.
- Den strukturella metoden (samlingslån): Om den största utmaningen är att hantera flera leverantörer och förfallodatum kan du undersöka om ett enda privatlån skulle förenkla din ekonomi. Ett samlingslån kan eventuellt ersätta flera BNPL-betalningar med en enda planerad månadsbetalning. Jämför dock räntor, avgifter, återbetalningsvillkor och den totala lånekostnaden noggrant. Ett nytt lån är inte automatiskt billigare eller ett bättre alternativ.
Steg 3: Sätt tydliga gränser
Övergången är inte fullständig förrän du förändrar dina vanor kring små delbetalningar. När du har betalat av eller organiserat om dina BNPL-åtaganden bör du sätta tydliga gränser för att undvika att samma situation uppstår igen. Det kan innebära att du tar bort sparade kortuppgifter från BNPL-appar, begränsar nya köp på avbetalning och bestämmer dig för att inte skapa fler uppdelade betalningsåtaganden. Målet är att hålla dina ekonomiska åtaganden synliga och hanterbara.
Sammanfattning
Att gå från BNPL-smålån till en enda återbetalningsplan innebär att gå från ekonomisk förvirring till bättre struktur. Det handlar om att samla många små åtaganden i en tydlig översikt över din ekonomi.
Genom att granska dina totala skulder, välja en återbetalningsstrategi och sätta nya gränser för dina utgifter gör du mer än att bara arbeta mot att bli skuldfri. Du återfår också den mentala energi som tidigare gick åt till att hålla reda på många betalningar och förfallodatum. I stället för att ständigt reagera på utspridda ekonomiska åtaganden tar du en mer aktiv roll i hanteringen av dina pengar.
Ansvarsfriskrivning: Den här artikeln tillhandahålls endast i utbildningssyfte och utgör inte professionell finansiell, juridisk eller skattemässig rådgivning. Kontakta en kvalificerad yrkesperson angående din specifika ekonomiska situation.
Om du även har kreditkortsskulder kan du utforska CutTheCard för att förstå dina skuldsaldon bättre, jämföra återbetalningsstrategier och se hur du kan spara tid och pengar medan du arbetar med att betala av dina skulder.
Gillade du det här inlägget? Missa inga uppdateringar!
